Zatory płatnicze — problem jednej firmy uderza w inne
Klient nie płaci. Dostawca odkłada przelew. Kolejna firma wstrzymuje zamówienia. Jedna faktura potrafi uruchomić łańcuch problemów, który dociera znacznie dalej niż do dwóch stron umowy.
Zobacz, jak powstaje efekt domina, jak policzyć brakującą gotówkę i co pomaga zatrzymać rozprzestrzenianie się opóźnień.
Darkenz Finanse • Księgowość → Należności i zobowiązania • Referat 6
1. Czym są zatory płatnicze?
Zator płatniczy to sytuacja, w której opóźnienia w zapłacie utrudniają regulowanie kolejnych zobowiązań. Sprzedawca nie otrzymuje pieniędzy w terminie i zaczyna mieć problem z zapłatą własnym dostawcom. W ten sposób kłopot może przechodzić między firmami.
Samo zobowiązanie nie oznacza jeszcze zaległości. Zakup z terminem płatności za 30 dni jest zwykłym elementem działalności. Problem powstaje, gdy ustalony termin mija, a pieniędzy nadal brakuje. Długi, choć jeszcze nieprzekroczony termin zapłaty również może zwiększać potrzebę finansowania działalności.
Ta sama faktura jest należnością sprzedawcy i zobowiązaniem kupującego. Dlatego opóźnienie po jednej stronie szybko staje się problemem po drugiej.
2. Efekt domina: dokąd wędruje problem?
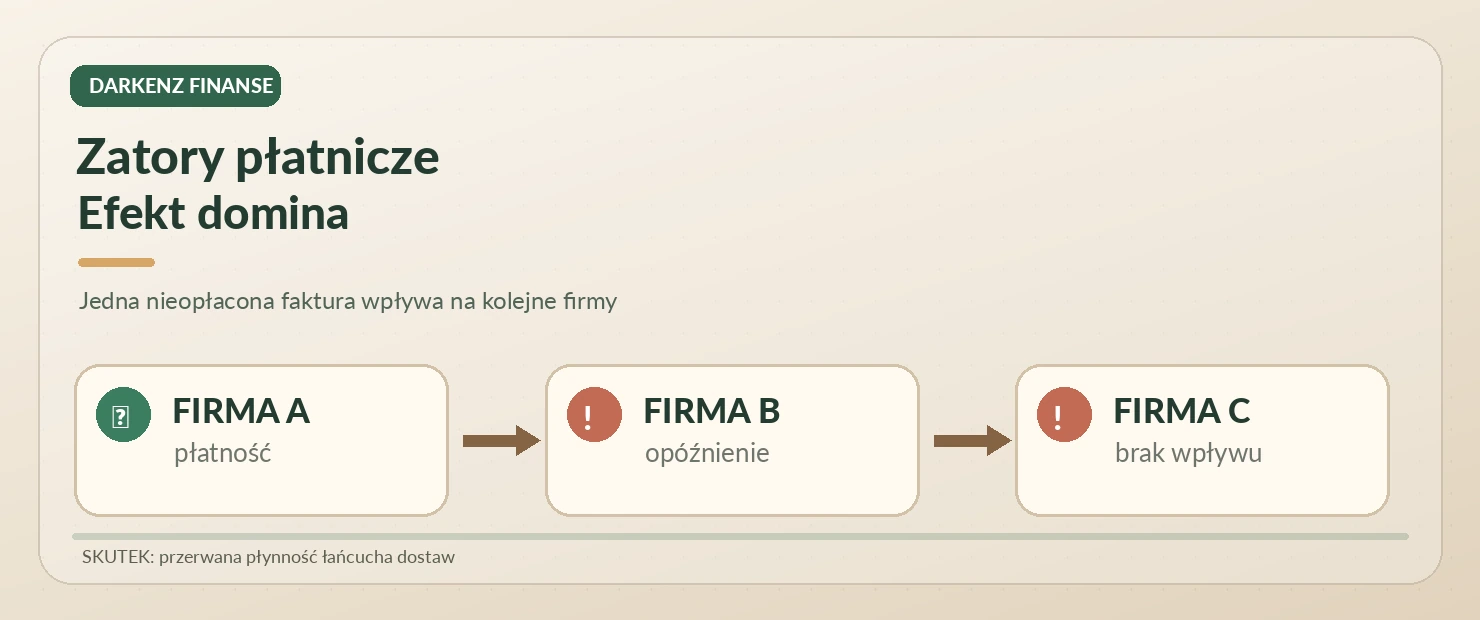
Wyobraźmy sobie sklep rowerowy, hurtownię i producenta części. Towary przemieszczają się od producenta do hurtowni, a następnie do sklepu. Zapłata płynie w przeciwnym kierunku.
Schemat. Kierunek przepływu pieniędzy i opóźnień
Sklep nie reguluje faktury w terminie. Hurtownia nie otrzymuje oczekiwanego wpływu.
Hurtownia ma tylko 5 000 zł. Bez innych źródeł środków brakuje jej 19 000 zł do pełnego przelewu.
Jeżeli hurtownia nic nie zapłaci, producent z gotówką 4 000 zł ma lukę 14 000 zł.
3. Przykład liczbowy: jedna zaległość, dwa kolejne braki
| Firma | Oczekiwany wpływ | Dostępna gotówka bez tego wpływu | Najbliższa płatność | Brak do pełnej zapłaty |
|---|---|---|---|---|
| Hurtownia | 30 000 zł od sklepu | 5 000 zł | 24 000 zł producentowi | 19 000 zł |
| Producent | 24 000 zł od hurtowni | 4 000 zł | 18 000 zł za materiały | 14 000 zł |
Jeżeli sklep zapłaci w terminie, hurtownia dysponuje 35 000 zł i po przelewie 24 000 zł zachowuje 11 000 zł. Producent ma wtedy 28 000 zł i po zapłacie 18 000 zł zachowuje 10 000 zł. Jeżeli sklep nie płaci, a hurtownia także wstrzymuje cały przelew, oba kolejne przedsiębiorstwa mają niedobór środków.
Wykres 1. Gotówka dostępna przed zapłatą
Wspólna skala: pełny pasek = 35 000 zł. Granat: klient płaci terminowo. Czerwony: brak całej oczekiwanej wpłaty.
35,000 zł
5,000 zł
28,000 zł
4,000 zł
Nie sumuj tych kwot jako jednej „straty gospodarki”. To środki i płatności na różnych etapach powiązanego łańcucha. Brak wpływu 30 000 zł nie oznacza od razu nieodwracalnej straty 30 000 zł. Pieniądze mogą wpłynąć później, choć samo czekanie generuje koszty.
Przelew częściowy zmienia sytuację. Gdyby hurtownia przekazała producentowi swoje 5 000 zł, jej niezapłacone saldo wyniosłoby 19 000 zł. Producent miałby wtedy 9 000 zł i brakowałoby mu 9 000 zł do płatności za materiały. Hurtownia zostałaby jednak bez gotówki na inne potrzeby. W praktyce trzeba uwzględnić wszystkie terminy i wydatki.
4. Zysk na papierze, a konto puste
Firma wykonała i sprzedała usługę za 50 000 zł. Koszty przypisane do tej usługi wynoszą 40 000 zł i zostały już opłacone z wcześniejszych środków. Klient jeszcze nie zapłacił. Zakładamy, że przychód i koszty zostały prawidłowo ujęte w tym samym okresie.
Wynik jest dodatni, ale wpływ od klienta wynosi na razie 0 zł. Firma ma należność 50 000 zł, którą musi zamienić na pieniądze. Z samego wyniku 10 000 zł nie wynika, ile jest na rachunku ani czy wystarczy na jutrzejszy przelew.
Przejściowy brak gotówki nie jest automatycznie trwałą niewypłacalnością. Nie można jednak ignorować narastających zaległości: wczesne działanie daje więcej możliwości niż reakcja po utracie dostaw i zaufania.
5. Jak policzyć lukę płynności?
Firma ma 8 000 zł. W najbliższym tygodniu powinna zapłacić 20 000 zł. Oczekuje wpłaty 15 000 zł od klienta, ale ta przyjdzie dopiero w następnym tygodniu.
| Moment | Zdarzenie | Saldo planu |
|---|---|---|
| Początek | Środki dostępne | 8 000 zł |
| Tydzień 1 | Planowana płatność 20 000 zł | −12 000 zł |
| Tydzień 2 | Spóźniony wpływ 15 000 zł | 3 000 zł |
−12 000 zł jest niedoborem w planie, a nie automatycznie debetem bankowym. Bez dostępnego limitu lub innego źródła pieniędzy firma nie wykona pełnej płatności. Późniejszy dodatni wynik planu nie usuwa problemu w pierwszym tygodniu.
Wykres 2. Z czego trzeba sfinansować płatność?
Wspólna skala: pełny pasek = 20 000 zł. Luka to brakujące finansowanie, nie kolejny wydatek.
20,000 zł
8,000 zł
12,000 zł
Plan warto tworzyć na kolejne tygodnie, a przy napiętej sytuacji nawet na dni. Niepewny wpływ pokaż osobno jako wariant optymistyczny. Obietnica klienta nie daje tej samej pewności co środki zaksięgowane na rachunku.
6. Dlaczego zatory powstają?
| Przyczyna | Jak uruchamia problem? |
|---|---|
| Niedopasowane terminy | Dostawcy trzeba zapłacić wcześniej, niż zapłaci klient. |
| Sprzedaż rośnie szybciej niż finansowanie | Firma kupuje więcej zapasów i finansuje klientów, zanim otrzyma wpływy. |
| Zależność od jednego odbiorcy | Opóźnienie dużego klienta blokuje znaczną część gotówki. |
| Błąd w dokumentach lub spór | Niejasna faktura, brak odbioru usługi albo reklamacja utrudniają rozliczenie. |
| Sezonowość i spadek sprzedaży | Koszty trzeba ponosić, choć wpływy chwilowo maleją. |
| Celowe przeciąganie zapłaty | Odbiorca korzysta z pieniędzy dostawcy dłużej niż uzgodniono. |
Nie każdy spóźniający się klient działa w złej wierze. Przyczyna ma znaczenie dla sposobu reakcji, ale nie zmienia faktu, że wierzyciel potrzebuje pieniędzy na własne płatności.
7. Jak mierzyć zagrożenie?
| Wskaźnik | Obliczenie lub obserwacja | Co mówi? |
|---|---|---|
| Udział należności po terminie | Przeterminowane należności ÷ wszystkie należności × 100% | Jaka część otwartego portfela jest już spóźniona. |
| Wiek zaległości | Podział: 1–30, 31–60, 61–90 i ponad 90 dni | Jak długo firma czeka po ustalonym terminie. |
| Koncentracja odbiorców | Należności od największego klienta ÷ wszystkie należności | Jak bardzo płynność zależy od jednej firmy. |
| DSO — orientacyjny czas spływu | Średnie należności handlowe ÷ sprzedaż na kredyt w okresie × liczba dni okresu | Ile dni przeciętnie sprzedaż pozostaje w należnościach. |
Do DSO dobieraj porównywalne wartości, np. obie bez VAT. Sezonowość i zmiana struktury sprzedaży mogą zniekształcać prosty wskaźnik. DSO nie jest tym samym co liczba dni spóźnienia konkretnej faktury.
Przykładowa firma ma 100 000 zł otwartych należności. Z tego 60 000 zł jest przed terminem, 25 000 zł jest opóźnione o 1–30 dni, 10 000 zł o 31–60 dni, a 5 000 zł ponad 60 dni. Łącznie po terminie pozostaje 40 000 zł, czyli 40% portfela.
Wykres 3. Struktura należności według terminowości
Wspólna skala: pełny pasek = 60 000 zł. Każda faktura trafia do jednej kategorii; stan na jeden dzień.
60,000 zł
25,000 zł
10,000 zł
5,000 zł
8. Koszty zatorów: więcej niż niezapłacona faktura
Najbardziej widoczna jest zamrożona gotówka. Oprócz niej pojawiają się koszty finansowania, czas pracowników zajmujących się przypomnieniami, utrata rabatów i ryzyko ograniczenia dostaw. Firma może także zrezygnować z opłacalnego zamówienia, ponieważ nie ma pieniędzy na materiały.
Przykład: przedsiębiorstwo finansuje lukę 30 000 zł przez 45 dni. Przyjmijmy wyłącznie dydaktyczną stopę 12% rocznie i rok liczący 365 dni.
To sam uproszczony koszt odsetkowy. Prowizje i inne opłaty zwiększą koszt. Stopa 12% jest założeniem przykładu, a nie aktualną ofertą banku ani ustawową stawką odsetek.
Jeżeli marża na sprzedaży wynosi 5%, odrobienie kosztu 443,84 zł wymaga około 8 877 zł dodatkowej sprzedaży przy tej marży i niezmienionych pozostałych warunkach. Dlatego „zapłacę miesiąc później” nie jest obojętne dla dostawcy.
9. Co pomaga przerwać łańcuch opóźnień?
| Rozwiązanie | Jak pomaga? | Co trzeba uwzględnić? |
|---|---|---|
| Rezerwa gotówki | Pozwala płacić mimo krótkiego opóźnienia klienta. | Wysokość zależy od kosztów, sezonowości i ryzyka. |
| Zaliczki i płatności etapowe | Część pieniędzy wpływa przed poniesieniem wszystkich kosztów. | Warunki muszą być jasno uzgodnione. |
| Limity kredytu kupieckiego | Ograniczają łączną ekspozycję na odbiorcę. | Warto monitorować wszystkie jego otwarte faktury. |
| Faktoring | Przyspiesza otrzymanie środków z zaakceptowanych należności. | Koszty, limity, warunki i regres; nie każda faktura zostanie przyjęta. |
| Ubezpieczenie należności | Może ograniczać stratę objętą ochroną. | Wyłączenia, udział własny, limity oraz czas wypłaty. |
| Uzgodniony harmonogram spłat | Zamienia ogólną obietnicę na konkretne daty i kwoty. | Potrzebny realny plan i śledzenie wykonania. |
| Finansowanie bankowe | Może pokryć przejściową lukę. | Dostępność, oprocentowanie i zdolność do spłaty. |
Finansowanie kupuje czas, ale nie naprawia trwale nierentownej sprzedaży. Jeżeli firma stale sprzedaje poniżej kosztów albo finansuje klientów bez limitów, sam kredyt może jedynie odsunąć problem.
10. Co zrobić, gdy klient nie płaci?
- Sprawdź dokumenty i rozliczenia. Ustal kwotę, termin, wpłaty częściowe, korekty i ewentualny spór.
- Skontaktuj się z klientem. Zapytaj o konkretną przyczynę i datę zapłaty. Zapisz ustalenia.
- Przelicz własną gotówkę. Sprawdź, które płatności przypadają przed spodziewanym wpływem i jak duża jest luka.
- Wyślij wezwanie do zapłaty, gdy jest potrzebne. Wskaż dokumenty, kwotę i rachunek; zachowaj dowód wysłania.
- Oceń dalszą ekspozycję. Warunki nowych zamówień i dostaw dostosuj do umowy oraz ryzyka.
- Dobierz dalsze dochodzenie roszczenia. Zależnie od sytuacji rozważ ugodę, mediację lub postępowanie sądowe.
11. Co daje prawo i jaka jest rola UOKiK?
W transakcjach objętych ustawą o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych wierzyciel może, po spełnieniu ustawowych warunków, mieć prawo do odsetek za opóźnienie oraz rekompensaty za koszty odzyskiwania należności. Stawki i zasady należy sprawdzać dla konkretnego okresu i rodzaju transakcji.
UOKiK prowadzi postępowania dotyczące nadmiernego opóźniania płatności. Według informacji Urzędu ustawowy próg to co najmniej 2 mln zł niespełnionych lub spełnionych po terminie świadczeń w okresie trzech kolejnych miesięcy, z uwzględnieniem zakresu i wyłączeń ustawy.
Ten próg nie oznacza, że mniejsza faktura jest „dozwolona do niepłacenia”. Dotyczy szczególnego postępowania administracyjnego. Poszczególne roszczenie o zapłatę dochodzone jest odrębną drogą.
12. Najczęstsze błędy
| Błędne przekonanie | Co warto wiedzieć? |
|---|---|
| „Mam zysk, więc mam pieniądze”. | Przychód może być ujęty przed wpływem; sprawdzaj gotówkę i terminy. |
| „Klient nie płaci, więc ja też nie muszę”. | Własny obowiązek zapłaty pozostaje; ustal rozwiązanie z wierzycielem. |
| „Wystarczy dużo sprzedawać”. | Wzrost sprzedaży na termin może powiększyć potrzebę finansowania. |
| „Każdy dług jest zaległością”. | Zobowiązanie przed terminem nie jest jeszcze spóźnione. |
| „Faktoring zawsze usuwa ryzyko”. | Podział ryzyka zależy od umowy, regresu i zakresu ochrony. |
| „Niezapłacona faktura to od razu strata całej kwoty”. | Należy ocenić odzyskiwalność; opóźnienie i definitywna utrata to różne sytuacje. |
13. Ćwiczenia z odpowiedziami
1. Firma ma 6 000 zł, jutro płaci 17 000 zł. Klient zapłaci za tydzień. Ile wynosi luka?
11 000 zł. 17 000 − 6 000 = 11 000 zł. Późniejszy wpływ nie pokrywa jutrzejszego przelewu bez finansowania pomostowego lub uzgodnienia zmian.
2. Z należności 80 000 zł po terminie jest 20 000 zł. Jaki to udział?
25%. 20 000 ÷ 80 000 × 100% = 25%.
3. Klient spóźnia się z 30 000 zł. Czy każdej kolejnej firmie zabraknie właśnie 30 000 zł?
Nie. Kwota zależy od rezerw, innych wpływów, wielkości zobowiązań i płatności częściowych. Opóźnienie może zostać zatrzymane już u pierwszego dostawcy.
4. Czy złożenie zawiadomienia do UOKiK oznacza odzyskanie faktury?
Nie. Postępowanie administracyjne i indywidualne dochodzenie zapłaty to odrębne sprawy.
14. Co warto zapamiętać?
Jedna zaległość może utrudnić wiele kolejnych płatności. Rozmiar efektu zależy od rezerw i powiązań między firmami.
Termin jest równie ważny jak kwota. Pieniądze za miesiąc nie płacą rachunku na jutro.
Zysk nie zastępuje gotówki. Monitoruj należności, własne zobowiązania i tygodniowy plan przepływów.
Wczesna reakcja daje więcej możliwości. Jasne zasady sprzedaży, limity i kontakt z kontrahentem pomagają ograniczyć skalę problemu.
W zdrowym obiegu gospodarczym firma płaci za to, co otrzymała, a jej dostawca może zrobić to samo. Zator zaczyna się wtedy, gdy ten rytm zostaje przerwany. Dobra kontrola rozrachunków pomaga wychwycić problem, zanim z jednej faktury zrobi się historia całego łańcucha firm.
Źródła i podstawa merytoryczna
Tekst, schematy, przykłady, obliczenia i wykresy są własnym opracowaniem edukacyjnym Darkenz Finanse. Źródła służą weryfikacji mechanizmu i podstaw prawnych. Weryfikacja: 25 października 2026 r.
- UOKiK — Zatory płatnicze: mechanizm przenoszenia opóźnień i zakres interwencji Urzędu.
- UOKiK — Zatory płatnicze: kolejne decyzje i wystąpienia miękkie, 12 maja 2025 r.: rozróżnienie dochodzenia własnej należności i postępowania administracyjnego.
- ELI — ustawa o przeciwdziałaniu nadmiernym opóźnieniom w transakcjach handlowych: tekst jednolity z 2023 r.; przy zastosowaniu do konkretnej sprawy sprawdź późniejsze zmiany i aktualny tekst.
Materiał przedstawia mechanizmy ekonomiczne i ogólną informację o prawie. Nie wylicza skutków podatkowych ani roszczeń dla konkretnej umowy.
Przećwicz w Excelu
Pobierz 12 zadań z automatycznym sprawdzaniem odpowiedzi i rozwiązaniami. Wpisuj wyniki w żółte pola.
Pobierz ćwiczenia Excel (.xlsx)