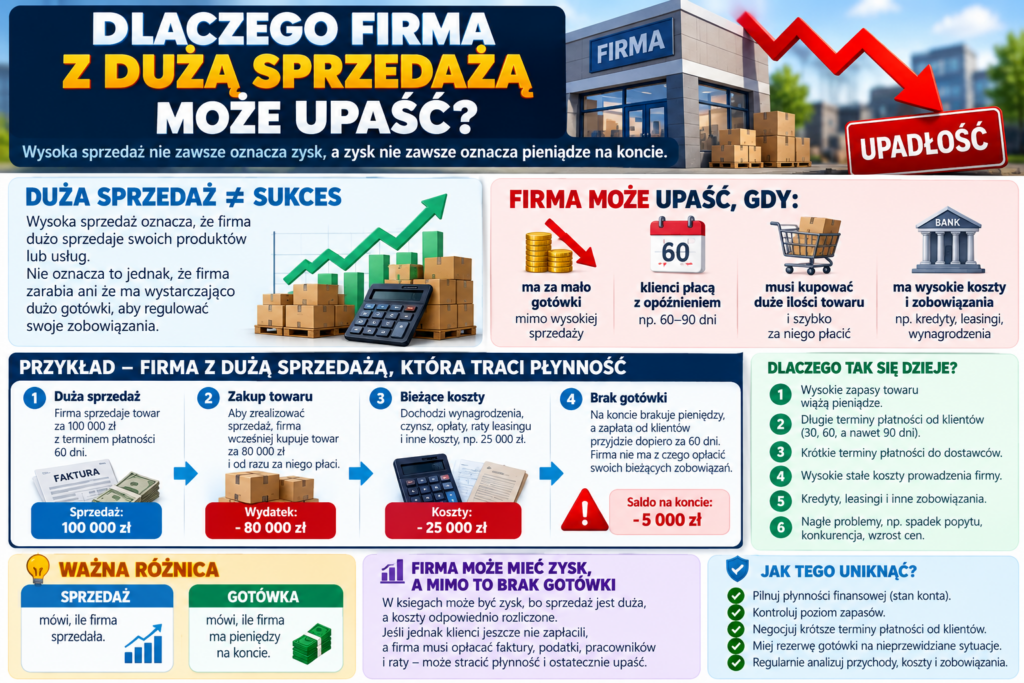
Dlaczego firma z dużą sprzedażą może upaść?
Wyobraźmy sobie firmę, która sprzedaje towary za 1 000 000 zł miesięcznie. Milion złotych sprzedaży. Brzmi świetnie. Można pomyśleć: „Taka firma musi zarabiać ogromne pieniądze”.
Tymczasem na jej rachunku bankowym może brakować pieniędzy nawet na wypłaty dla pracowników.
Jak to możliwe?
A nawet wysoki zysk nie zawsze oznacza, że firma ma pieniądze na koncie.
To jedna z najważniejszych zasad finansów przedsiębiorstwa.
Zobaczmy na prostych przykładach, jak dobrze sprzedająca firma może wpaść w poważne problemy.
📊 Sprzedaż to nie to samo co zysk
Zacznijmy od najważniejszej rzeczy. Sprzedaż mówi nam, za jaką kwotę firma sprzedała swoje towary lub usługi.
Nie mówi jednak, ile firma rzeczywiście na tym zarobiła.
W ciągu miesiąca sklep sprzedał towary za:
To jego sprzedaż.
Ale wcześniej sklep musiał kupić te towary.
Towary: 70 000 zł
Do tego dochodzą:
Policzmy
− 70 000 zł towary
− 10 000 zł wynagrodzenia
− 5000 zł magazyn
− 6000 zł reklama
− 3000 zł transport
− 2000 zł pozostałe koszty
= 4000 zł
Firma sprzedała towary za 100 000 zł, ale po uwzględnieniu przedstawionych kosztów zostało jej zaledwie 4000 zł.
To właśnie dlatego patrzenie wyłącznie na wielkość sprzedaży może być bardzo mylące.
📉 Duża sprzedaż przy niskiej marży
Im większa sprzedaż, tym lepiej? Tylko wtedy, gdy firma rzeczywiście zarabia na sprzedawanych produktach.
Wyobraźmy sobie znacznie większą firmę.
Sprzedaje towary za:
Robi wrażenie.
Problem polega na tym, że firma działa na bardzo niskiej marży.
Załóżmy dla uproszczenia, że towary sprzedawane za milion złotych kosztowały firmę 950 000 zł.
− 950 000 zł
= 50 000 zł
A firma musi jeszcze zapłacić za pracowników, magazyn, energię, transport, księgowość, reklamę, leasingi, kredyty, ubezpieczenia i inne koszty działalności.
Załóżmy, że wynoszą one łącznie 60 000 zł.
− 950 000 zł
− 60 000 zł pozostałych kosztów
= −10 000 zł
Większa sprzedaż nie zawsze oznacza więc większy zysk.
Jeżeli firma zarabia zbyt mało na każdej sprzedaży, zwiększanie obrotów może wręcz zwiększać jej problemy.
💰 Jest jeszcze jeden problem – gotówka
Załóżmy teraz, że firma rzeczywiście jest rentowna. Sprzedaje dużo i osiąga zysk. Czy jest już bezpieczna?
Niekoniecznie.
Może pojawić się problem z płynnością finansową.
Firma potrzebuje pieniędzy między innymi na:
Firma może więc być rentowna, ale jeżeli nie ma wystarczającej ilości gotówki wtedy, kiedy trzeba zapłacić rachunki, zaczynają się problemy.
🧾 Firma sprzedała za 200 000 zł, ale pieniędzy jeszcze nie ma
To jeden z najlepszych przykładów pokazujących, dlaczego wysoka sprzedaż nie oznacza jeszcze pełnego konta bankowego.
Wyobraźmy sobie hurtownię.
W poniedziałek sprzedaje klientowi towary za:
Świetna wiadomość.
Tyle że klient nie płaci od razu.
Na fakturze znajduje się termin:
Firma ma więc sprzedaż.
Ma również należność od klienta.
Ale nie ma jeszcze 200 000 zł na rachunku bankowym.
Należność: 200 000 zł
Gotówka otrzymana od klienta dzisiaj: 0 zł
⏳ Klient zapłaci za 60 dni. Firma musi płacić już teraz
I właśnie tutaj zaczyna się prawdziwy problem z płynnością.
Dostawca, od którego hurtownia kupiła towar, chce otrzymać pieniądze w ciągu 14 dni.
Pracownikom trzeba zapłacić pod koniec miesiąca.
Leasing samochodów również trzeba zapłacić.
Dochodzi czynsz, energia, podatki i inne zobowiązania.
💰 Klient zapłaci
Firma musi poczekać na swoje pieniądze.
🧾 Dostawca chce zapłaty
Firma musi zapłacić znacznie wcześniej.
Firma musi finansować swoją działalność przez okres pomiędzy zapłatą własnych zobowiązań a otrzymaniem pieniędzy od klienta.
🧮 Zobaczmy to na konkretnych liczbach
Firma może wyglądać dobrze na papierze, a jednocześnie mieć poważny problem na rachunku bankowym.
Załóżmy, że firma ma obecnie na koncie:
Wystawiła klientowi fakturę na:
Ale klient zapłaci dopiero za 60 dni.
W najbliższym miesiącu firma musi natomiast zapłacić:
145 000 zł
Gotówka na rachunku:
50 000 zł
Brakująca gotówka:
95 000 zł
Teoretycznie klient jest winien firmie 200 000 zł.
Ale firma potrzebuje pieniędzy teraz.
Do tego potrzebna jest gotówka.
🔴 Co się stanie, jeżeli klient nie zapłaci na czas?
Termin płatności wynosił 60 dni. Mija jednak 60 dni i pieniędzy nadal nie ma.
Mija 70 dni.
Potem 80.
W końcu 90 dni.
Firma nadal posiada należność, ale jej rachunek bankowy świeci pustkami.
Zaczyna więc:
Jeżeli problem trwa zbyt długo, zaczyna się robić naprawdę niebezpiecznie.
🁢 Efekt domina
Problemy z płynnością rzadko kończą się na jednej niezapłaconej fakturze.
Dostawca może w końcu powiedzieć:
I wtedy problem robi się jeszcze większy.
Firma, która wcześniej mogła kupić towar i zapłacić później, teraz musi znaleźć pieniądze przed jego otrzymaniem.
Jednocześnie bank może ostrożniej podchodzić do dalszego finansowania.
Kontrahenci zaczynają się niepokoić.
Firma może stracić zaufanie rynku.
🚀 Firma może rosnąć… zbyt szybko
Brzmi paradoksalnie, ale gwałtowny wzrost sprzedaży również może doprowadzić do problemów finansowych.
Wyobraźmy sobie sklep, który do tej pory sprzedawał za:
Nagle zdobywa ogromnego klienta.
Sprzedaż ma wzrosnąć do:
Właściciel otwiera szampana.
Tylko że żeby sprzedać pięć razy więcej, trzeba często najpierw:
Jeżeli sprzedaż rośnie szybciej niż dostępna gotówka i możliwości finansowania, sukces może stworzyć poważny problem z płynnością.
📦 Zapasy potrafią „zjeść” gotówkę
Firma może posiadać ogromny majątek w magazynie, a jednocześnie mieć mało pieniędzy na rachunku.
Wyobraźmy sobie sklep posiadający towary warte:
To spory majątek.
Ale pracownikowi nie można wypłacić pensji kartonem butów.
Bankowi nie zapłacimy paletą telewizorów.
Rachunku za prąd również nie uregulujemy kurtkami z magazynu.
Dopóki firma go nie sprzeda i nie otrzyma zapłaty, pieniądze pozostają zamrożone w zapasach.
🏢 Wysokie koszty stałe
Niektóre rachunki przychodzą niezależnie od tego, czy firma ma świetny, czy fatalny miesiąc.
Do takich obciążeń mogą należeć między innymi:
Załóżmy, że miesięczne koszty stałe firmy wynoszą 150 000 zł.
Nagle sprzedaż spada o 30%.
Czynsz jednak nie spada o 30%.
Rata kredytu również nie.
Leasing nadal trzeba zapłacić.
🏦 Zadłużenie może przyspieszyć problemy
Kredyt może pomagać przedsiębiorstwu się rozwijać. Problem zaczyna się wtedy, gdy zobowiązań jest zbyt dużo.
Firma musi regularnie obsługiwać:
Przy dobrej sprzedaży firma może sobie z nimi radzić.
Gdy przychody nagle spadają albo klienci zaczynają płacić później, raty nadal pozostają do zapłaty.
Wysokie zadłużenie może więc mocno ograniczać finansowy margines bezpieczeństwa.
🏭 Przykład – firma, która rosła za szybko
Wyobraźmy sobie firmę MEBLOMAX produkującą meble dla hoteli i biur.
Rok 1
sprzedaży
Rok 2
sprzedaży
Rok 3
sprzedaży
Problem
Klienci płacą dopiero po 60–90 dniach.
Na pierwszy rzut oka sytuacja wygląda fantastycznie.
Firma zatrudnia ludzi, kupuje maszyny, wynajmuje większą halę i bierze samochody w leasing.
Ale za materiały, pracowników i inne zobowiązania musi płacić wcześniej, niż otrzymuje pieniądze od klientów.
W końcu jeden duży klient opóźnia płatność:
Nagle zaczyna brakować pieniędzy.
Firma opóźnia płatności dostawcom.
Dostawcy skracają terminy płatności.
Bank nie chce zwiększyć kredytu.
Ma zamówienia.
Ma maszyny.
Ma pracowników.
Ma milionową sprzedaż.
Ale zaczyna brakować jej najważniejszego paliwa codziennej działalności – gotówki.
🧠 Trzy rzeczy, których nie wolno mylić
Sprzedaż, zysk i gotówka to trzy różne rzeczy.
📊 SPRZEDAŻ
Pokazuje, za jaką wartość firma sprzedała towary lub usługi.
💹 ZYSK
Pokazuje w uproszczeniu, co pozostaje po uwzględnieniu odpowiednich kosztów.
💰 GOTÓWKA
Pokazuje, ile pieniędzy firma faktycznie ma do dyspozycji.
⚠️ WAŻNE
Te trzy wartości mogą wyglądać zupełnie inaczej.
🔍 Co powinien kontrolować przedsiębiorca?
Nie wystarczy codziennie sprawdzać, ile firma sprzedała.
Przedsiębiorca powinien regularnie obserwować:
„Ile sprzedaliśmy?”
Trzeba również zapytać:
„Czy będziemy mieli pieniądze, kiedy przyjdzie termin zapłaty naszych zobowiązań?”
🛡️ Jak zmniejszyć ryzyko utraty płynności?
Nie wszystkich problemów można uniknąć, ale przedsiębiorstwo może znacznie ograniczyć ryzyko.
Jeżeli firma płaci dostawcom po 14 dniach, a klienci płacą jej po 90 dniach, powstaje duża luka finansowa.
Towar miesiącami leżący w magazynie oznacza zamrożoną gotówkę.
Firma powinna być przygotowana na opóźnienie płatności klienta, awarię, spadek sprzedaży albo nagły wzrost kosztów.
Każdy kredyt i leasing oznacza kolejne przyszłe płatności, które trzeba uwzględniać w planowaniu.
Duży obrót przy bardzo małej marży może wyglądać imponująco, ale niekoniecznie tworzy bezpieczny biznes.
Firma powinna wiedzieć nie tylko, ile zarabia, ale również kiedy pieniądze wpłyną na konto i kiedy sama będzie musiała je wypłacić.
📌 Podsumowanie
Duża sprzedaż jest ważna, ale sama w sobie nie jest gwarancją bezpieczeństwa firmy.
Przedsiębiorstwo może sprzedawać za miliony złotych i jednocześnie:
Dlatego oceniając kondycję firmy, nie można patrzeć wyłącznie na wielkość sprzedaży.
O bezpieczeństwie przedsiębiorstwa decyduje nie tylko to, ile sprzedaje, ale również ile na tej sprzedaży zarabia, jak szybko klienci płacą, ile firma sama musi zapłacić oraz czy posiada wystarczającą ilość gotówki.
Najprościej zapamiętać:
Sprzedaż pokazuje skalę biznesu.
Zysk pokazuje jego rentowność.
Gotówka pozwala mu funkcjonować każdego dnia.
I właśnie dlatego duża sprzedaż nie chroni firmy przed upadkiem.