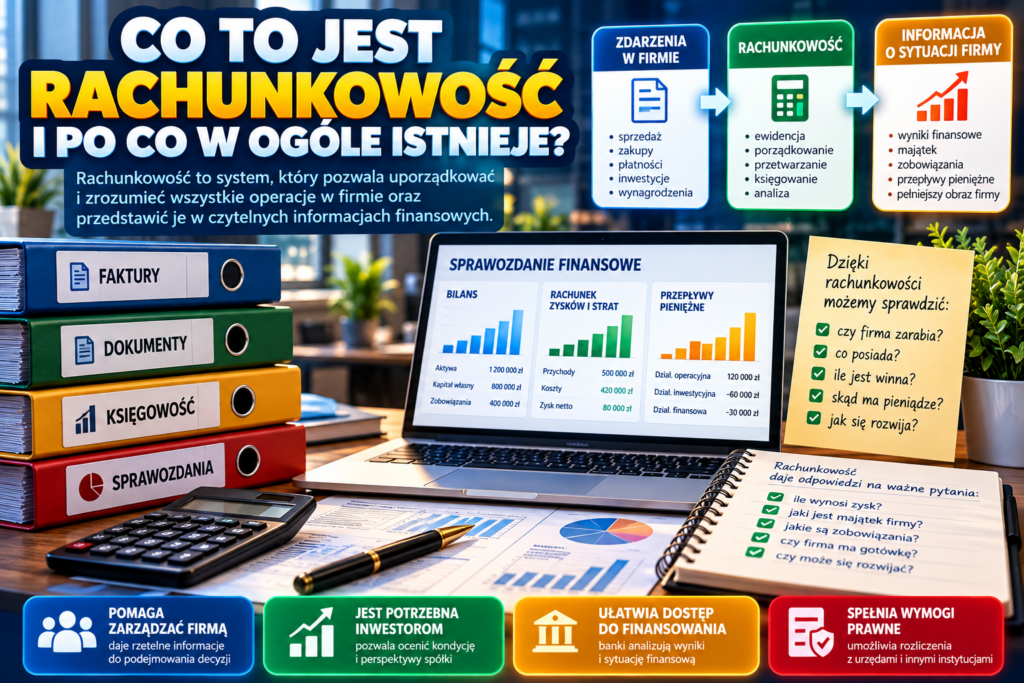
Co to jest rachunkowość i po co w ogóle istnieje?
Wyobraźmy sobie przedsiębiorstwo, które każdego dnia sprzedaje towary, kupuje materiały, płaci pracownikom, otrzymuje faktury, zaciąga kredyty i inwestuje w nowe urządzenia.
Po kilku miesiącach właściciel chce odpowiedzieć na kilka prostych pytań:
Ile firma zarobiła?
Ile ma pieniędzy?
Ile jest winna innym?
Ile klienci są winni firmie?
Jaki majątek posiada przedsiębiorstwo?
Bez uporządkowanego systemu odpowiedź na te pytania szybko stałaby się bardzo trudna.
I właśnie dlatego istnieje rachunkowość.
1 Rachunkowość – najprościej jak się da
Rachunkowość można wyobrazić sobie jako uporządkowany system informacji o działalności przedsiębiorstwa.
Firma wykonuje każdego dnia dziesiątki, setki, a czasami tysiące operacji gospodarczych.
Kupuje. Sprzedaje. Płaci. Otrzymuje pieniądze. Zaciąga zobowiązania. Kupuje majątek. Wypłaca wynagrodzenia.
Rachunkowość pozwala te zdarzenia odpowiednio rejestrować, porządkować i przedstawiać w postaci informacji finansowych.
Rachunkowość pomaga zamienić ogromną liczbę operacji wykonywanych przez przedsiębiorstwo w uporządkowane informacje finansowe.
2 Po co właściwie firmie rachunkowość?
Załóżmy, że prowadzimy piekarnię.
Codziennie sprzedajemy chleb, bułki i ciasta.
Jednocześnie kupujemy mąkę, drożdże, energię, opakowania i paliwo.
Płacimy pracownikom, dostawcom, bankowi oraz urzędom.
Bez odpowiedniej ewidencji po kilku miesiącach moglibyśmy nie wiedzieć nawet, czy naprawdę zarabiamy.
Ania widzi na rachunku bankowym:
40 000 zł
Czy oznacza to, że jej firma zarobiła 40 000 zł?
Nie.
Część pieniędzy może być potrzebna na zapłatę faktur, podatków, wynagrodzeń albo rat kredytu.
Na koncie mogą znajdować się pieniądze, które nie są zyskiem przedsiębiorstwa.
Dlatego samo sprawdzanie salda rachunku bankowego nie wystarcza do oceny sytuacji firmy.
3 Rachunkowość pokazuje, co firma posiada
Każde przedsiębiorstwo posiada określony majątek.
Może to być:
🏦 pieniądze na rachunku bankowym,
📦 zapasy towarów i materiałów,
🧾 należności od klientów,
🚚 samochody,
⚙️ maszyny i urządzenia,
🏢 budynki,
💻 sprzęt komputerowy.
W rachunkowości składniki majątku przedsiębiorstwa są prezentowane między innymi jako aktywa.
Dzięki temu możemy zobaczyć nie tylko, ile firma posiada pieniędzy, ale również w jakiej postaci znajduje się jej majątek.
4 Ale skąd firma wzięła pieniądze na ten majątek?
To kolejne ważne pytanie.
Wyobraźmy sobie przedsiębiorstwo posiadające majątek o wartości 1 000 000 zł.
Sama ta informacja niewiele nam mówi.
Musimy jeszcze wiedzieć, skąd pochodziło finansowanie tego majątku.
Część może pochodzić od właścicieli przedsiębiorstwa.
Część może pochodzić z kredytów, pożyczek oraz innych zobowiązań.
W uproszczeniu pokazuje część finansowania przypisaną właścicielom przedsiębiorstwa po uwzględnieniu zobowiązań.
Pokazują kwoty, które przedsiębiorstwo jest zobowiązane zapłacić innym podmiotom.
W bilansie obowiązuje podstawowa zależność:
5 Rachunkowość pomaga ustalić wynik firmy
Właściciela przedsiębiorstwa interesuje oczywiście również to, czy firma zarabia.
Do tego potrzebujemy między innymi informacji o przychodach i kosztach.
Pokazują między innymi efekty sprzedaży produktów, towarów lub usług wyrażone w pieniądzu.
Pokazują wartość zasobów zużytych lub wykorzystanych w działalności, zgodnie z zasadami rachunkowości.
W bardzo dużym uproszczeniu:
Przychody piekarni w miesiącu:
50 000 zł
Koszty:
42 000 zł
W naszym uproszczonym przykładzie przedsiębiorstwo osiągnęło 8 000 zł zysku.
6 Rachunkowość to nie tylko pieniądze na koncie
To jedna z najważniejszych rzeczy do zrozumienia.
Rachunkowość nie polega wyłącznie na obserwowaniu wpływów i wypływów pieniędzy.
Dlaczego?
Ponieważ wiele zdarzeń gospodarczych nie pokrywa się w czasie z przepływem gotówki.
Firma sprzedaje klientowi towar za:
10 000 zł.
Klient otrzymuje fakturę z terminem płatności za 30 dni.
Sprzedaż już nastąpiła, ale pieniądze jeszcze nie wpłynęły na konto.
Powstaje natomiast należność od klienta.
Przychód nie zawsze oznacza natychmiastowy wpływ pieniędzy.
Koszt nie zawsze oznacza natychmiastowy wydatek.
Dlatego wynik finansowy i stan rachunku bankowego mogą być zupełnie różnymi wartościami.
7 Dokumenty są podstawą wielu zapisów
W firmie każdego dnia pojawiają się dokumenty związane z operacjami gospodarczymi.
Mogą to być między innymi faktury sprzedaży, faktury zakupu, wyciągi bankowe, dokumenty magazynowe czy dokumentacja dotycząca wynagrodzeń.
DOKUMENT
EWIDENCJA
INFORMACJA FINANSOWA
Dokumentacja pozwala potwierdzić, że określone zdarzenie rzeczywiście miało miejsce oraz stanowi podstawę do jego odpowiedniego ujęcia.
8 Kto korzysta z rachunkowości?
Informacje tworzone przez rachunkowość nie są potrzebne wyłącznie księgowym.
Korzysta z nich wiele różnych osób i instytucji.
Chcą wiedzieć, czy firma zarabia, ile posiada majątku i czy może bezpiecznie się rozwijać.
Analizują wyniki, majątek, zadłużenie i przepływy przed podjęciem decyzji inwestycyjnej.
Chcą ocenić sytuację finansową przedsiębiorstwa i jego zdolność do regulowania zobowiązań.
Mogą interesować się wiarygodnością i kondycją finansową firmy, z którą współpracują.
Informacje rachunkowe są również wykorzystywane do realizacji obowiązków wobec państwa i innych instytucji.
9 Trzy podstawowe sprawozdania finansowe
W przypadku wielu przedsiębiorstw efektem prowadzenia rachunkowości jest między innymi sprawozdanie finansowe.
Dla początkującego inwestora szczególnie ważne są trzy elementy.
| Sprawozdanie | Co pomaga zobaczyć? |
|---|---|
| Bilans | Co firma posiada oraz jakie ma kapitały i zobowiązania. |
| Rachunek zysków i strat | Jak kształtowały się przychody, koszty i wynik przedsiębiorstwa. |
| Rachunek przepływów pieniężnych | Skąd pochodziła gotówka i na co została wykorzystana. |
📸 Bilans – zdjęcie sytuacji firmy na określony dzień.
🎬 Rachunek zysków i strat – pokazuje wyniki osiągane w określonym okresie.
💵 Cash flow – pokazuje przepływy pieniężne.
10 Co by było, gdyby rachunkowości nie było?
Wyobraźmy sobie firmę zatrudniającą 200 osób i obsługującą kilka tysięcy klientów.
Każdego miesiąca przedsiębiorstwo wykonuje tysiące operacji.
Bez uporządkowanego systemu właściciel nie wiedziałby dokładnie:
❌ ile ma zobowiązań,
❌ ile klienci są jej winni,
❌ ile posiada zapasów,
❌ jaki ma majątek,
❌ jak zmieniła się jej sytuacja finansowa.
Podejmowanie decyzji biznesowych przypominałoby wtedy prowadzenie samochodu nocą bez świateł.
Można jechać.
Tylko nie bardzo wiadomo, co znajduje się przed nami.
Rachunkowość a księgowość – czy to dokładnie to samo?
W języku potocznym słowa „rachunkowość” i „księgowość” często są używane zamiennie.
W rzeczywistości rachunkowość jest pojęciem szerszym.
Dotyczy przede wszystkim prawidłowego rejestrowania zdarzeń gospodarczych w księgach i ewidencjach.
Obejmuje szerszy system gromadzenia, przetwarzania, prezentowania i wykorzystywania informacji finansowych.
To ważne rozróżnienie.
Rachunkowość nie kończy się w momencie zaksięgowania faktury.
Jej zadaniem jest również dostarczenie informacji, dzięki którym można zrozumieć sytuację przedsiębiorstwa.
Przykład – jeden miesiąc w piekarni Ani
Wróćmy jeszcze raz do naszej piekarni.
W ciągu miesiąca wydarzyło się między innymi:
| Zdarzenie | Kwota |
|---|---|
| Sprzedaż pieczywa i innych produktów | 50 000 zł |
| Zakup materiałów | 18 000 zł |
| Wynagrodzenia | 12 000 zł |
| Czynsz i energia | 6 000 zł |
| Zakup nowej maszyny | 20 000 zł |
| Otrzymany kredyt | 30 000 zł |
Gdyby Ania patrzyła wyłącznie na rachunek bankowy, mogłaby łatwo pomylić kilka różnych rzeczy.
Otrzymane 30 000 zł kredytu zwiększyło ilość pieniędzy na koncie.
Ale kredyt nie jest zyskiem firmy.
Zakup maszyny zmniejszył ilość gotówki.
Ale nie oznacza to automatycznie, że cała wartość maszyny staje się kosztem tego jednego miesiąca.
Pozwala ona rozdzielić rzeczy, które na rachunku bankowym wyglądają po prostu jak „pieniądze weszły” albo „pieniądze wyszły”, ale ekonomicznie oznaczają zupełnie coś innego.
Dlaczego rachunkowość jest ważna dla inwestora?
Inwestor kupujący akcje przedsiębiorstwa powinien wiedzieć, co dzieje się wewnątrz firmy.
A ogromna część informacji, które wykorzystuje podczas analizy spółki, pochodzi właśnie z rachunkowości.
Dzięki niej inwestor może sprawdzić między innymi:
💰 czy firma osiąga zyski,
📊 jakie ma marże,
🏦 jak duże jest zadłużenie,
💵 ile posiada gotówki,
🧾 ile wynoszą należności i zobowiązania,
📦 jak zmieniają się zapasy,
🔄 czy działalność generuje gotówkę.
Dlatego nauka rachunkowości może bardzo pomóc również osobie, która nie zamierza zostać księgowym.
Pozwala po prostu lepiej rozumieć przedsiębiorstwa.
📌 PODSUMOWANIE
Rachunkowość jest systemem gromadzenia, porządkowania, przetwarzania i prezentowania informacji o działalności oraz sytuacji finansowej przedsiębiorstwa.
Pozwala zobaczyć nie tylko, ile pieniędzy znajduje się na rachunku bankowym.
Pomaga również określić:
co firma posiada,
ile ma zobowiązań,
ile zarobiła,
jakie poniosła koszty,
ile pieniędzy są jej winni klienci,
oraz jak zmienia się jej sytuacja finansowa.
Bez rachunkowości zarządzanie większym przedsiębiorstwem oraz jego analiza byłyby niezwykle trudne.
🏢 Firma wykonuje tysiące różnych operacji.
📄 Dokumenty dostarczają informacji o wielu z tych zdarzeń.
📚 Rachunkowość je porządkuje i przetwarza.
📊 Sprawozdania finansowe przedstawiają uporządkowany obraz sytuacji przedsiębiorstwa.
🧠 A właściciel, zarząd, inwestor czy bank mogą na tej podstawie podejmować decyzje.
Rachunkowość jest więc w pewnym sensie językiem biznesu – pozwala przełożyć działalność firmy na liczby, które można zrozumieć i analizować.