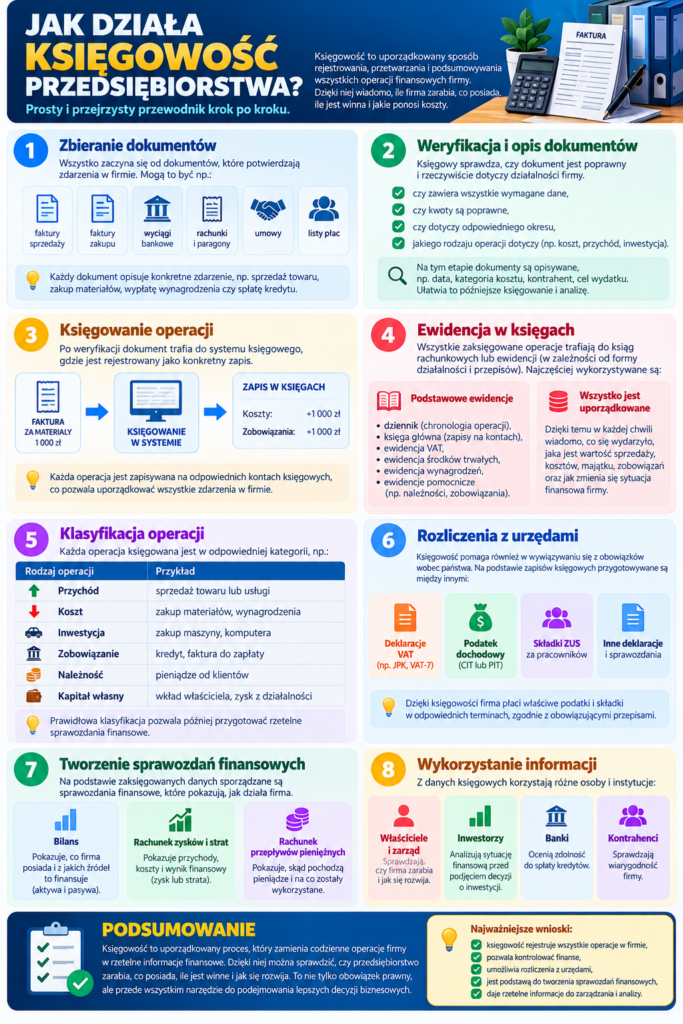
Jak działa księgowość przedsiębiorstwa?
Firma każdego dnia wykonuje wiele różnych operacji.
Sprzedaje towary, kupuje materiały, płaci pracownikom, otrzymuje faktury, wykonuje przelewy, kupuje maszyny, zaciąga kredyty i reguluje podatki.
Gdy przedsiębiorstwo jest małe, właściciel może jeszcze pamiętać większość ważnych wydatków i wpływów.
Ale wraz z rozwojem firmy liczba dokumentów może szybko wzrosnąć do setek albo tysięcy miesięcznie.
Ktoś musi więc uporządkować te wszystkie informacje.
I właśnie tutaj zaczyna się księgowość przedsiębiorstwa.
1 Wszystko zaczyna się od zdarzenia gospodarczego
Zanim pojawi się zapis w systemie księgowym, najpierw coś musi wydarzyć się w przedsiębiorstwie.
Firma może na przykład:
📦 sprzedać towar,
💻 kupić komputer,
👷 naliczyć wynagrodzenia pracownikom,
🏦 otrzymać kredyt,
🚚 zapłacić za transport,
⚡ otrzymać fakturę za energię.
Takie zdarzenia mogą wpływać na majątek przedsiębiorstwa, jego zobowiązania, przychody, koszty albo przepływy pieniężne.
2 Do firmy trafiają dokumenty
Księgowość nie powinna opierać się na pamięci właściciela.
Podstawą wielu zapisów są odpowiednie dokumenty potwierdzające określone zdarzenia.
W przedsiębiorstwie mogą pojawiać się między innymi:
Mogą występować również dokumenty magazynowe, umowy, raporty kasowe, dokumenty dotyczące środków trwałych oraz wiele innych.
3 Dokument trzeba najpierw sprawdzić
Samo otrzymanie faktury nie oznacza jeszcze, że należy ją bezmyślnie wprowadzić do systemu.
Dokument powinien zostać odpowiednio zweryfikowany.
✔ czy dokument dotyczy naszej firmy,
✔ czy dane kontrahenta są prawidłowe,
✔ czy zgadzają się kwoty,
✔ czego dotyczy zakup lub sprzedaż,
✔ jakiego okresu dotyczy dokument,
✔ jaki jest termin płatności,
✔ jak należy zaklasyfikować daną operację.
To ważne, ponieważ błędne dane wejściowe mogą później oznaczać błędne księgowania, rozliczenia i raporty.
4 Dokument trafia do systemu księgowego
Po sprawdzeniu dokument może zostać odpowiednio ujęty w systemie księgowym.
Nie chodzi jednak tylko o przepisanie kwoty z faktury.
Trzeba ustalić, co ekonomicznie oznacza dana operacja.
Ania kupuje mąkę za:
1000 zł
Dostawca wystawia fakturę z terminem płatności za 14 dni.
Firma otrzymała materiały, ale jeszcze za nie nie zapłaciła.
W uproszczeniu księgowość musi więc odnotować między innymi fakt zakupu oraz powstanie zobowiązania wobec dostawcy.
Jedno zdarzenie może wpływać jednocześnie na kilka elementów sytuacji finansowej przedsiębiorstwa.
5 Operacje są klasyfikowane
Nie wszystkie operacje oznaczają to samo.
Księgowość musi odpowiednio rozpoznać i sklasyfikować zdarzenia.
| Rodzaj | Prosty przykład |
|---|---|
| Przychód | Sprzedaż produktu lub usługi |
| Koszt | Zużycie materiałów, wynagrodzenia |
| Aktywo | Gotówka, należność, maszyna |
| Zobowiązanie | Faktura od dostawcy oczekująca na zapłatę |
| Należność | Kwota, którą klient powinien zapłacić firmie |
| Kapitał własny | Jedno ze źródeł finansowania majątku firmy |
Prawidłowa klasyfikacja jest bardzo ważna.
Jeżeli coś zostanie błędnie przypisane, może później zniekształcić obraz sytuacji przedsiębiorstwa.
6 Co właściwie oznacza „zaksięgować fakturę”?
To określenie słyszymy bardzo często.
W najprostszym ujęciu oznacza ono odpowiednie zarejestrowanie operacji w prowadzonej ewidencji księgowej zgodnie z jej charakterem i obowiązującymi zasadami.
W pełnej księgowości wykorzystuje się między innymi konta księgowe.
Pozwalają one grupować operacje według określonych kategorii.
Firma otrzymuje fakturę za usługę reklamową:
2000 zł.
Faktura zostanie zapłacona później.
W odpowiednich warunkach zapis może odzwierciedlać między innymi:
koszt usługi reklamowej
oraz
zobowiązanie wobec dostawcy.
Kiedy firma później zapłaci fakturę, nastąpi kolejna operacja – zmniejszy się stan środków pieniężnych i zostanie rozliczone zobowiązanie wobec dostawcy.
7 Księgowość pokazuje, kto komu jest winien pieniądze
To jeden z bardzo praktycznych elementów księgowości.
To w uproszczeniu pieniądze, które inni powinni zapłacić przedsiębiorstwu.
Przykład: klient kupił towar i zapłaci za 30 dni.
To kwoty, które przedsiębiorstwo powinno zapłacić innym.
Przykład: firma otrzymała fakturę od dostawcy i zapłaci ją za 14 dni.
ZOBOWIĄZANIE = FIRMA MA ZAPŁACIĆ KOMUŚ
To rozróżnienie jest bardzo ważne dla kontroli płynności finansowej.
8 Faktura to jeszcze nie to samo co przelew
To jedna z najważniejszych rzeczy, które powinien zrozumieć początkujący.
Moment wystawienia lub otrzymania faktury oraz moment zapłaty mogą być różne.
Firma sprzedaje klientowi towary za:
20 000 zł
Termin płatności wynosi 60 dni.
Firma dokonała sprzedaży i ma należność od klienta.
Ale na rachunku bankowym tych 20 000 zł jeszcze nie ma.
To właśnie jedna z przyczyn, dla których księgowość nie może polegać wyłącznie na analizowaniu rachunku bankowego.
9 Księgowość kontroluje również rozrachunki
Wyobraźmy sobie firmę posiadającą 500 klientów i 100 dostawców.
Codziennie jedni płacą, inni dopiero otrzymują faktury, a część kontrahentów spóźnia się z zapłatą.
Bez odpowiedniej ewidencji szybko zrobiłby się chaos.
Księgowość pozwala sprawdzić między innymi:
💰 jaką kwotę powinien zapłacić,
📅 kiedy mija termin płatności,
🧾 którym dostawcom firma jest winna pieniądze,
⏰ które zobowiązania należy zapłacić w najbliższym czasie.
Dzięki temu informacje księgowe pomagają również w zarządzaniu płynnością przedsiębiorstwa.
10 Co dzieje się z zakupioną maszyną?
Nie każdy zakup przedsiębiorstwa jest traktowany dokładnie tak samo.
Wyobraźmy sobie, że firma kupuje dużą maszynę za:
Maszyna będzie wykorzystywana przez kilka lat.
Jeżeli spełnia odpowiednie warunki, może zostać ujęta jako środek trwały, a jej wartość będzie następnie rozliczana zgodnie z zasadami amortyzacji.
To pokazuje, dlaczego księgowość wymaga czegoś więcej niż prostego stwierdzenia:
W rachunkowości moment wydania pieniędzy i moment ujęcia kosztu nie zawsze są identyczne.
11 Księgowość pomaga ustalić wynik finansowy
Po odpowiednim ujęciu operacji można określić między innymi przychody i koszty przedsiębiorstwa.
W dużym uproszczeniu:
Przychody: 200 000 zł
Koszty: 170 000 zł
W naszym uproszczonym przykładzie firma osiągnęła 30 000 zł zysku.
Ale księgowość pozwala również dokładniej zobaczyć, skąd wynik się wziął.
Możemy analizować poszczególne grupy przychodów i kosztów zamiast patrzeć wyłącznie na końcową liczbę.
12 Księgowość a podatki
Księgowość przedsiębiorstwa jest również związana z realizacją obowiązków podatkowych i sprawozdawczych.
W zależności od sytuacji przedsiębiorstwa mogą występować między innymi:
Rachunkowość i podatki są ze sobą powiązane, ale nie są dokładnie tym samym. Wynik księgowy przedsiębiorstwa i podstawa opodatkowania mogą się od siebie różnić.
13 Na koniec okresu trzeba wszystko sprawdzić
Księgowość nie polega tylko na codziennym wprowadzaniu dokumentów.
Na koniec określonych okresów dane muszą zostać odpowiednio zweryfikowane i uzgodnione.
Sprawdza się między innymi:
✔ należności,
✔ zobowiązania,
✔ stan środków pieniężnych,
✔ rozliczenia podatkowe,
✔ środki trwałe i amortyzację,
✔ kompletność dokumentacji.
Celem jest uzyskanie możliwie rzetelnych i uporządkowanych informacji o sytuacji przedsiębiorstwa.
14 Z danych księgowych powstają sprawozdania
W przypadku podmiotów zobowiązanych do sporządzania sprawozdania finansowego dane zgromadzone w księgach są podstawą jego przygotowania.
Dla początkującego inwestora szczególnie ważne są trzy elementy:
Dzięki temu tysiące pojedynczych operacji można ostatecznie przedstawić w znacznie bardziej uporządkowanej formie.
Jak wygląda cały proces?
Możemy teraz połączyć wszystko w jeden prosty ciąg:
ZDARZENIE
DOKUMENT
KSIĘGOWANIE
RAPORT
W praktyce proces jest oczywiście bardziej rozbudowany, ale ten schemat dobrze pokazuje podstawową zasadę działania księgowości.
Jeden miesiąc w piekarni Ani
Zobaczmy teraz cały proces na jednym prostym przykładzie.
W ciągu miesiąca Ania:
| Zdarzenie | Kwota |
|---|---|
| Sprzedała pieczywo i ciasta | 60 000 zł |
| Kupiła materiały | 20 000 zł |
| Naliczyła wynagrodzenia | 15 000 zł |
| Otrzymała fakturę za energię | 4 000 zł |
| Kupiła urządzenie | 12 000 zł |
| Otrzymała kredyt bankowy | 30 000 zł |
Na rachunku bankowym pojawiają się wpływy i wypływy.
Ale księgowość musi rozpoznać, co każdy z nich naprawdę oznacza.
I właśnie dlatego księgowość jest potrzebna.
Gdyby właściciel patrzył wyłącznie na wpływy i wypływy z konta, mógłby błędnie ocenić sytuację przedsiębiorstwa.
Po co właścicielowi firmy księgowość?
Księgowość często kojarzy się przede wszystkim z podatkami i obowiązkami wobec urzędów.
Ale dobrze prowadzona informacja księgowa może być również bardzo przydatnym narzędziem zarządzania przedsiębiorstwem.
Właściciel może na jej podstawie sprawdzić między innymi:
📉 jakie ponosi koszty,
📈 czy działalność jest rentowna,
🏦 jakie posiada zobowiązania,
🧾 ile pieniędzy powinni zapłacić klienci,
📦 jaką wartość mają zapasy,
💵 jak wygląda sytuacja gotówkowa,
⚙️ jaki majątek posiada przedsiębiorstwo.
Po co księgowość inwestorowi?
Księgowość jest niezwykle ważna również dla inwestora giełdowego.
Kiedy inwestor analizuje raport spółki, tak naprawdę korzysta z informacji powstałych dzięki systemowi rachunkowości przedsiębiorstwa.
To właśnie dzięki nim może sprawdzić:
Bez zrozumienia podstaw księgowości można patrzeć na raport finansowy i widzieć tylko tabelę pełną liczb.
Po poznaniu podstaw zaczynamy rozumieć, co te liczby mówią o przedsiębiorstwie.
Najczęstszy błąd początkującego
Jednym z najczęstszych błędów jest traktowanie wszystkich pieniędzy znajdujących się na rachunku przedsiębiorstwa jako zysku.
Wyobraźmy sobie, że firma ma na koncie:
Ale jednocześnie:
ma do zapłaty wynagrodzenia 25 000 zł,
posiada ratę kredytu 10 000 zł,
oraz inne zobowiązania.
Samo saldo rachunku nie mówi więc, ile przedsiębiorstwo naprawdę zarobiło ani jaka jest jego pełna sytuacja finansowa.
📌 PODSUMOWANIE
Księgowość przedsiębiorstwa działa jak uporządkowany system informacji finansowej.
Najpierw w firmie dochodzi do określonego zdarzenia gospodarczego.
Następnie pojawia się odpowiednia dokumentacja.
Dokument jest sprawdzany, klasyfikowany i ujmowany w odpowiedniej ewidencji.
Dzięki temu przedsiębiorstwo może kontrolować przychody, koszty, majątek, należności, zobowiązania i wiele innych informacji.
Dane księgowe służą następnie między innymi do przygotowywania rozliczeń, raportów oraz – w odpowiednich przypadkach – sprawozdań finansowych.
A ze sprawozdań korzystają właściciele, zarząd, inwestorzy, banki i inni zainteresowani sytuacją przedsiębiorstwa.
🏢 W firmie coś się wydarza.
📄 Powstaje lub trafia do niej dokument.
🔎 Dokument zostaje sprawdzony.
📚 Operacja zostaje odpowiednio ujęta w ewidencji.
📊 Dane są porządkowane i podsumowywane.
🧾 Na ich podstawie powstają rozliczenia i raporty.
🧠 A przedsiębiorca może dzięki nim lepiej zrozumieć, co naprawdę dzieje się z jego firmą.
Księgowość nie tworzy pieniędzy. Pokazuje natomiast, skąd się wzięły, gdzie trafiły i co oznaczają dla sytuacji przedsiębiorstwa.