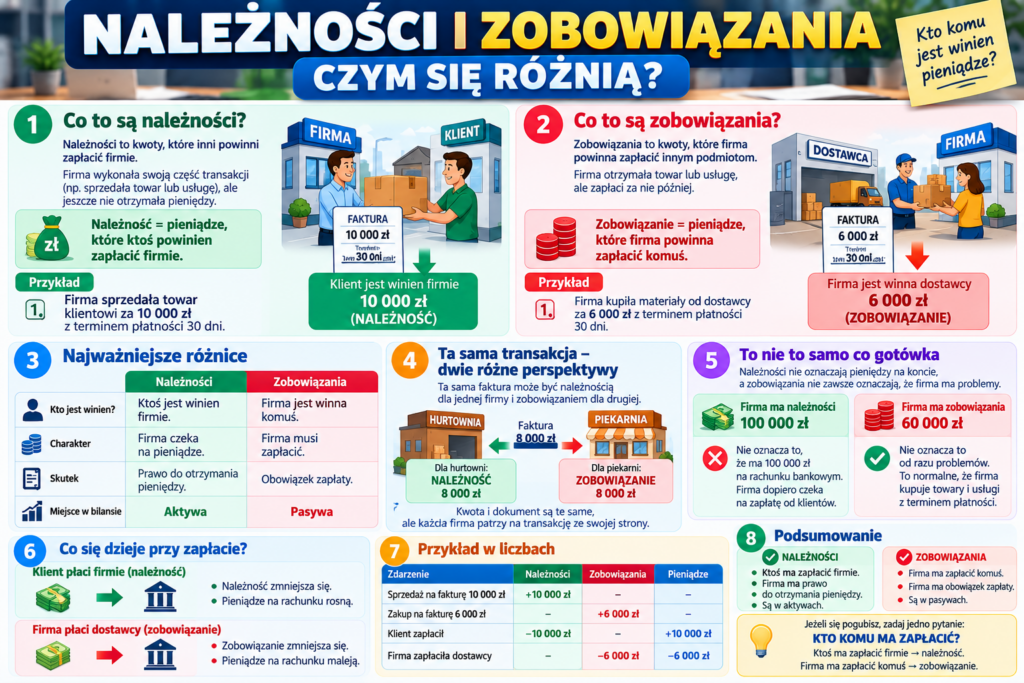
Należności i zobowiązania – czym się różnią?
Firma sprzedała klientowi towar za 10 000 zł.
Klient otrzymał fakturę, ale zapłaci dopiero za 30 dni.
Tego samego dnia firma kupiła materiały od dostawcy za 6000 zł i również otrzymała 30 dni na zapłatę.
Pojawiają się więc dwie kwoty:
10 000 zł należności oraz 6000 zł zobowiązania.
Brzmi podobnie, ale oznacza dwie zupełnie różne rzeczy.
Najprościej można powiedzieć:
Należność – ktoś powinien zapłacić firmie.
Zobowiązanie – firma powinna zapłacić komuś.
1 Co to są należności?
Zacznijmy od należności.
Wyobraźmy sobie piekarnię Ani.
Piekarnia przygotowała duże zamówienie dla restauracji.
Wartość zamówienia wynosi:
Restauracja otrzymała produkty oraz fakturę z terminem płatności wynoszącym 30 dni.
Piekarnia wykonała więc swoją część transakcji, ale jeszcze nie otrzymała pieniędzy.
Restauracja jest winna pieniądze piekarni.
Dla piekarni oznacza to prawo do otrzymania pieniędzy od klienta.
Możemy więc zapamiętać:
2 Co to są zobowiązania?
Teraz odwróćmy sytuację.
Ania kupuje od hurtowni mąkę, cukier i inne produkty.
Wartość zakupu wynosi:
Hurtownia dostarcza produkty, ale Ania nie musi płacić od razu.
Otrzymuje fakturę z terminem płatności 14 dni.
Teraz to piekarnia jest winna pieniądze hurtowni.
Firma otrzymała produkty, ale musi w przyszłości zapłacić dostawcy.
3 Najprostszy sposób na zapamiętanie
Ktoś jest winien pieniądze firmie.
Firma czeka na pieniądze.
W przyszłości powinna otrzymać zapłatę.
Firma jest winna pieniądze komuś.
Ktoś czeka na pieniądze od firmy.
Firma będzie musiała zapłacić.
4 Jedna transakcja – dwie różne perspektywy
To bardzo ważne.
Ta sama faktura może być należnością dla jednej firmy i zobowiązaniem dla drugiej.
Załóżmy, że hurtownia sprzedaje piekarni produkty za:
Piekarnia zapłaci za 30 dni.
sprzedała produkty
czeka na 8000 zł
NALEŻNOŚĆ 8000 zł
kupiła produkty
musi zapłacić 8000 zł
ZOBOWIĄZANIE 8000 zł
Dokument jest ten sam.
Kwota jest ta sama.
Ale każda firma patrzy na transakcję ze swojej perspektywy.
5 Należność nie oznacza pieniędzy na koncie
To jedna z najważniejszych rzeczy dla przedsiębiorcy i inwestora.
Załóżmy, że firma sprzedała klientom towary za:
Wszyscy klienci otrzymali faktury z terminem płatności 60 dni.
Firma ma więc należności.
Ale czy oznacza to, że posiada dodatkowe 100 000 zł na rachunku?
Nie.
Dopóki klienci nie zapłacą, należności nie są gotówką.
I właśnie dlatego szybko rosnąca sprzedaż nie zawsze oznacza poprawę sytuacji gotówkowej firmy.
6 Co się dzieje, gdy klient zapłaci?
Wróćmy do naszego przykładu.
Klient jest winien firmie:
Firma posiada więc należność 10 000 zł.
Po 30 dniach klient wykonuje przelew.
Zmniejsza się o:
10 000 zł
Rosną o:
10 000 zł
Firma nie czeka już na zapłatę.
Pieniądze rzeczywiście znajdują się teraz na jej rachunku.
7 Co się dzieje, gdy firma spłaca zobowiązanie?
Załóżmy teraz, że piekarnia jest winna dostawcy:
Dopóki firma nie zapłaci, posiada zobowiązanie w wysokości 6000 zł.
Następnie wykonuje przelew.
Zmniejsza się o:
6 000 zł
Zmniejszają się o:
6 000 zł
8 Gdzie znajdują się należności i zobowiązania?
Teraz połączmy ten temat z bilansem.
Należności są co do zasady aktywami.
Firma posiada prawo do otrzymania określonej wartości od innego podmiotu.
Zobowiązania znajdują się po stronie pasywów.
Pokazują obowiązek przekazania środków lub innych korzyści ekonomicznych innemu podmiotowi.
ZOBOWIĄZANIA → PASYWA
9 Należności od odbiorców
Jednym z najczęstszych rodzajów należności są należności od klientów.
Powstają na przykład wtedy, gdy firma:
✔ wykonuje usługę,
✔ wystawia fakturę,
✔ ale klient zapłaci dopiero później.
Firma sprzedaje klientowi towar za 20 000 zł.
Termin płatności:
30 dni.
Do momentu zapłaty firma posiada należność od klienta w wysokości:
20 000 zł
10 Zobowiązania wobec dostawców
Analogiczna sytuacja występuje przy zakupach firmy.
Przedsiębiorstwo może otrzymać towar lub usługę, ale zapłacić za nie później.
Firma kupuje materiały za:
15 000 zł.
Dostawca daje jej 30 dni na zapłatę.
Do momentu wykonania przelewu firma posiada zobowiązanie wobec dostawcy:
15 000 zł
11 Zobowiązanie to nie tylko faktura od dostawcy
Firma może mieć wiele różnych zobowiązań.
Nieopłacone faktury za towary i usługi.
Kredyty i inne zobowiązania finansowe.
Kwoty należne odpowiednim instytucjom publicznym.
Na przykład naliczone, lecz jeszcze niewypłacone wynagrodzenia.
Dlatego podczas analizy firmy nie wystarczy sprawdzić tylko jednej pozycji zobowiązań.
12 Co jeśli klient nie zapłaci?
Tutaj pojawia się ryzyko.
Firma może wykazać sprzedaż i posiadać należność, ale klient może spóźniać się z płatnością.
W najgorszym przypadku może w ogóle nie zapłacić.
Im większe problemy finansowe klienta, tym większe może być ryzyko, że firma nie odzyska całej należnej kwoty.
Dlatego przedsiębiorstwa powinny kontrolować, jak długo klienci zalegają z płatnościami i jaka część należności jest przeterminowana.
13 Dlaczego duże należności mogą być problemem?
Na pierwszy rzut oka duże należności mogą wyglądać dobrze.
Przecież oznaczają, że klienci mają zapłacić firmie dużo pieniędzy.
Problem zaczyna się wtedy, gdy firma musi długo na te pieniądze czekać.
Firma ma należności od klientów:
500 000 zł.
Jednocześnie posiada na rachunku tylko:
30 000 zł.
W ciągu najbliższych tygodni musi natomiast zapłacić dostawcom, pracownikom i bankowi:
150 000 zł.
Na papierze firma ma pół miliona złotych należności.
Ale nie może zapłacić rachunków należnościami.
Potrzebuje gotówki.
14 Czy duże zobowiązania zawsze są złe?
Nie.
Samo posiadanie zobowiązań jest normalną częścią prowadzenia przedsiębiorstwa.
Firma może na przykład kupować towary z terminem płatności 30 dni.
Dzięki temu może sprzedać część produktów, zanim sama zapłaci dostawcy.
To może być korzystne dla płynności.
Problem pojawia się wtedy, gdy firma ma ich zbyt dużo albo nie posiada wystarczających środków, aby spłacać je w terminie.
15 Należności i zobowiązania a płynność finansowa
Teraz możemy zobaczyć, dlaczego te dwa pojęcia są tak ważne.
Wyobraźmy sobie firmę, która posiada:
| Pozycja | Kwota |
|---|---|
| Należności od klientów | 200 000 zł |
| Gotówka | 20 000 zł |
| Zobowiązania wymagające niedługo zapłaty | 100 000 zł |
Na pierwszy rzut oka można powiedzieć:
„Przecież klienci są winni firmie 200 000 zł. Wszystko jest dobrze”.
Niekoniecznie.
Jeżeli klienci zapłacą dopiero za 60 dni, a firma musi zapłacić swoje 100 000 zł w ciągu najbliższych dwóch tygodni, może pojawić się poważny problem.
MUSI PASOWAĆ DO
TERMINU WYMAGANYCH PŁATNOŚCI
16 Przykład całego cyklu
Zobaczmy teraz wszystko od początku do końca.
Firma sprzedaje klientowi towary za 10 000 zł.
Klient zapłaci za 30 dni.
Powstaje należność 10 000 zł.
Firma czeka na zapłatę.
Ma należność, ale nie ma jeszcze tych 10 000 zł na rachunku.
Po 30 dniach klient wykonuje przelew.
Należność znika.
Gotówka rośnie o 10 000 zł.
Firma posiada zobowiązanie wobec dostawcy w wysokości 6000 zł.
Wykonuje przelew.
Zobowiązanie maleje o 6000 zł, a gotówka również zmniejsza się o 6000 zł.
17 Co powinien sprawdzać inwestor?
Dla inwestora należności i zobowiązania mogą powiedzieć bardzo dużo o kondycji przedsiębiorstwa.
📈 Czy należności rosną szybciej niż sprzedaż?
⏳ Jak szybko klienci płacą firmie?
⚠️ Ile należności jest przeterminowanych?
💳 Jak duże zobowiązania posiada przedsiębiorstwo?
📅 Kiedy firma musi je spłacić?
💵 Czy firma posiada wystarczającą gotówkę i inne płynne aktywa?
📊 Jak należności i zobowiązania zmieniają się na przestrzeni kilku okresów?
Szczególnie ciekawa może być sytuacja, w której sprzedaż szybko rośnie, ale należności rosną jeszcze szybciej.
Może to oznaczać między innymi, że firma coraz dłużej czeka na pieniądze od klientów.
Nie musi to automatycznie oznaczać problemu, ale zdecydowanie warto sprawdzić przyczynę.
18 Najczęstszy błąd – mylenie należności ze zobowiązaniem
Jeżeli te dwa pojęcia ciągle Ci się mylą, zastosuj jedno proste pytanie:
Klient ma zapłacić firmie.
NALEŻNOŚĆ
Firma ma zapłacić dostawcy.
ZOBOWIĄZANIE
I w większości podstawowych przykładów to wystarczy, żeby szybko rozpoznać różnicę.
Najczęstsze błędy początkujących
Nie. Firma może dopiero czekać na zapłatę.
❌ „Każde zobowiązanie oznacza, że firma ma problemy”.
Nie. Zobowiązania są normalnym elementem działalności przedsiębiorstwa.
❌ „Duże należności zawsze są czymś dobrym”.
Nie. Trzeba sprawdzić ich jakość i terminy płatności.
❌ „Sprzedaż na fakturę oznacza, że firma już otrzymała gotówkę”.
Nie, jeżeli klient jeszcze nie zapłacił.
❌ „Należność i zobowiązanie to prawie to samo”.
Nie. Są to dwie przeciwne perspektywy.
📌 PODSUMOWANIE
Należności pokazują przede wszystkim kwoty, które inne podmioty powinny zapłacić firmie.
Zobowiązania pokazują kwoty lub świadczenia, które firma powinna uregulować wobec innych podmiotów.
Najprostszy sposób na zapamiętanie:
NALEŻNOŚĆ → ktoś ma zapłacić firmie
ZOBOWIĄZANIE → firma ma zapłacić komuś
Należności są związane z aktywami przedsiębiorstwa, natomiast zobowiązania znajdują się po stronie pasywów.
Obie pozycje są niezwykle ważne podczas analizy płynności finansowej firmy.
💰 NALEŻNOŚCI
„Czekam, aż ktoś zapłaci mnie.”
Klient kupił → jeszcze nie zapłacił → firma ma należność.
NALEŻNOŚĆ = AKTYWA
💸 ZOBOWIĄZANIA
„Ktoś czeka, aż ja mu zapłacę.”
Firma kupiła → jeszcze nie zapłaciła → firma ma zobowiązanie.
ZOBOWIĄZANIA = PASYWA
Jeżeli się pogubisz, zadaj tylko jedno pytanie:
„KTO KOMU MA ZAPŁACIĆ?”
Jeżeli ktoś ma zapłacić firmie → należność.
Jeżeli firma ma zapłacić komuś → zobowiązanie.