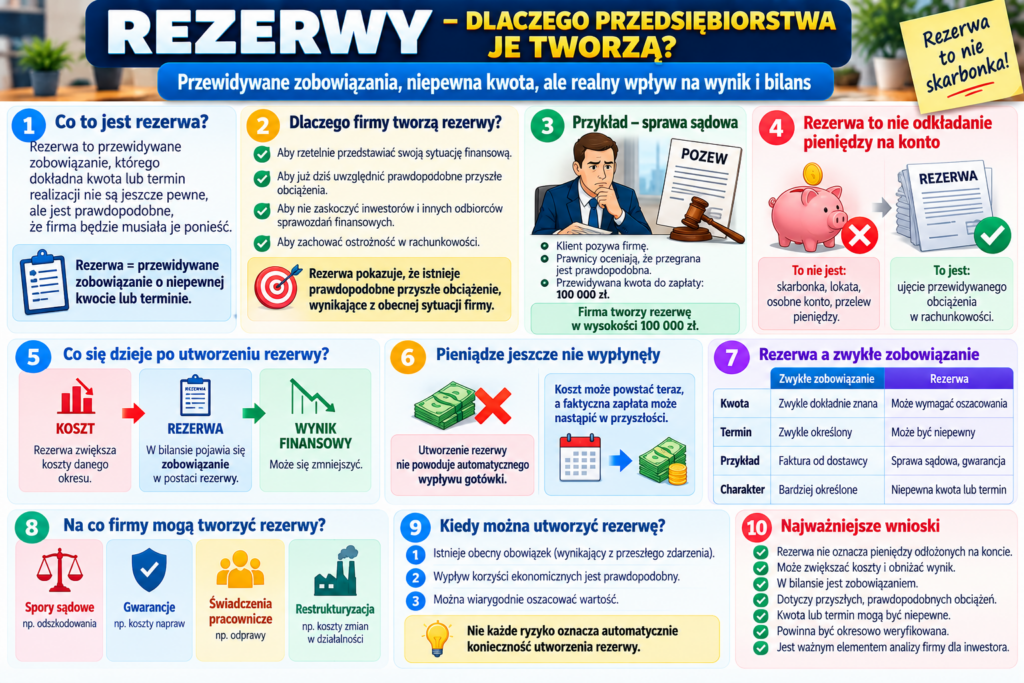
Rezerwy – dlaczego przedsiębiorstwa je tworzą?
Wyobraźmy sobie przedsiębiorstwo, które zostaje pozwane przez klienta.
Sprawa sądowa jeszcze się nie zakończyła.
Firma nie wie więc dokładnie, ile będzie musiała zapłacić.
Prawnicy oceniają jednak, że przegrana jest prawdopodobna, a przewidywana kwota do zapłaty może wynieść około 100 000 zł.
Czy przedsiębiorstwo powinno udawać, że problem nie istnieje aż do dnia wydania wyroku?
Nie zawsze.
W określonych sytuacjach właśnie dlatego w rachunkowości tworzy się rezerwy.
1 Co to jest rezerwa?
Rezerwa jest szczególnym rodzajem zobowiązania.
Dotyczy sytuacji, w której przedsiębiorstwo przewiduje przyszłe obciążenie, ale jego dokładna kwota albo termin wystąpienia nie są jeszcze pewne.
Firma wie, że prawdopodobnie będzie musiała w przyszłości ponieść określone obciążenie.
Nie wie jednak jeszcze dokładnie ile lub kiedy będzie musiała zapłacić.
O NIEPEWNEJ KWOCIE LUB TERMINIE
2 Rezerwa nie oznacza odkładania pieniędzy na osobne konto
To jeden z najczęstszych błędów początkujących.
Słowo „rezerwa” może kojarzyć się ze skarbonką.
Możemy pomyśleć:
W rachunkowości nie o to chodzi.
Utworzenie rezerwy samo w sobie nie oznacza, że firma fizycznie odkłada gotówkę.
skarbonka,
lokata bankowa,
osobny rachunek z gotówką,
automatyczny przelew pieniędzy.
ujęcie przewidywanego obciążenia w rachunkowości,
które spełnia określone warunki i może wpłynąć na wynik oraz bilans firmy.
3 Po co w ogóle tworzyć rezerwę?
Chodzi przede wszystkim o to, aby sprawozdanie finansowe przedstawiało sytuację przedsiębiorstwa możliwie rzetelnie.
Jeżeli firma już dziś posiada obowiązek wynikający z przeszłych zdarzeń i prawdopodobnie będzie musiała ponieść związane z nim obciążenie, całkowite pominięcie takiej informacji mogłoby sprawić, że sytuacja przedsiębiorstwa wyglądałaby lepiej, niż jest w rzeczywistości.
„Istnieje prawdopodobne przyszłe obciążenie, które wynika z obecnej sytuacji firmy, chociaż jego dokładna wartość lub termin nie są jeszcze pewne”.
4 Przykład – sprawa sądowa
Firma zostaje pozwana przez klienta.
Klient domaga się:
Sprawa jeszcze trwa.
Prawnicy przedsiębiorstwa analizują dokumenty i oceniają, że firma prawdopodobnie przegra.
Szacują, że najbardziej prawdopodobne obciążenie wyniesie:
Przyjmijmy dla naszego uproszczonego przykładu, że spełnione są warunki wymagane do utworzenia rezerwy.
Co ważne – w momencie jej utworzenia firma może jeszcze nikomu nie zapłacić ani złotówki.
5 Co dzieje się w momencie utworzenia rezerwy?
W typowym uproszczonym przykładzie powstają dwa skutki.
Utworzenie rezerwy może zwiększyć koszty danego okresu.
To może obniżyć wynik finansowy.
W bilansie pojawia się zobowiązanie związane z przewidywanym przyszłym obciążeniem.
KOSZT ↑
REZERWA ↑
WYNIK FINANSOWY ↓
6 Ale pieniądze jeszcze nie wypłynęły
Tutaj pojawia się podobieństwo do omawianej wcześniej amortyzacji.
Firma może ująć koszt, mimo że w tym konkretnym momencie nie następuje wypływ pieniędzy.
Firma tworzy rezerwę na sprawę sądową:
100 000 zł
Wynik finansowy może zostać obciążony kwotą 100 000 zł.
Ale sprawa sądowa nadal trwa.
Firma nie zapłaciła jeszcze klientowi.
GOTÓWKA MOŻE WYPŁYNĄĆ PÓŹNIEJ
7 Kiedy tworzy się rezerwę?
Nie można utworzyć rezerwy tylko dlatego, że zarząd obawia się, iż kiedyś może wydarzyć się coś złego.
W uproszczeniu muszą istnieć ku temu konkretne podstawy.
Wynika on ze zdarzenia, które już miało miejsce.
Czyli firma prawdopodobnie będzie musiała ponieść określone obciążenie.
Dokładna kwota może nie być znana, ale przedsiębiorstwo musi mieć możliwość dokonania rozsądnego oszacowania.
Nie każde ryzyko oznacza automatycznie konieczność utworzenia rezerwy. Sposób ujęcia zależy od charakteru zdarzenia i spełnienia odpowiednich zasad rachunkowości.
8 Rezerwa a zwykłe zobowiązanie – jaka jest różnica?
Przypomnijmy sobie zwykłe zobowiązanie wobec dostawcy.
Firma otrzymuje fakturę:
TERMIN PŁATNOŚCI: 30 DNI
W tym przypadku firma zazwyczaj zna:
✔ dokładną kwotę,
✔ wierzyciela,
✔ termin płatności.
W przypadku rezerwy występuje większa niepewność.
| Zwykłe zobowiązanie | Rezerwa | |
|---|---|---|
| Kwota | Zwykle dokładnie znana | Może wymagać oszacowania |
| Termin | Zwykle określony | Może być niepewny |
| Przykład | Faktura od dostawcy | Przewidywany koszt sporu sądowego |
| Charakter | Zobowiązanie o bardziej określonej wartości i terminie | Zobowiązanie o niepewnej kwocie lub terminie |
9 Na co firmy mogą tworzyć rezerwy?
Rezerwy mogą dotyczyć różnych przyszłych obciążeń.
W zależności od sytuacji przedsiębiorstwa mogą pojawić się między innymi rezerwy związane z:
Firma może przewidywać konieczność zapłaty odszkodowania lub innego świadczenia.
Przedsiębiorstwo może przewidywać koszty przyszłych napraw produktów objętych gwarancją.
Niektóre przyszłe świadczenia wobec pracowników mogą wymagać odpowiedniego ujęcia.
W określonych sytuacjach mogą powstać obowiązki związane z przeprowadzaną restrukturyzacją.
10 Przykład – gwarancje na produkty
Wyobraźmy sobie producenta sprzętu AGD.
W ciągu roku sprzedał:
Każde urządzenie posiada gwarancję.
Firma wie z doświadczenia, że pewna część produktów będzie wymagała naprawy.
Nie wie jednak dokładnie, który klient zgłosi usterkę i kiedy to zrobi.
Na podstawie danych historycznych przedsiębiorstwo szacuje, że przyszłe naprawy gwarancyjne będą kosztować:
Jeżeli spełnione są odpowiednie warunki, firma może utworzyć rezerwę na przewidywane koszty gwarancji.
Uwzględnia przewidywane obciążenie na podstawie dostępnych informacji i wiarygodnych szacunków.
11 Dlaczego ma to znaczenie dla wyniku firmy?
Załóżmy, że przed utworzeniem rezerwy firma osiągnęła wynik:
Następnie tworzy rezerwę związaną ze sporem sądowym:
W bardzo uproszczonym przykładzie, przy założeniu że cała kwota obciąża wynik:
Zysk spadł.
Ale przedsiębiorstwo nie musiało jeszcze zapłacić tych 200 000 zł.
12 Co się stanie, gdy firma rzeczywiście zapłaci?
Załóżmy, że po roku kończy się sprawa sądowa.
Firma musi zapłacić:
Wcześniej utworzyła już odpowiednią rezerwę.
Teraz dochodzi do rzeczywistego rozliczenia zobowiązania.
Pieniądze rzeczywiście wypływają z firmy.
Jest wykorzystywana do rozliczenia zdarzenia, na które została wcześniej utworzona.
To pokazuje różnicę pomiędzy momentem rozpoznania przewidywanego obciążenia a momentem faktycznej zapłaty.
13 A co jeśli firma zapłaci mniej, niż przewidywała?
Rezerwa jest oparta na oszacowaniu.
Rzeczywistość może więc wyglądać inaczej.
Firma mogła oszacować przyszłe obciążenie na:
A ostatecznie zapłacić:
Powstaje różnica pomiędzy wcześniejszym oszacowaniem a rzeczywistym obciążeniem.
Rezerwy są więc okresowo weryfikowane i mogą być odpowiednio aktualizowane.
14 A jeśli zagrożenie zniknie?
Może się również okazać, że przedsiębiorstwo ostatecznie nie będzie musiało ponosić przewidywanego obciążenia.
Na przykład nowe informacje mogą pokazać, że firma najprawdopodobniej nie będzie musiała zapłacić kwoty, na którą wcześniej utworzono rezerwę.
Jeżeli rezerwa przestaje być potrzebna, może zostać rozwiązana zgodnie z właściwymi zasadami rachunkowości.
Powinna być oceniana na kolejne dni bilansowe na podstawie aktualnych informacji.
15 Dlaczego rezerwy są ważne dla inwestora?
Dla inwestora rezerwy mogą być bardzo ciekawą pozycją sprawozdania finansowego.
Pokazują bowiem potencjalne obciążenia przedsiębiorstwa, które nie zawsze są widoczne przy pobieżnym spojrzeniu na przychody i zysk.
🔎 Jak duże rezerwy posiada firma?
📈 Czy rezerwy gwałtownie rosną?
⚖️ Czego dotyczą?
💰 Jak duże mogą być przyszłe wypływy pieniędzy?
📄 Co zarząd wyjaśnia w sprawozdaniu finansowym?
📊 Jak rezerwy zmieniały się na przestrzeni kilku lat?
16 Czy duże rezerwy oznaczają, że firma jest zła?
Nie.
Sama wysokość rezerw nie wystarczy do oceny przedsiębiorstwa.
Duża firma może naturalnie posiadać znacznie większe rezerwy niż małe przedsiębiorstwo.
W niektórych branżach rezerwy mogą również występować częściej ze względu na charakter prowadzonej działalności.
„Czy rezerwy są duże?”
Lepiej zapytaj:
„Dlaczego powstały, jak szybko rosną i jakie przyszłe obciążenia mogą oznaczać?”
17 Rezerwa, koszt i gotówka – trzy różne rzeczy
To dobry moment, żeby połączyć kilka wcześniejszych tematów.
| Pojęcie | Co pokazuje? |
|---|---|
| Koszt | Obciążenie wyniku finansowego przypisane do danego okresu zgodnie z zasadami rachunkowości. |
| Rezerwa | Przewidywane zobowiązanie o niepewnej kwocie lub terminie. |
| Wydatek | Rzeczywisty wypływ pieniędzy. |
Te trzy zdarzenia nie zawsze występują w tym samym momencie.
UTWORZENIE REZERWY
↓
MOŻLIWY KOSZT
PÓŹNIEJ
↓
RZECZYWISTA ZAPŁATA
18 Najczęstsze błędy początkujących
Nie. Rezerwa księgowa nie oznacza automatycznie wydzielenia gotówki.
❌ „Firma tworzy rezerwę, więc od razu płaci”.
Nie. Faktyczny wypływ pieniędzy może nastąpić znacznie później.
❌ „Każde możliwe przyszłe ryzyko wymaga rezerwy”.
Nie. Muszą być spełnione odpowiednie warunki.
❌ „Rezerwa i zwykłe zobowiązanie to dokładnie to samo”.
Nie. Rezerwę wyróżnia niepewność dotycząca kwoty lub terminu.
❌ „Jeżeli firma ma duże rezerwy, na pewno jest w złej kondycji”.
Nie. Trzeba poznać ich przyczynę, skalę i charakter.
Cały mechanizm na jednym przykładzie
Firma zostaje pozwana przez klienta.
Klient domaga się od firmy odszkodowania.
Prawnicy uznają, że wypłata jest prawdopodobna.
Przewidywane obciążenie: 100 000 zł.
Przy spełnieniu odpowiednich warunków przedsiębiorstwo ujmuje przewidywane zobowiązanie.
Utworzenie rezerwy może obciążyć wynik danego okresu.
Sprawa nadal może być w toku.
Jeżeli firma rzeczywiście musi zapłacić, dopiero wtedy może nastąpić faktyczny wypływ pieniędzy.
📌 PODSUMOWANIE
Rezerwa jest zobowiązaniem, którego dokładna kwota lub termin realizacji nie są pewne.
Przedsiębiorstwa tworzą rezerwy, aby uwzględniać prawdopodobne przyszłe obciążenia wynikające ze zdarzeń, które już miały miejsce.
Najważniejsze jest zrozumienie, że:
REZERWA ≠ GOTÓWKA ODŁOŻONA NA KONCIE
Utworzenie rezerwy może wpłynąć na koszty i wynik finansowy, mimo że firma w tym momencie jeszcze niczego nie zapłaciła.
Rzeczywisty wypływ gotówki może nastąpić dopiero później.
Wyobraź sobie, że firma wie:
„Prawdopodobnie będziemy musieli zapłacić 100 000 zł.”
Ale jeszcze nie wie dokładnie:
❓ kiedy nastąpi zapłata,
❓ albo jaka będzie ostateczna kwota.
Jeżeli spełnione są odpowiednie warunki rachunkowe, może pojawić się:
REZERWA
📉 wynik finansowy może zostać obciążony,
📄 w bilansie pojawia się odpowiednia rezerwa,
💵 ale gotówka nie musi jeszcze wypłynąć.
Rezerwa nie mówi: „już zapłaciliśmy”.
Mówi raczej: „mamy prawdopodobne zobowiązanie i musimy je uwzględnić”.