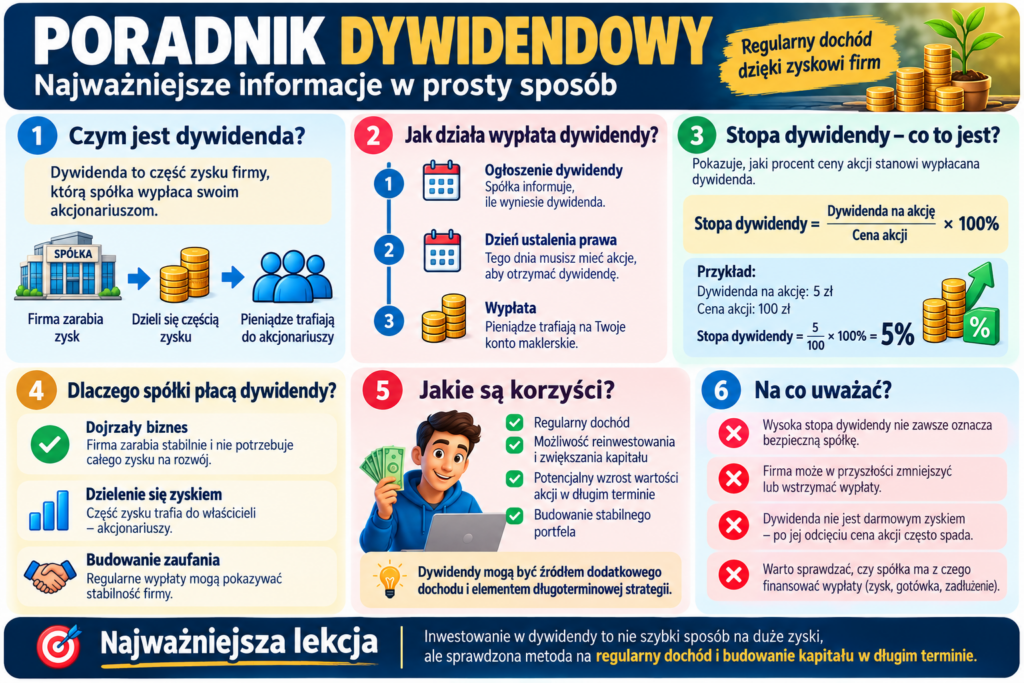
Poradnik dywidendowy – jak działają dywidendy i jak je analizować?
Na giełdzie jednym ze sposobów takiej wypłaty jest dywidenda.
Brzmi prosto. Jednak inwestowanie dywidendowe to coś więcej niż wyszukiwanie spółek z największą stopą dywidendy. W tym poradniku przejdziemy cały temat od absolutnych podstaw.
1Czym właściwie jest dywidenda?
Dywidenda to część środków przeznaczonych przez spółkę do podziału między uprawnionych akcjonariuszy, zgodnie z odpowiednią decyzją dotyczącą podziału zysku.
SPÓŁKA
WYPRACOWANY ZYSK
DECYZJA O PODZIALE
AKCJONARIUSZE
Posiadasz 100 akcji fikcyjnej spółki Darkenz Energia S.A.
Spółka wypłaca 4 zł dywidendy na akcję.
100 × 4 zł = 400 zł brutto dywidendy
Jest jednym ze sposobów wykorzystania kapitału spółki i podziału środków pomiędzy jej właścicieli.
2Dlaczego spółki wypłacają dywidendy?
Dojrzała firma może generować więcej środków, niż potrzebuje na bieżące funkcjonowanie i atrakcyjne projekty rozwojowe. Wtedy część kapitału może zostać zwrócona akcjonariuszom.
| Powód | Co to oznacza? |
|---|---|
| 💰 Dzielenie się zyskiem | Spółka przekazuje część środków właścicielom. |
| 🏭 Dojrzały biznes | Firma może nie potrzebować całego wypracowanego kapitału na rozwój. |
| 📋 Polityka dywidendowa | Niektóre firmy komunikują zasady, według których zamierzają dzielić się zyskiem. |
| ⚖️ Alokacja kapitału | Zarząd musi zdecydować, czy korzystniejsze jest reinwestowanie środków, zmniejszenie długu czy wypłata kapitału. |
3Czy każda dobra firma płaci dywidendę?
Brak dywidendy nie musi oznaczać problemów. Firma może uznać, że potrafi wykorzystać kapitał w inny sposób.
| Firma może… | Po co? |
|---|---|
| 🏭 Budować fabrykę | Zwiększyć możliwości produkcyjne. |
| 🌍 Wejść na nowy rynek | Rozwijać sprzedaż. |
| 🔬 Inwestować w badania | Tworzyć nowe produkty. |
| 🏦 Spłacać zadłużenie | Zmniejszać obciążenia finansowe. |
| 🤝 Przejmować inne firmy | Rozbudowywać biznes. |
„Czy firma wypłaca dywidendę?”
ale:
„Czy firma rozsądnie wykorzystuje wypracowany kapitał?”
4Jak wygląda droga do wypłaty dywidendy?
Przy ustalaniu, kiedy trzeba posiadać akcje, należy uwzględniać zasady rozliczania transakcji obowiązujące na danym rynku. Dlatego nie warto sprowadzać tego do zasady „kupuję w dzień dywidendy i ją dostaję”.
5Stopa dywidendy – podstawowy wskaźnik
Dywidenda na akcję: 5 zł
5 ÷ 100 × 100% = 5%
6Wyższa stopa dywidendy = lepiej?
Bardzo wysoka stopa dywidendy może wyglądać atrakcyjnie, ale czasem wynika po prostu z gwałtownego spadku kursu akcji.
Cena akcji wcześniej: 100 zł → stopa = 5%
Cena po mocnym spadku: 50 zł → stopa = 10%
Dlaczego kurs spadł?
Czy firma nadal dobrze zarabia?
Czy dywidenda jest możliwa do utrzymania?
Czy zadłużenie nie jest zbyt wysokie?
Czy biznes nie przechodzi poważnego kryzysu?
7Payout ratio – ile zysku trafia na dywidendę?
Łączna dywidenda: 40 mln zł
Payout ratio = 40%
| Przykład | Payout ratio | Co dalej? |
|---|---|---|
| Spółka A | 30% | Duża część zysku pozostaje w firmie. |
| Spółka B | 60% | Znaczna część zysku trafia do akcjonariuszy. |
| Spółka C | 95% | Warto sprawdzić, czy tak wysoka wypłata jest trwała. |
| Spółka D | powyżej 100% | Trzeba dokładnie zbadać źródło finansowania wypłaty i jej powtarzalność. |
8Dywidenda a wolne przepływy pieniężne
Zysk księgowy to nie to samo co gotówka. Dlatego przy analizie dywidendy warto spojrzeć również na przepływy pieniężne.
Przepływy operacyjne: 120 mln zł
CAPEX: 40 mln zł
Uproszczony FCF: 80 mln zł
Dywidenda: 50 mln zł
9Historia dywidend – czego szukamy?
Jedna wypłata mówi niewiele. Znacznie ciekawsza jest historia kilku lub kilkunastu lat.
| Rok | Dywidenda na akcję | Zmiana |
|---|---|---|
| 2022 | 2,00 zł | — |
| 2023 | 2,20 zł | +10% |
| 2024 | 2,40 zł | +9,1% |
| 2025 | 2,60 zł | +8,3% |
| 2026 | 2,80 zł | +7,7% |
Firma, która wypłacała dywidendy przez wiele lat, nadal może ją zmniejszyć albo całkowicie wstrzymać.
10Jak rozpoznać solidną spółkę dywidendową?
✅ Regularne zyski – biznes powinien mieć z czego finansować wypłaty.
✅ Zdrowe przepływy pieniężne – sam zysk księgowy to za mało.
✅ Rozsądne zadłużenie – dywidenda nie powinna przesłaniać problemów finansowych.
✅ Historia wypłat – pozwala zobaczyć zachowanie firmy w różnych okresach.
✅ Rozsądny payout ratio – oceniany w kontekście branży i firmy.
✅ Stabilny biznes – powtarzalne wyniki mogą ułatwiać prowadzenie polityki dywidendowej.
✅ Perspektywy – ważna jest również przyszłość przedsiębiorstwa.
✅ Polityka dywidendowa – warto sprawdzić, co sama spółka komunikuje inwestorom.
11Dywidenda nie zastępuje analizy firmy
Stopa dywidendy: 4%
Przychody: rosną
Zysk: rośnie
Dług: umiarkowany
FCF: dodatni
Spółka B
Stopa dywidendy: 12%
Przychody: spadają
Zysk: spada
Dług: mocno rośnie
FCF: ujemny
Tymczasem bardzo wysoka stopa jest właśnie powodem, aby sprawdzić sytuację dokładniej, a nie automatycznym argumentem za zakupem.
12Co dzieje się z kursem po odcięciu dywidendy?
Dywidenda nie jest „darmowym pieniądzem”. W związku z prawem do wypłaty następuje techniczne dostosowanie notowań.
Cena przed odcięciem: 100 zł
Dywidenda: 5 zł
Teoretyczny punkt odniesienia po odcięciu: około 95 zł
13Dywidenda czy wzrost kursu?
Całkowity wynik inwestora nie musi pochodzić tylko z jednego źródła.
| Element | Przykład |
|---|---|
| 📈 Zmiana kursu | 100 zł → 110 zł = +10 zł |
| 💰 Dywidenda | +4 zł |
| Łącznie przed podatkami i kosztami | +14 zł na akcję |
14Reinwestowanie dywidend – pieniądze zaczynają pracować dalej
DYWIDENDA
REINWESTOWANIE
WIĘCEJ AKTYWÓW
EFEKT SKŁADANY
Przykład czysto edukacyjny
Załóżmy hipotetycznie 10 000 zł kapitału i stałą stopę całkowitego zwrotu 6% rocznie, przy pełnym reinwestowaniu i bez podatków oraz kosztów.
15Dywidenda rosnąca może być ciekawsza niż bardzo wysoka na starcie
Porównajmy dwa całkowicie fikcyjne przypadki.
| Spółka A | Spółka B | |
|---|---|---|
| Stopa początkowa | 8% | 3% |
| Rozwój biznesu | Słaby | Stabilny |
| Dywidenda | Bez wzrostu | Stopniowo rośnie |
| Zadłużenie | Rosnące | Kontrolowane |
| FCF | Niestabilny | Dodatni i rosnący |
Chodzi o zrozumienie, że wysokość dzisiejszej dywidendy jest tylko jednym elementem całej układanki.
16Jak analizować spółkę dywidendową krok po kroku?
BIZNES
WYNIKI
GOTÓWKA
DŁUG
DYWIDENDA
PAYOUT
HISTORIA
WYCENA
| Krok | Pytanie |
|---|---|
| 1. Biznes | Czy rozumiem, na czym firma zarabia? |
| 2. Wyniki | Czy przychody i zyski są stabilne? |
| 3. Cash flow | Czy firma generuje gotówkę? |
| 4. Dług | Czy zadłużenie jest możliwe do obsługi? |
| 5. Dywidenda | Ile firma wypłaca? |
| 6. Payout | Jaką część zysku przeznacza na wypłatę? |
| 7. Historia | Jak zachowywała się w słabszych latach? |
| 8. Wycena | Ile rynek oczekuje ode mnie za tę firmę? |
17Najczęstsze pułapki
| ❌ Błąd | ✅ Lepsze podejście |
|---|---|
| Kupuję, bo stopa wynosi 15%. | Najpierw sprawdzam, dlaczego jest tak wysoka. |
| Firma płaciła przez 10 lat, więc będzie płacić zawsze. | Historia nie gwarantuje przyszłych wypłat. |
| Dywidenda = darmowy zysk. | Uwzględniam mechanizm odcięcia dywidendy. |
| Patrzę tylko na zysk. | Sprawdzam również przepływy pieniężne. |
| Jedna spółka wystarczy. | Rozumiem ryzyko koncentracji. |
| Wysoka dywidenda oznacza bezpieczną firmę. | Analizuję biznes, bilans, dług i perspektywy. |
| Kurs spadł po odcięciu – katastrofa! | Rozumiem techniczny wpływ odcięcia prawa do dywidendy. |
18Czy można żyć z dywidend?
Matematycznie można policzyć, jaki kapitał byłby potrzebny do uzyskania określonej kwoty wypłat. Ale nie oznacza to, że wypłaty będą gwarantowane.
Przy czysto hipotetycznej stopie 4%:
12 000 ÷ 0,04 = 300 000 zł
Dywidendy mogą zostać zmniejszone lub wstrzymane, kursy akcji mogą spadać, a rzeczywisty wynik zależy także od podatków, kosztów, zmian cen oraz sytuacji poszczególnych przedsiębiorstw.
19Ściąga – 7 liczb, które warto sprawdzić
📌 ŚCIĄGA DYWIDENDOWA
1. Stopa dywidendyIle dywidendy przypada względem ceny akcji?
2. Dywidenda na akcję
Ile przypada na jedną akcję?
3. Payout ratio
Jaka część zysku jest wypłacana?
4. Zysk netto
Czy firma ma źródło finansowania wypłat?
5. Cash flow / FCF
Czy biznes rzeczywiście generuje gotówkę?
6. Zadłużenie
Czy firma nie wypłaca za dużo przy wysokim długu?
7. Historia dywidend
Czy wypłaty były regularne i jak zachowywały się w trudniejszych okresach?
20Ściąga – czerwone i zielone lampki
| 🟢 WARTO ZBADAĆ POZYTYWNIE | 🔴 WYMAGA SZCZEGÓLNEJ UWAGI |
|---|---|
| Stabilne wyniki | Gwałtownie spadający zysk |
| Dodatnie przepływy operacyjne | Dług szybko rośnie |
| Kontrolowane zadłużenie | Dywidenda przewyższa powtarzalne możliwości firmy |
| Rozsądna polityka wypłat | Bardzo wysoka stopa po załamaniu kursu |
| Wieloletnia historia wypłat | Dywidenda finansowana w sposób trudny do utrzymania |
| Rosnący biznes | Pogarszające się perspektywy działalności |
🧪 Przeanalizujmy fikcyjną spółkę
Poznajmy Darkenz Energia S.A. Wszystkie dane są wymyślone wyłącznie na potrzeby nauki.
| Dane | 2024 | 2025 | 2026 |
|---|---|---|---|
| Przychody | 800 mln | 860 mln | 930 mln |
| Zysk netto | 90 mln | 100 mln | 115 mln |
| FCF | 75 mln | 85 mln | 100 mln |
| Dług netto | 200 mln | 180 mln | 150 mln |
| Dywidenda łącznie | 40 mln | 45 mln | 50 mln |
Co widzimy?
📈 Zysk netto rośnie.
💵 FCF rośnie.
📉 Dług netto maleje.
💰 Dywidenda stopniowo rośnie.
Payout ratio dla 2026 roku w uproszczeniu:
Nie oznacza to jeszcze automatycznie, że akcje są atrakcyjną inwestycją.
Nie sprawdziliśmy jeszcze między innymi wyceny, konkurencji, przyszłych inwestycji, otoczenia branżowego ani innych ryzyk biznesowych.
📝 Checklista przed analizą spółki dywidendowej
☐ Rozumiem, czym zajmuje się firma.
☐ Sprawdziłem przychody z kilku lat.
☐ Sprawdziłem zysk netto.
☐ Sprawdziłem przepływy pieniężne.
☐ Sprawdziłem zadłużenie.
☐ Znam stopę dywidendy.
☐ Znam payout ratio.
☐ Sprawdziłem historię dywidend.
☐ Wiem, czy firma posiada politykę dywidendową.
☐ Sprawdziłem, czy dywidenda rosła, malała czy była nieregularna.
☐ Nie patrzę wyłącznie na wysokość dywidendy.
☐ Rozumiem, że wypłata w przyszłości nie jest gwarantowana.
☐ Sprawdziłem wycenę przedsiębiorstwa.
☐ Rozumiem główne ryzyka biznesowe.
Najważniejsza lekcja
Inwestowanie dywidendowe nie polega na znalezieniu największej liczby w kolumnie „stopa dywidendy”.
Dywidenda jest tylko końcowym elementem znacznie większego mechanizmu. Najpierw przedsiębiorstwo musi prowadzić biznes, sprzedawać produkty lub usługi, generować wyniki i gotówkę, finansować rozwój oraz obsługiwać swoje zobowiązania.
Dopiero później może pojawić się pytanie: ile środków można rozsądnie przekazać akcjonariuszom?
Dlatego przy analizie dywidendy warto patrzeć jednocześnie na: zysk, cash flow, zadłużenie, payout ratio, historię wypłat, perspektywy biznesu oraz wycenę spółki.
Najwyższa dywidenda nie musi być najlepsza. Najniższa nie musi być najgorsza. A firma niewypłacająca dywidendy nie musi być słabym przedsiębiorstwem.
Najważniejsze jest zrozumienie, skąd pieniądze na dywidendę się biorą i czy firma może generować je również w przyszłości.
• oficjalne raporty bieżące i okresowe emitentów,
• strony relacji inwestorskich spółek,
• informacje publikowane przez Giełdę Papierów Wartościowych w Warszawie,
• raporty ESPI dotyczące uchwał, rekomendacji i decyzji związanych z dywidendami,
• sprawozdania finansowe przedsiębiorstw,
• polityki dywidendowe publikowane przez poszczególne spółki.
Materiał został napisany od podstaw dla Darkenz Finanse. Wszystkie spółki i dane wykorzystane w przykładach są fikcyjne i mają wyłącznie charakter edukacyjny.
Materiał ma charakter edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej ani indywidualnej porady finansowej. Dywidendy nie są gwarantowane, a inwestowanie w akcje wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału. Przed podjęciem decyzji inwestycyjnej należy samodzielnie zweryfikować aktualne dane i dokumenty emitenta.