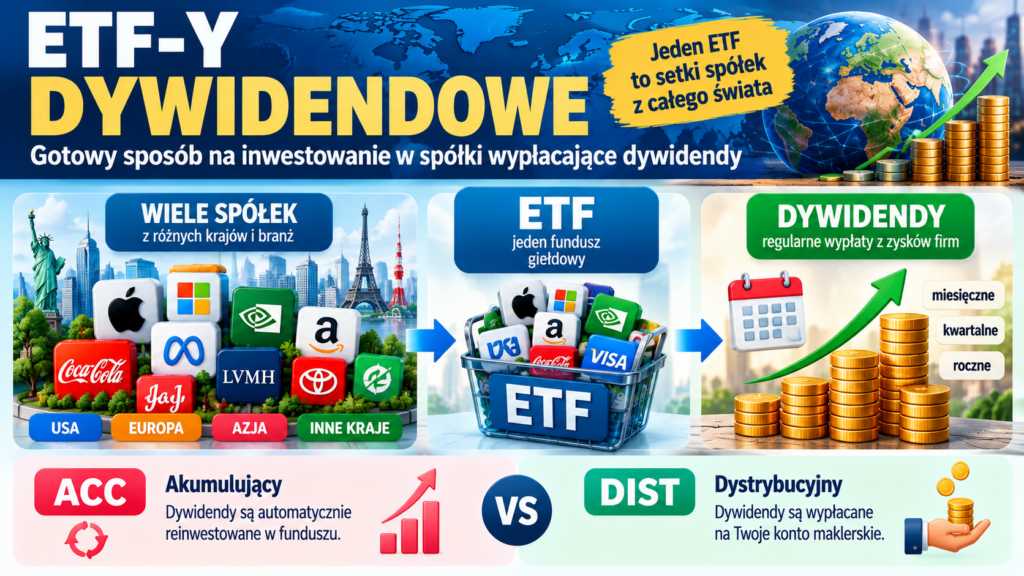
ETF-y dywidendowe – jak działają i skąd biorą się wypłaty?
Zamiast tego kupujesz jeden ETF, który posiada cały koszyk spółek dobranych według określonych zasad związanych z dywidendami.
Właśnie na tym opiera się idea ETF-ów dywidendowych.
1Co to jest ETF dywidendowy?
ETF dywidendowy to fundusz giełdowy, który daje ekspozycję na grupę spółek dobranych według określonej strategii lub indeksu związanego z dywidendami.
Nie istnieje jednak jedna uniwersalna definicja portfela „najlepszych spółek dywidendowych”.
Jeden indeks może koncentrować się na firmach z wysoką stopą dywidendy, inny na przedsiębiorstwach regularnie zwiększających wypłaty, a jeszcze inny może dodatkowo badać jakość finansową spółek.
WIELE SPÓŁEK
DYWIDENDY
ETF
INWESTOR
ETF dywidendowy nie jest jedną spółką wypłacającą dywidendę. To portfel wielu przedsiębiorstw, dobieranych według zasad konkretnego indeksu lub strategii.
2Skąd ETF bierze pieniądze?
Mechanizm zaczyna się na poziomie przedsiębiorstw.
🏦 Bank A wypłaca dywidendę
⚡ Firma energetyczna B wypłaca dywidendę
💊 Firma medyczna C wypłaca dywidendę
🏭 Firma przemysłowa D wypłaca dywidendę
ETF posiada akcje tych przedsiębiorstw, więc przypadające na fundusz dywidendy trafiają do ETF-u.
Co dzieje się z nimi dalej, zależy między innymi od tego, czy dana klasa ETF-u jest dystrybucyjna czy akumulująca.
3DIST – ETF wypłacający dochód
Fundusz okresowo przekazuje inwestorom wypłaty zgodnie z zasadami danej klasy ETF-u.
SPÓŁKI
DYWIDENDY
INWESTOR
Częstotliwość wypłat zależy od konkretnego funduszu. Może być różna, dlatego zawsze trzeba sprawdzić dokumentację produktu.
4ACC – ETF reinwestujący dochód
Dochody otrzymywane przez fundusz są reinwestowane wewnątrz ETF-u zgodnie z zasadami funduszu, zamiast być standardowo wypłacane inwestorowi.
SPÓŁKI
DYWIDENDY
REINWESTOWANIE
5ACC czy DIST – najprostsze porównanie
🔄 ACC
Dochody pozostają w funduszu.Fundusz je reinwestuje zgodnie ze swoją konstrukcją.
Inwestor nie otrzymuje typowej okresowej wypłaty dystrybucyjnej.
💵 DIST
Fundusz dokonuje okresowych wypłat.Pieniądze mogą pojawiać się na rachunku inwestora.
Zasady i częstotliwość zależą od produktu.
To przede wszystkim dwa różne sposoby postępowania z dochodami generowanymi przez portfel funduszu.
6Co oznacza stopa dywidendy ETF-u?
Podobnie jak w przypadku pojedynczych spółek, możemy spotkać informacje o stopie dochodu lub stopie dystrybucji funduszu. Trzeba jednak sprawdzić dokładną definicję używaną przez źródło.
roczna wypłata ÷ cena jednostki × 100%
Łączne wypłaty w analizowanym roku: 4 zł
4 ÷ 100 × 100% = 4%
Wysoka stopa wypłat nie oznacza automatycznie wysokiej przyszłej stopy zwrotu ani bezpiecznej inwestycji.
7Dlaczego ETF-y dywidendowe różnią się między sobą?
Najważniejsza różnica może znajdować się nie w nazwie ETF-u, ale w metodologii indeksu.
| Strategia | Na czym może się skupiać? |
|---|---|
| High Dividend | Spółki oferujące relatywnie wysokie stopy dywidendy według zasad indeksu. |
| Dividend Growth | Firmy posiadające historię wzrostu wypłat. |
| Dividend Quality | Dywidenda połączona z dodatkowymi kryteriami jakości finansowej. |
| Dividend Aristocrats | Strategie oparte na spółkach spełniających określone wymogi dotyczące historii dywidend. Dokładne kryteria zależą od konkretnego indeksu. |
Dlatego zawsze sprawdzaj indeks i jego metodologię.
8Wysoka dywidenda czy rosnąca dywidenda?
To dwa różne podejścia.
| Wysoka dywidenda | Rosnąca dywidenda | |
|---|---|---|
| Cel strategii | Poszukiwanie relatywnie wysokiej bieżącej stopy. | Poszukiwanie firm zwiększających wypłaty według ustalonych kryteriów. |
| Dzisiejsza wypłata | Może być wyższa. | Może być początkowo niższa. |
| Główne pytanie | Czy wysoka wypłata jest możliwa do utrzymania? | Czy wzrost wypłat może być kontynuowany? |
Każde ma inną konstrukcję, charakterystykę i ryzyka.
9Pułapka bardzo wysokiej dywidendy
To jedna z najważniejszych lekcji w całym materiale.
Cena akcji = 100 zł → stopa = 5%
Kurs spada do 50 zł → przy tej samej historycznej kwocie stopa liczona względem nowej ceny wygląda jak 10%.
10ETF dywidendowy a samodzielny portfel
| Samodzielne spółki | ETF dywidendowy | |
|---|---|---|
| Wybór firm | Dokonuje go inwestor. | Wynika z metodologii indeksu lub strategii. |
| Liczba pozycji | Zależy od inwestora. | Może obejmować wiele spółek. |
| Analiza spółek | Inwestor analizuje je sam. | Większy nacisk pada na zasady indeksu i funduszu. |
| Zmiany składu | Decyduje inwestor. | Odbywają się według zasad indeksu/funduszu. |
| Koszty funduszu | Brak TER ETF-u. | Fundusz posiada własne koszty. |
11Czy ETF dywidendowy daje większą dywersyfikację?
Ale sama liczba spółek to nie wszystko.
ETF może posiadać 100 firm, a jednocześnie duża część portfela może być skoncentrowana w kilku sektorach, np. finansach, energetyce lub spółkach użyteczności publicznej.
12ETF dywidendowy może być globalny
Strategia dywidendowa nie musi ograniczać się do jednego państwa.
USA
EUROPA
AZJA
GLOBALNY ETF DYWIDENDOWY
13Co z walutami?
Jeżeli ETF posiada firmy z różnych krajów, w grę mogą wchodzić również różne waluty.
Waluta, w której kupujesz ETF na giełdzie, nie musi być tym samym co waluty aktywów znajdujących się w jego portfelu.
Dlatego przy analizie zagranicznego ETF-u warto rozumieć, skąd wynika jego ekspozycja walutowa oraz czy dana klasa stosuje zabezpieczenie walutowe.
14Dywidenda to nie cały wynik inwestycji
ETF kupiony za 100 zł.
Po pewnym okresie cena wynosi 106 zł.
W tym czasie wypłacono 4 zł.
Uproszczony wynik przed podatkami i kosztami:
+6 zł zmiany ceny + 4 zł wypłat = +10 zł
ETF może wypłacić 5 zł, ale jego cena może spaść np. o 15 zł.
Dlatego sam dochód z dywidendy nie mówi, czy cała inwestycja przyniosła dodatni wynik.
15Jak analizować ETF dywidendowy?
☐ Indeks – jaki indeks śledzi ETF?
☐ Metodologia – w jaki sposób wybierane są spółki?
☐ Stopa wypłat – jaka była i jak jest liczona?
☐ ACC czy DIST – co dzieje się z dochodami?
☐ TER – jakie są koszty funduszu?
☐ Kraje – gdzie działają spółki znajdujące się w indeksie?
☐ Sektory – czy fundusz nie jest nadmiernie skoncentrowany?
☐ Największe pozycje – ile ważą największe firmy?
☐ Historia wypłat – jak zmieniały się dystrybucje?
☐ Ryzyko – czy rozumiem, dlaczego ETF może tracić?
📌 Ściąga – ETF dywidendowy w minutę
6 RZECZY DO ZAPAMIĘTANIA
1. ETF dywidendowy = koszyk spółek.Nie kupujesz jednej firmy.
2. DIST wypłaca, ACC reinwestuje.
Sprawdź konkretną klasę funduszu.
3. Wysoka stopa ≠ automatycznie dobra inwestycja.
Może być skutkiem spadku cen aktywów.
4. Sprawdź metodologię indeksu.
To ona mówi, jakie firmy mogą trafić do portfela.
5. Dywidenda to tylko część wyniku.
Liczy się również zmiana wartości ETF-u.
6. ETF nadal może mocno spadać.
Dywidenda nie chroni automatycznie przed bessą.
🧪 Fikcyjny przykład
Poznajmy wymyślony na potrzeby nauki Darkenz Global Dividend ETF.
| Cecha | Przykładowa wartość |
|---|---|
| Liczba spółek | 150 |
| Region | Globalny |
| Strategia | Spółki dywidendowe spełniające określone kryteria jakości |
| Największa pozycja | 3,5% |
| TER | 0,30% |
| Klasa | DIST |
| Częstotliwość wypłat | Kwartalna |
Trzeba sprawdzić: indeks, metodologię, strukturę sektorową, kraje, historię wypłat, całkowite wyniki, koszty i czynniki ryzyka.
❌ Najczęstsze błędy początkujących
| Błąd | Co warto zrozumieć? |
|---|---|
| Wybieram ETF z najwyższą stopą. | Sprawdzam źródło i trwałość wysokich wypłat. |
| ETF dywidendowy nie może dużo spaść. | Nadal podlega ryzyku rynkowemu. |
| Dostaję 5% dywidendy, więc zarobiłem 5%. | Sprawdzam całkowity zwrot, również zmianę ceny. |
| Każdy ETF Dividend jest podobny. | Porównuję metodologie indeksów. |
| Dużo spółek oznacza idealną dywersyfikację. | Sprawdzam sektory, kraje i największe pozycje. |
| Historyczne wypłaty będą zawsze takie same. | Pamiętam, że przyszłe wypłaty nie są gwarantowane. |
Najważniejsza lekcja
ETF-y dywidendowe pozwalają połączyć dwie idee: dywersyfikację funduszu ETF oraz strategię opartą na spółkach wypłacających dywidendy.
Zamiast samodzielnie kupować kilkadziesiąt przedsiębiorstw, inwestor może wykorzystać jeden fundusz, który buduje portfel według określonej metodologii.
Nie oznacza to jednak, że wystarczy znaleźć ETF z największą stopą dywidendy.
Wysoka wypłata może wyglądać atrakcyjnie, ale równie ważne są: jakość przedsiębiorstw, konstrukcja indeksu, dywersyfikacja, koszty, struktura sektorowa oraz całkowity wynik inwestycji.
Najważniejsze pytanie brzmi więc nie: „Który ETF wypłaca najwięcej?”
Lepiej najpierw zrozumieć: skąd biorą się wypłaty, jakie firmy znajdują się w środku i według jakich zasad zostały wybrane.
• oficjalna strona zarządzającego funduszem,
• dokument KID i prospekt,
• dokumentacja i metodologia indeksu,
• pełny skład portfela funduszu,
• informacje o historycznych dystrybucjach,
• dane dotyczące TER, replikacji i wielkości funduszu.
Materiał został napisany od podstaw dla Darkenz Finanse. Wszystkie przykłady oznaczone jako fikcyjne zostały stworzone wyłącznie w celu edukacyjnym.
Materiał ma charakter edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej ani indywidualnej porady finansowej. Historyczne dywidendy i wypłaty nie gwarantują przyszłych wypłat. ETF-y mogą tracić na wartości, a inwestowanie wiąże się z ryzykiem utraty kapitału. Przed podjęciem decyzji należy sprawdzić aktualną dokumentację konkretnego funduszu.