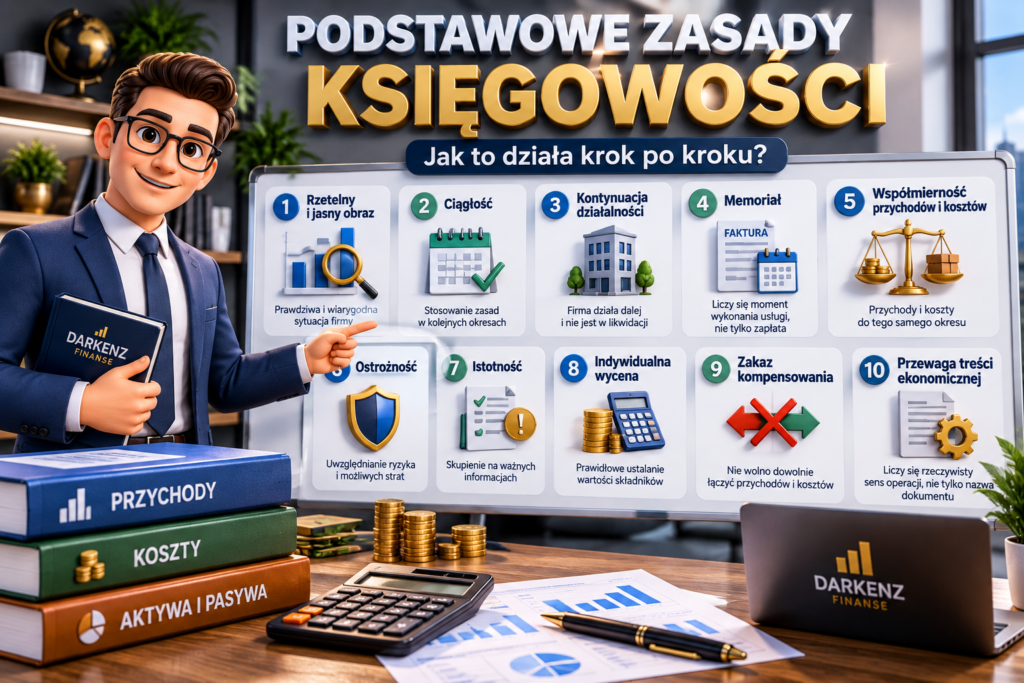
Księgowość nie polega tylko na wpisywaniu faktur do programu. Jej zadaniem jest przedstawienie sytuacji firmy w uporządkowany, rzetelny i możliwie czytelny sposób. Żeby informacje finansowe miały sens, muszą być tworzone według określonych zasad. W tym materiale wyjaśniamy najważniejsze z nich prostym językiem.
1. Dlaczego w księgowości potrzebne są zasady?
Wyobraź sobie dwóch właścicieli firm. Pierwszy zapisuje sprzedaż w dniu wykonania usługi, a drugi dopiero wtedy, gdy klient zapłaci. Jeden uznaje zakup maszyny od razu za zwykły koszt, a drugi rozlicza jej wartość przez kilka lat.
Gdyby każdy przedsiębiorca prowadził księgowość według własnych zasad, porównywanie wyników różnych firm byłoby bardzo trudne.
Dlatego rachunkowość opiera się na określonych regułach. W Polsce wiele podstawowych zasad wynika z ustawy o rachunkowości, a określone przedsiębiorstwa stosują również Międzynarodowe Standardy Sprawozdawczości Finansowej.
Zasady rachunkowości mają sprawić, aby dane finansowe były uporządkowane, wiarygodne i możliwe do właściwego zrozumienia.
2. Zasada rzetelnego i jasnego obrazu
Jednym z podstawowych celów rachunkowości jest przedstawienie sytuacji majątkowej i finansowej oraz wyniku przedsiębiorstwa w sposób rzetelny i jasny.
Oznacza to, że sprawozdanie finansowe nie powinno tworzyć fałszywego obrazu przedsiębiorstwa.
Firma ma poważne problemy z odzyskaniem 500 000 zł od klienta. Nie można po prostu ignorować problemu i przedstawiać tej należności tak, jakby jej odzyskanie było całkowicie pewne.
Rachunkowość powinna uwzględniać informacje istotne dla rzeczywistej oceny sytuacji przedsiębiorstwa.
3. Zasada ciągłości
Firma powinna stosować przyjęte zasady rachunkowości w sposób ciągły. Chodzi o to, aby danych z kolejnych lat nie przygotowywać za każdym razem według zupełnie innych reguł.
Dzięki temu możemy porównać wyniki przedsiębiorstwa z różnych okresów.
Załóżmy, że firma osiągnęła:
2024 – 10 mln zł zysku
2025 – 12 mln zł zysku
2026 – 15 mln zł zysku
Na pierwszy rzut oka widzimy wyraźną poprawę. Jeżeli jednak firma każdego roku stosowałaby zupełnie inne zasady ujmowania podobnych zdarzeń, takie porównanie mogłoby wprowadzać w błąd.
4. Zasada kontynuacji działalności
Przy sporządzaniu sprawozdania finansowego przyjmuje się co do zasady, że przedsiębiorstwo będzie kontynuowało działalność w dającej się przewidzieć przyszłości, jeżeli nie występują okoliczności wskazujące inaczej.
Ma to ogromne znaczenie dla sposobu patrzenia na majątek firmy. Inaczej oceniamy przedsiębiorstwo, które normalnie działa, a inaczej firmę stojącą przed likwidacją.
Informacje dotyczące zagrożenia kontynuacji działalności są bardzo ważne. Jeżeli spółka ma poważne problemy z płynnością, finansowaniem lub regulowaniem zobowiązań, warto dokładnie przeczytać jej raport i informacje dodatkowe.
5. Zasada memoriału
To jedna z najważniejszych zasad rachunkowości i jednocześnie jedna z tych, które początkującym sprawiają najwięcej problemów.
W dużym uproszczeniu chodzi o to, że zdarzenia gospodarcze nie są rozpoznawane wyłącznie na podstawie momentu przepływu pieniędzy.
Firma wykonała usługę w grudniu za 20 000 zł.
Klient zapłaci dopiero w styczniu.
To, że pieniądze wpłyną później, nie oznacza automatycznie, że całą operację należy przypisać do stycznia. W rachunkowości istotny jest również okres, którego dotyczy dane zdarzenie.
Dlatego wynik księgowy i saldo rachunku bankowego mogą się od siebie znacznie różnić.
Przychód nie zawsze oznacza, że pieniądze już wpłynęły.
Koszt nie zawsze oznacza, że pieniądze właśnie wypłynęły.
6. Zasada współmierności przychodów i kosztów
Zasada ta jest ściśle związana z zasadą memoriału. W uproszczeniu chodzi o przyporządkowanie do danego okresu przychodów oraz związanych z nimi kosztów.
Dzięki temu możemy lepiej określić wynik przedsiębiorstwa za konkretny miesiąc, kwartał czy rok.
Firma sprzedaje w grudniu towary za 50 000 zł.
Towary te kosztowały ją 30 000 zł.
Przy ocenie wyniku tej sprzedaży interesują nas zarówno przychody, jak i związane z nimi koszty.
To oczywiście uproszczony przykład, ale dobrze pokazuje podstawową ideę.
7. Zasada ostrożności
Rachunkowość nie powinna przedstawiać sytuacji firmy w przesadnie optymistyczny sposób.
Jeżeli istnieją znane ryzyka, możliwość utraty wartości aktywów lub określone przyszłe zobowiązania, trzeba odpowiednio ocenić ich wpływ na sprawozdanie finansowe zgodnie z obowiązującymi zasadami.
Klient jest winien firmie 100 000 zł, ale znalazł się w bardzo trudnej sytuacji finansowej i istnieje poważne ryzyko, że nie zapłaci całej kwoty.
Nie powinno się automatycznie zakładać, że 100% należności zostanie odzyskane.
W odpowiednich sytuacjach może być konieczne uwzględnienie utraty wartości takiej należności.
8. Zasada istotności
Nie każda informacja ma takie samo znaczenie. Rachunkowość powinna szczególnie uwzględniać informacje, które mogą mieć znaczenie dla oceny sytuacji przedsiębiorstwa i decyzji podejmowanych na podstawie sprawozdania.
Dla dużej spółki osiągającej miliardy złotych przychodów błąd wynoszący kilka złotych nie zmieni oceny przedsiębiorstwa.
Błąd wynoszący kilkaset milionów złotych może natomiast całkowicie zmienić obraz jego sytuacji finansowej.
Istotność zawsze należy jednak oceniać w odpowiednim kontekście. Nie istnieje jedna kwota, która byłaby istotna dla każdej firmy.
9. Zasada indywidualnej wyceny
Poszczególne składniki aktywów i pasywów oraz przychodów i związanych z nimi kosztów powinny być odpowiednio ustalane i ujmowane.
Nie powinno się dowolnie łączyć różnych pozycji tylko po to, aby ukryć niekorzystne informacje.
Firma zarobiła na jednym przedsięwzięciu 1 mln zł, ale na innym straciła znaczną kwotę.
Rachunkowość powinna umożliwiać prawidłowe ujęcie tych zdarzeń, a nie służyć do ukrywania niekorzystnych wyników.
10. Zasada zakazu kompensowania
Co do zasady nie powinno się dowolnie kompensować ze sobą różnych kategorii aktywów i zobowiązań albo przychodów i kosztów, jeżeli przepisy nie przewidują takiej możliwości.
Dlaczego? Ponieważ mogłoby to zaciemnić rzeczywistą skalę działalności firmy.
Przychody: 10 mln zł
Koszty: 9 mln zł
Wynik: 1 mln zł
Pokazanie wyłącznie informacji „1 mln zł” nie mówi nam tego samego, co pokazanie skali przychodów i kosztów.
11. Zasada przewagi treści ekonomicznej
W rachunkowości ważne jest nie tylko to, jak dana operacja została nazwana w dokumentach, ale również jaki jest jej rzeczywisty sens ekonomiczny.
Dane powinny przedstawiać rzeczywisty charakter zdarzeń gospodarczych, zgodnie z właściwymi zasadami rachunkowości.
Nie wystarczy patrzeć na nazwę umowy lub dokumentu. Trzeba również zrozumieć, co naprawdę wydarzyło się gospodarczo.
12. Każda operacja powinna mieć podstawę
Księgowość opiera się na odpowiednich dowodach księgowych. Mogą nimi być między innymi faktury, dokumenty bankowe, listy płac oraz inne prawidłowo sporządzone dokumenty.
Firma kupiła wyposażenie biura za 8 000 zł.
Księgowość musi wiedzieć między innymi: co zostało kupione, kiedy nastąpiło zdarzenie, jaka była jego wartość i jaki dokument je potwierdza.
Dzięki dokumentacji można później sprawdzić, skąd wzięła się konkretna wartość w księgach.
13. Każde zdarzenie wpływa na sytuację firmy
Jedną z najważniejszych rzeczy podczas nauki księgowości jest zrozumienie, że operacje gospodarcze wpływają na różne elementy sytuacji przedsiębiorstwa.
Firma posiada mniej gotówki, ale jednocześnie pojawia się samochód będący składnikiem jej majątku.
Firma otrzymuje towar, ale jednocześnie powstaje zobowiązanie wobec dostawcy.
Firma może wykazać sprzedaż oraz należność, mimo że pieniądze nie znalazły się jeszcze na rachunku.
Zrozumienie takich zależności jest podstawą późniejszej nauki bilansu oraz księgowania operacji.
14. Podwójny zapis – skąd biorą się Wn i Ma?
W pełnej księgowości operacje gospodarcze są ujmowane zgodnie z zasadą podwójnego zapisu na odpowiednich kontach.
Pojawiają się wtedy określenia Wn oraz Ma. Na początku wyglądają tajemniczo, ale nie trzeba się ich bać.
Operacja gospodarcza nie jest przypadkowym wpisaniem liczby w jedno miejsce. Trzeba pokazać jej odpowiedni wpływ na elementy ksiąg rachunkowych.
Szczegółowo Wn, Ma oraz zasadę podwójnego zapisu wyjaśnimy w osobnym materiale.
15. Dlaczego te zasady są ważne dla inwestora?
Inwestor analizujący spółkę giełdową korzysta z danych, które powstały właśnie w systemie rachunkowości.
Jeżeli widzimy w raporcie spółki:
- przychody,
- zysk netto,
- wartość aktywów,
- zadłużenie,
- należności,
- zapasy,
- przepływy pieniężne,
to wartości te nie są przypadkowymi liczbami. Powstały na podstawie określonych zasad rachunkowości.
Im lepiej rozumiemy, skąd biorą się liczby w sprawozdaniu, tym łatwiej ocenić rzeczywistą kondycję przedsiębiorstwa.
16. Najprostszy przykład łączący kilka zasad
Załóżmy, że firma sprzedała w grudniu produkty za 100 000 zł. Klient zapłaci dopiero w lutym następnego roku. Produkty kosztowały firmę 60 000 zł.
Koszt sprzedanych produktów: 60 000 zł
Zapłata od klienta: dopiero w lutym
Widzimy tutaj bardzo ważną rzecz: wynik związany ze sprzedażą może powstać wcześniej niż faktyczny wpływ gotówki od klienta.
Firma może więc wyglądać dobrze pod względem wyniku, a jednocześnie czekać na pieniądze.
ZYSK ≠ GOTÓWKA
To jedna z najważniejszych zależności, które warto zapamiętać nie tylko podczas nauki księgowości, ale również podczas analizowania spółek giełdowych.
Podsumowanie – najważniejsze zasady
- Księgowość musi przedstawiać sytuację przedsiębiorstwa w sposób rzetelny i jasny.
- Przyjęte zasady powinny być stosowane w sposób ciągły.
- Przy sporządzaniu sprawozdania ocenia się możliwość kontynuowania działalności.
- Zasada memoriału oznacza, że moment przepływu gotówki nie jest jedynym kryterium ujęcia zdarzenia.
- Przychody i związane z nimi koszty należy właściwie przyporządkować do okresów.
- Należy uwzględniać ryzyko i stosować zasadę ostrożności.
- Istotne informacje nie powinny być pomijane.
- Operacje gospodarcze muszą być odpowiednio udokumentowane.
- Zysk księgowy nie jest tym samym co gotówka na rachunku.
Znając te podstawy, możemy zrobić następny krok: zrozumieć aktywa i pasywa, czyli dowiedzieć się, co firma posiada i skąd wzięła pieniądze na sfinansowanie swojego majątku.
Źródła i materiały
Artykuł ma charakter edukacyjny i przedstawia podstawowe zasady rachunkowości w uproszczonej, przystępnej formie.
- Ustawa z dnia 29 września 1994 r. o rachunkowości – podstawowy akt prawny regulujący rachunkowość w Polsce.
- Ministerstwo Finansów – informacje dotyczące rachunkowości i sprawozdawczości finansowej.
- Komitet Standardów Rachunkowości – Krajowe Standardy Rachunkowości oraz stanowiska dotyczące stosowania zasad rachunkowości.
- Międzynarodowe Standardy Sprawozdawczości Finansowej (MSSF/IFRS) – międzynarodowe regulacje dotyczące sprawozdawczości finansowej stosowane przez określone jednostki.
Uwaga: materiał służy celom edukacyjnym. W konkretnych przypadkach należy korzystać z aktualnego brzmienia przepisów oraz oficjalnych interpretacji i standardów.