Ukrywanie kosztów — mechanizmy, skutki i sposoby wykrywania
Zysk może wyglądać znakomicie, gdy rachunek wyników nie obejmuje wszystkich należnych kosztów. Jak wykryć różnicę między legalnym rozliczeniem wydatku a manipulacją wynikiem?
16 części4 wykresyStudium przypadkuĆwiczenia z odpowiedziami
01 Czym jest ukrywanie kosztów?
Ukrywanie kosztów to pomijanie, zaniżanie lub przenoszenie na niewłaściwe okresy obciążeń, które powinny wpływać na wynik finansowy albo być prawidłowo wykazane w sprawozdaniu zgodnie z ich gospodarczą treścią.
Nie chodzi o to, że każdy wydatek ma natychmiast stać się kosztem. Zakup maszyny, zapłata z góry za przyszłą usługę czy wytworzenie zapasów mogą być ujmowane jako aktywa i rozliczane później. Problem powstaje dopiero wtedy, gdy koszt właściwy dla danego okresu jest bezpodstawnie pomijany, a zysk zostaje zawyżony.
Poprawne księgowanie
Usługa wykonana w grudniu i możliwa do oszacowania jest odpowiednio ujęta w księgach grudnia, nawet jeśli faktura dotrze w styczniu.
Nierzetelne księgowanie
Spółka świadomie pomija tę usługę w grudniu, by zaprezentować wyższy wynik roczny.
02 Dlaczego firma mogłaby ukrywać koszty?
Najczęstszą ekonomiczną zachętą jest presja na wynik. Wysoka rentowność może poprawiać odbiór spółki przez inwestorów, banki oraz partnerów handlowych. Rzeczywiste przyczyny konkretnej nieprawidłowości wymagają jednak ustalenia — podobny skutek może wynikać także z błędu.
- Premie zarządu: wyższy wynik może ułatwiać osiągnięcie zapisanych w umowach celów.
- Kredyt i kowenanty: niższe koszty poprawiają część wskaźników, np. EBITDA, o ile dany koszt do niej wchodzi.
- Wycena firmy: większa rentowność może zwiększyć pozorną atrakcyjność przedsiębiorstwa.
- Presja końca roku: niektóre błędy koncentrują się w grudniu, gdy raportowane wyniki stają się szczególnie ważne.
- Unikanie trudnych decyzji: zarząd może nie chcieć ujawniać skali problemów operacyjnych.
Sam wzrost zysku ani motyw do poprawy wyniku nie wystarczą do stwierdzenia oszustwa. Do takiego wniosku potrzebne są dowody, dokumenty i analiza okoliczności.
03 Podstawowe zasady rachunkowości
Memoriał
Koszty przyporządkowuje się do właściwego okresu, niezależnie od tego, kiedy następuje płatność. Art. 6 ust. 1 ustawy o rachunkowości.
Współmierność
Przychodom danego okresu powinny odpowiadać związane z nimi koszty. Uzasadnione jest też rozliczanie kosztów przyszłych okresów.
Ostrożność
Nie pomija się odpowiednich strat, zmniejszeń wartości ani wymaganych rezerw tylko po to, aby poprawić wynik. Zakres uproszczeń zależy od statusu jednostki.
Rzetelność i sprawdzalność
Zapisy muszą odzwierciedlać stan rzeczywisty, a ścieżka dokumentów umożliwiać kontrolę. Art. 24 ustawy o rachunkowości.
Zasady te wskazują, dlaczego brak faktury w systemie nie musi oznaczać braku kosztu i dlaczego księgowy nie może dowolnie wybierać roku, któremu przypisze wydatek.
04 Sześć typowych mechanizmów
1. Niezaksięgowane faktury
Usługa jest wykonana, dostawca ma należność, lecz spółka nie ujmuje kosztu ani zobowiązania.
2. Koszty przeniesione na kolejny rok
Obciążenie grudnia trafia do stycznia bez uzasadnienia gospodarczo-księgowego.
3. Sztuczne „inwestycje”
Wydatek bieżący, np. określony remont, jest bez podstawy aktywowany, zamiast obciążyć wynik okresu.
4. Brak rozliczeń biernych
Spółka pomija prawdopodobne zobowiązanie za świadczenia już wykonane, choć można wiarygodnie je oszacować.
5. Zbyt małe odpisy i rezerwy
Nie ujmuje się wymaganej utraty wartości aktywów albo odpowiednich rezerw na rozpoznane ryzyka.
6. Zaniżona amortyzacja
Przyjmuje się nieuzasadnione parametry amortyzacyjne, dzięki czemu bieżący koszt jest zbyt mały.
Uwaga: utworzenie rezerwy, odpisu, rozliczenia międzyokresowego czy rozpoznanie remontu zależy od konkretnych przesłanek. Brak danej pozycji nie jest automatycznie nadużyciem.
05 Granica między kosztem a aktywem
Wyobraźmy sobie dwa wydatki po 70 000 zł. W pierwszym przypadku firma modernizuje linię produkcyjną, realnie zwiększając jej zdolność produkcyjną. W drugim wykonuje zwykły remont utrzymujący urządzenie w dotychczasowym stanie użytkowania.
Uzasadniona kapitalizacja
Jeśli nakład spełnia kryteria zwiększenia wartości środka trwałego, może zostać dodany do wartości aktywa i wpływać na wyniki w kolejnych okresach m.in. przez amortyzację.
Nieuzasadniona kapitalizacja
Jeżeli nakład należy do kosztów bieżących, jego przeniesienie do aktywów tylko po to, by podnieść zysk, zniekształca rachunek wyników i bilans.
Przy ocenie należy sprawdzić specyfikację prac, protokoły odbioru, rzeczywiste korzyści, okres użytkowania, politykę rachunkowości oraz właściwe przepisy i standardy (w tym KSR nr 11). Nie każdy „remont” jest traktowany identycznie — liczy się ekonomiczna treść nakładów.
06 Studium przypadku — firma ALFA
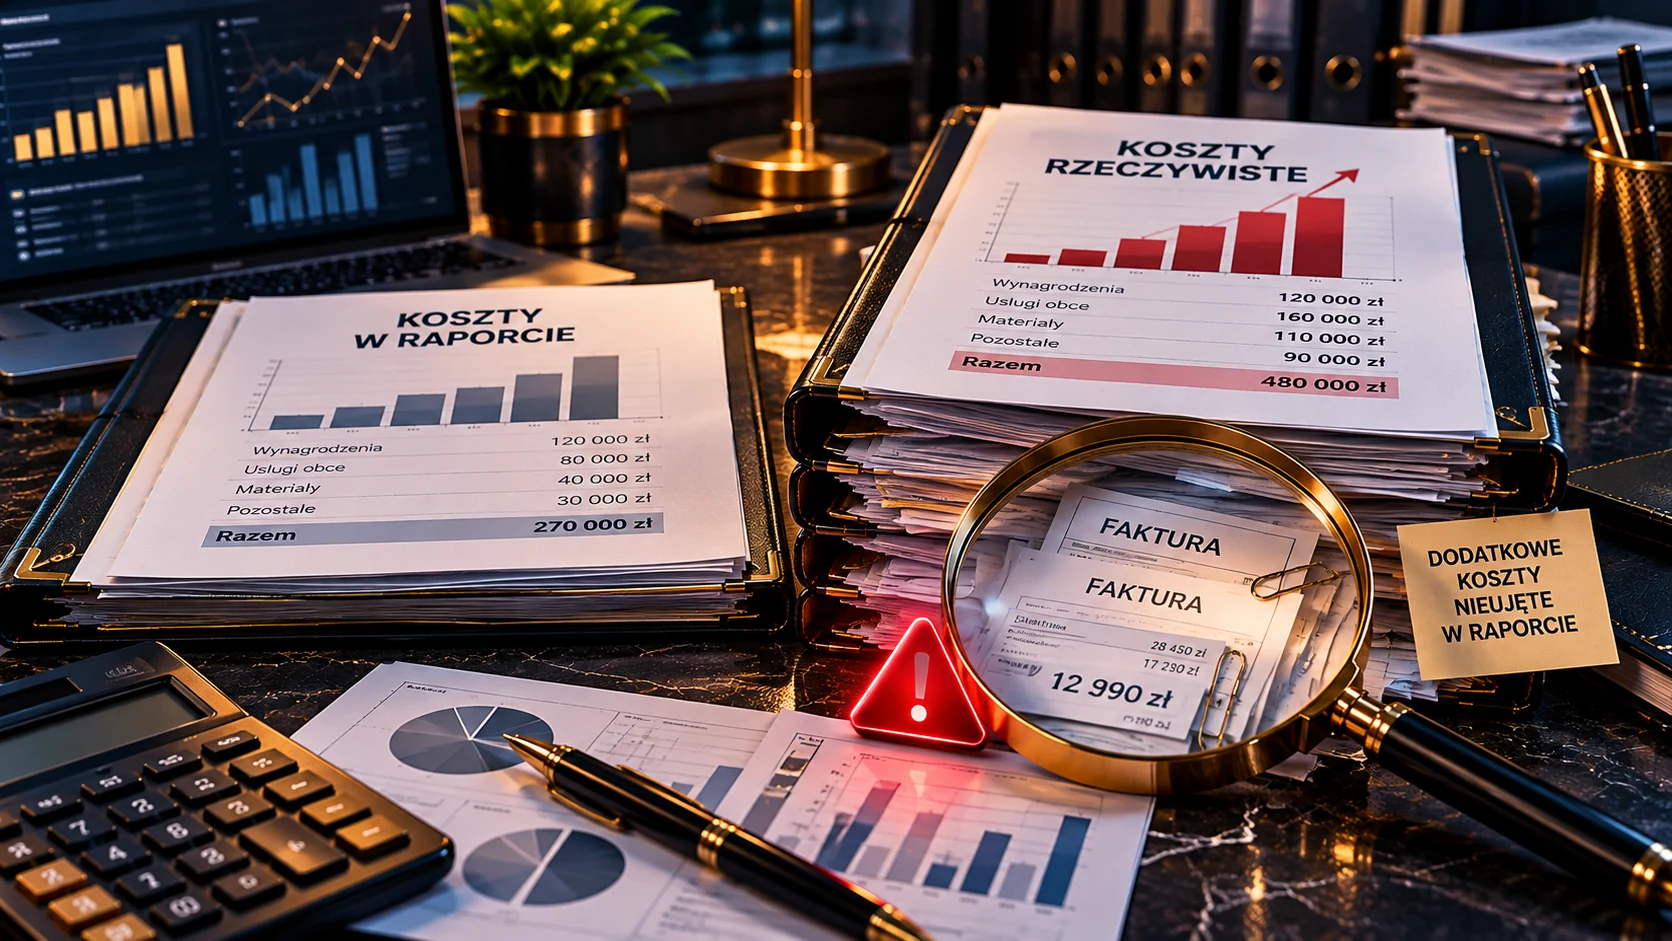
Rozpatrzmy fikcyjną spółkę ALFA, która ma 600 000 zł przychodów netto ze sprzedaży w danym okresie. W opublikowanym zestawieniu wykazano 270 000 zł kosztów. Późniejsza kontrola ustala jednak, że do wyniku powinno trafić dodatkowe 210 000 zł.
bez zmian
zbyt niskie
po korekcie
| Kategoria | W raporcie | Po korekcie | Różnica |
|---|---|---|---|
| Wynagrodzenia | 120 000 zł | 120 000 zł | 0 zł |
| Usługi obce | 80 000 zł | 160 000 zł | +80 000 zł |
| Materiały i remonty | 40 000 zł | 110 000 zł | +70 000 zł |
| Pozostałe koszty | 30 000 zł | 90 000 zł | +60 000 zł |
| Razem | 270 000 zł | 480 000 zł | +210 000 zł |
Wszystkie kwoty są ilustracyjne, wyrażone w złotych, bez rozpatrywania VAT i podatku dochodowego. Przyjmujemy, że nie ma innych przychodów ani kosztów wpływających na wynik przed opodatkowaniem.
07 Jak zmienia się wynik finansowy?
600 000 − 270 000 = 330 000 zł
600 000 − 480 000 = 120 000 zł
Wynik wykazany to 2,75-krotność prawidłowego zysku. Przy niezmienionych przychodach marża liczona jako wynik przed opodatkowaniem / przychody spada z 55% do 20%. Nie utożsamiamy tej miary z marżą netto, która wymagałaby podatku dochodowego.
Tak poważna różnica może zmienić ocenę zarządu, wypłacalności, zdolności kredytowej i wyceny przedsiębiorstwa. Nie świadczy natomiast automatycznie o tym, że gotówka na koncie jest wyższa.
08 Cztery wykresy, które odsłaniają problem
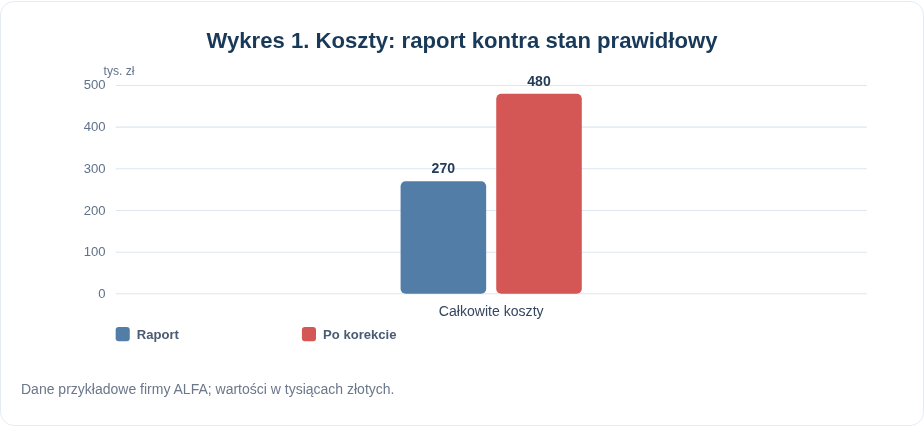
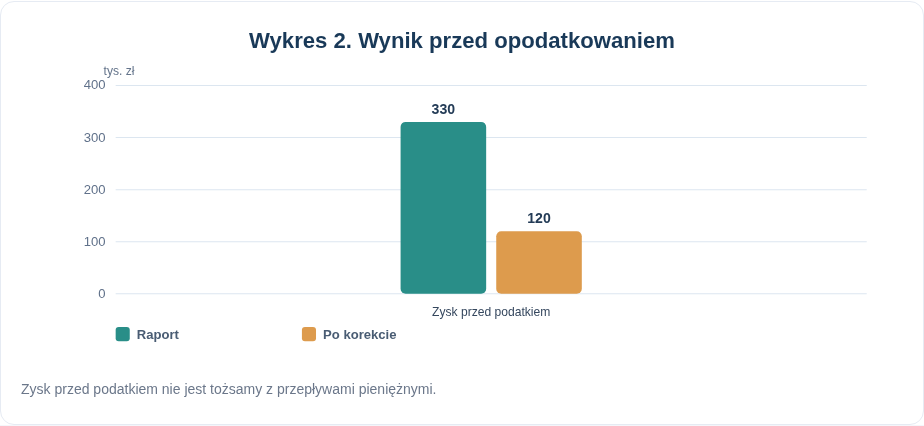
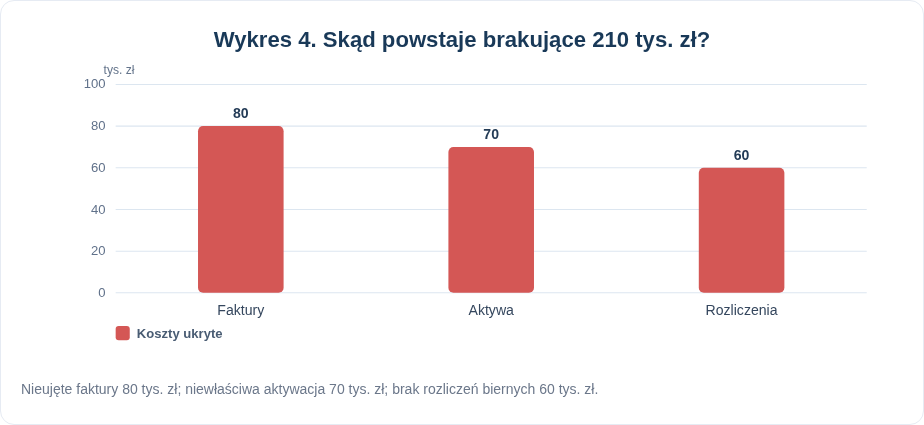
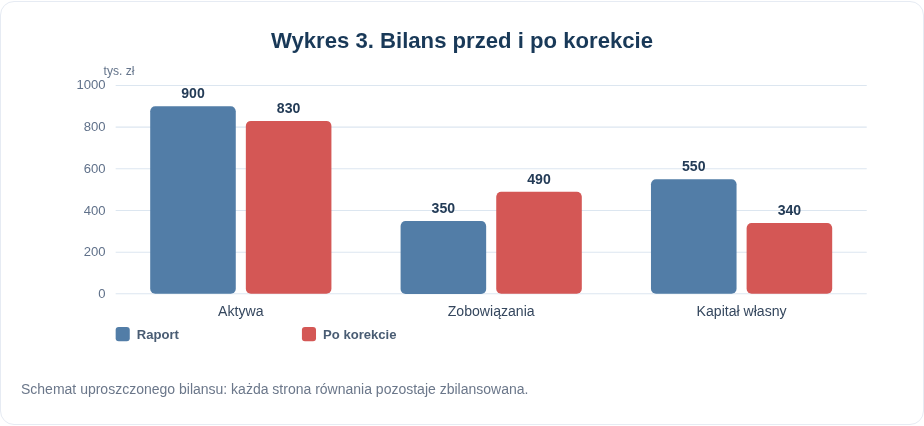
W pierwszym wykresie firma „traci” brakujące 210 tys. zł kosztów, a na drugim zysk zmniejsza się dokładnie o tę kwotę. Trzeci pokazuje pochodzenie różnicy. Zobacz teraz, jak nieprawidłowości przekładają się na bilans.
09 Bilans: gdzie ukryły się brakujące koszty?
Przyjmijmy w modelu trzy nieprawidłowości: 80 000 zł niezarejestrowanych faktur, 70 000 zł kosztów nieprawidłowo aktywowanych oraz 60 000 zł pominiętych biernych rozliczeń międzyokresowych. W efekcie zobowiązania są zaniżone o 140 000 zł, aktywa zawyżone o 70 000 zł, a kapitał własny — o 210 000 zł, z pominięciem skutków podatkowych.
| Pozycja bilansu | Raport | Po korekcie | Zmiana |
|---|---|---|---|
| Aktywa | 900 000 zł | 830 000 zł | −70 000 zł |
| Zobowiązania i rezerwy | 350 000 zł | 490 000 zł | +140 000 zł |
| Kapitał własny | 550 000 zł | 340 000 zł | −210 000 zł |
| Równanie bilansowe | 900 = 350 + 550 | 830 = 490 + 340 | zgodne |
10 Koszty a przepływy pieniężne
Ukrycie kosztu w rachunku wyników nie sprawia, że znika wypływ pieniędzy ani obowiązek zapłaty. Jeśli firma już zapłaciła 70 000 zł za remont, który błędnie aktywowała, to pieniądze opuściły konto bez względu na późniejszą klasyfikację księgową. Sam zapis korygujący nie powoduje ponownego przelewu.
Jeżeli pominięto fakturę od dostawcy, gotówka może jeszcze nie wypłynąć, ale istnieje konieczność prawidłowego ustalenia i wykazania zobowiązania. W rachunku przepływów pieniężnych warto sprawdzić nie tylko łączną zmianę gotówki, ale też podział na działalność operacyjną, inwestycyjną i finansową. Błędna kapitalizacja może bowiem zniekształcić klasyfikację przepływu.
Praktyczne pytanie inwestora: czy wzrost zysku znajduje potwierdzenie w gotówce z działalności operacyjnej, a jeśli nie — dlaczego? Różnica może mieć uzasadnienie, ale zasługuje na analizę.
11 Dziesięć sygnałów ostrzegawczych
- Zysk rośnie, lecz gotówka z działalności operacyjnej pozostaje słaba lub spada.
- Koszty jako odsetek przychodów gwałtownie maleją bez wyraźnego uzasadnienia.
- Zobowiązania wobec dostawców są zaskakująco niskie względem skali działalności.
- W następnych miesiącach pojawia się nietypowa liczba faktur dotyczących poprzedniego okresu.
- Wartość aktywowanych nakładów rośnie szybciej niż realne inwestycje i efekty operacyjne.
- Brakuje jasnej polityki kapitalizacji remontów, prac rozwojowych albo innych wydatków.
- Rezerwy maleją, choć poziom reklamacji, sporów lub ryzyk pozostaje wysoki.
- Amortyzacja spada mimo braku wyraźnej zmiany bazy środków trwałych.
- Powtarzają się duże ręczne korekty zapisów pod koniec roku.
- Audytor zgłasza zastrzeżenia, a wyjaśnienia zarządu są niespójne z informacją dodatkową.
Żaden pojedynczy sygnał nie dowodzi oszustwa. Ważna jest kombinacja wskaźników oraz potwierdzenie w dokumentach, umowach i zasadach rachunkowości.
12 Jak to wykryć? Praktyczna lista kontroli
- Porównaj dynamikę przychodów i kosztów w kilku okresach.
- Przelicz marże i koszty jednostkowe w każdej głównej grupie działalności.
- Sprawdź faktury otrzymane po dniu bilansowym, dotyczące wcześniejszego okresu.
- Uzgodnij salda dostawców z potwierdzeniami i wyciągami bankowymi.
- Sprawdź dokumenty odbioru usług oraz dostaw, nie tylko datę faktury.
- Porównaj budżet inwestycji z faktycznie aktywowanymi wydatkami.
- Oceń dowody wskazujące, czy nakład był remontem czy ulepszeniem.
- Przeanalizuj założenia amortyzacyjne i ostatnie zmiany okresów użytkowania.
- Zweryfikuj rezerwy, rozliczenia międzyokresowe i odpisy aktualizujące.
- Skontroluj nietypowe zapisy księgowe tuż przed zamknięciem roku.
- Przeczytaj informację dodatkową, raport audytora i opis ryzyk.
- Sprawdź, czy ujawnienia są zgodne z zapisami umów oraz faktycznymi zdarzeniami.
13 Korekta błędu: przykład zapisów Wn/Ma
Załóżmy dla uproszczenia, że ujawniono w bieżącym okresie trzy nieprawidłowości. Poniższe zapisy są schematyczne: właściwe konta zależą od planu kont, rodzaju kosztu, dokumentów i polityki rachunkowości.
| Zdarzenie | Wn | Ma | Kwota |
|---|---|---|---|
| Usługa wykonana, faktura pominięta | Koszty usług obcych | Rozrachunki z dostawcami | 80 000 zł |
| Remont bezpodstawnie aktywowany | Koszty remontów / usług | Odpowiedni składnik aktywów | 70 000 zł |
| Wymagane rozliczenie bierne | Odpowiednie koszty okresu | Bierne RMK / zobowiązania | 60 000 zł |
W przykładzie kwoty traktujemy jako wartości kosztów bez wpływu VAT, ponieważ nie analizujemy tutaj podatku naliczonego ani sposobu jego rozliczenia.
Jeżeli błąd dotyczy poprzedniego, już zamkniętego roku, prawidłowe ujęcie zależy m.in. od istotności i momentu wykrycia. Art. 54 ustawy o rachunkowości przewiduje szczególne zasady dla istotnych błędów lat ubiegłych; nie należy automatycznie księgować ich jako kosztów bieżącego okresu.
14 Błąd, legalne rozliczenie czy nadużycie?
| Sytuacja | Ocena | Co sprawdzić? |
|---|---|---|
| Opłacono z góry 12-miesięczny abonament | Rozliczenie kosztu w czasie może być prawidłowe | Okres usługi i metodę rozliczenia |
| Zakupiono nową linię produkcyjną | Ujęcie aktywa może być prawidłowe | Spełnienie kryteriów środka trwałego |
| Wykonaną usługę pominięto w księgach | Potencjalna nieprawidłowość | Dowody odbioru i właściwy okres |
| Remont zaksięgowano jako modernizację | Możliwe zawyżenie aktywów i zysku | Efekt prac i zasady kapitalizacji |
| Nie utworzono rezerwy | Wymaga analizy przesłanek i uproszczeń | Ryzyko, oszacowanie, status jednostki |
Celowość ukrywania kosztów można rozważać dopiero po poznaniu okoliczności. Nieuprawnione jest traktowanie każdej pomyłki księgowej jako przestępstwa. Równie niebezpieczne jest zakładanie, że skoro sprawozdanie matematycznie się bilansuje, jest automatycznie rzetelne.
15 Skutki dla firmy, banku i inwestora
- Wynik: zawyżony zysk może prowadzić do nieprawidłowej wyceny oraz błędnej decyzji o podziale wyniku.
- Bilans: zaniżone zobowiązania lub zawyżone aktywa zniekształcają kapitał własny.
- Płynność: przyszłe płatności mogą być większe, niż wynikało z raportów.
- Finansowanie: bank może niewłaściwie ocenić wskaźniki i ryzyko spłaty.
- Wiarygodność: korekta sprawozdań osłabia zaufanie kontrahentów i inwestorów.
- Prawo i podatki: mogą być potrzebne korekty rozliczeń oraz analiza odpowiedzialności osób uczestniczących w naruszeniu; zakres konsekwencji zależy od faktów i właściwych przepisów.
Nie każdy koszt bilansowy jest kosztem podatkowym w tym samym terminie. Dlatego korekta księgowego zysku nie przekłada się automatycznie 1:1 na podatek. Konieczna bywa osobna analiza CIT/PIT i VAT.
16 Ćwiczenia z rozwiązaniami i podsumowanie
Ćwiczenie 1 — policz zafałszowany wynik
Firma wykazuje przychody 900 000 zł i koszty 650 000 zł. Kontrola odnajduje 100 000 zł pominiętych kosztów, bez innych zmian. Ile wynosi prawidłowy wynik przed opodatkowaniem?
Pokaż rozwiązanie
W raporcie: 900 000 − 650 000 = 250 000 zł. Po korekcie: 900 000 − 750 000 = 150 000 zł. Wynik był zawyżony o 100 000 zł.
Ćwiczenie 2 — ustal zmianę kapitału własnego
Pominięto zobowiązanie i odpowiadający mu koszt 40 000 zł. Jak w uproszczonym modelu, bez podatku, zmieni się kapitał własny po poprawce?
Pokaż rozwiązanie
Zobowiązania wzrosną o 40 000 zł, a wynik i kapitał własny spadną o 40 000 zł. Gotówka nie zmieni się wyłącznie wskutek zaksięgowania korekty.
Ćwiczenie 3 — ocena księgowania
Spółka kupuje nowe urządzenie za 150 000 zł, które ma służyć przez kilka lat. Czy nieujęcie całych 150 000 zł jako kosztu zakupu w bieżącym okresie oznacza automatycznie ukrywanie kosztów?
Pokaż rozwiązanie
Nie. Jeżeli urządzenie spełnia definicję środka trwałego, ujęcie go jako aktywa i odpowiednie rozliczanie wartości w czasie jest co do zasady prawidłowe. Trzeba zweryfikować warunki ujęcia i stosowane zasady amortyzacji.
Pięć pytań na koniec
- Czy wszystkie wykonane usługi zostały ujęte we właściwym okresie?
- Czy kapitalizacja wydatków ma rzeczywiste uzasadnienie?
- Czy wymagane rozliczenia bierne, rezerwy i odpisy są prawidłowe?
- Czy zysk odpowiada jakościowo przepływom pieniężnym?
- Czy informacja dodatkowa i dokumentacja potwierdzają raportowane liczby?
Źródła i podstawa prawna
Źródła obowiązujących zasad i oficjalnych objaśnień, sprawdzone 25 października 2026 r. W przykładach zastosowano uproszczenia edukacyjne.
- Ustawa o rachunkowości — tekst jednolity Dz.U. 2026 poz. 522 (ISAP), ze zmianami; zwłaszcza art. 6, 7, 24, 35d, 39 i 54.
- Ministerstwo Finansów — tworzenie rezerw, rozliczeń międzyokresowych i odpisów aktualizujących (część 1).
- Ministerstwo Finansów — rozliczenia międzyokresowe kosztów (część 2).
- Art. 54 ustawy o rachunkowości — korekty i istotne błędy lat ubiegłych.
- Ministerstwo Finansów — KSR nr 11 „Środki trwałe”, materiały i projekt aktualizacji (projekt nie jest sam w sobie obowiązującym standardem).
Wniosek DARKENZ FINANSE
Jeśli koszty nie są rozpoznawane właściwie, zysk może być elegancką liczbą bez pokrycia w jakości prowadzonego biznesu. Sprawdzaj jednocześnie rachunek wyników, bilans, przepływy pieniężne i dokumenty.
210 000 zł
Tyle wynosi różnica między raportem ALFA a prawidłowym wynikiem w naszym przykładzie — bez jednego złotego dodatkowego przychodu.
Materiał ma charakter edukacyjny. Ocena konkretnej sytuacji wymaga pełnej dokumentacji i właściwych zasad rachunkowości.