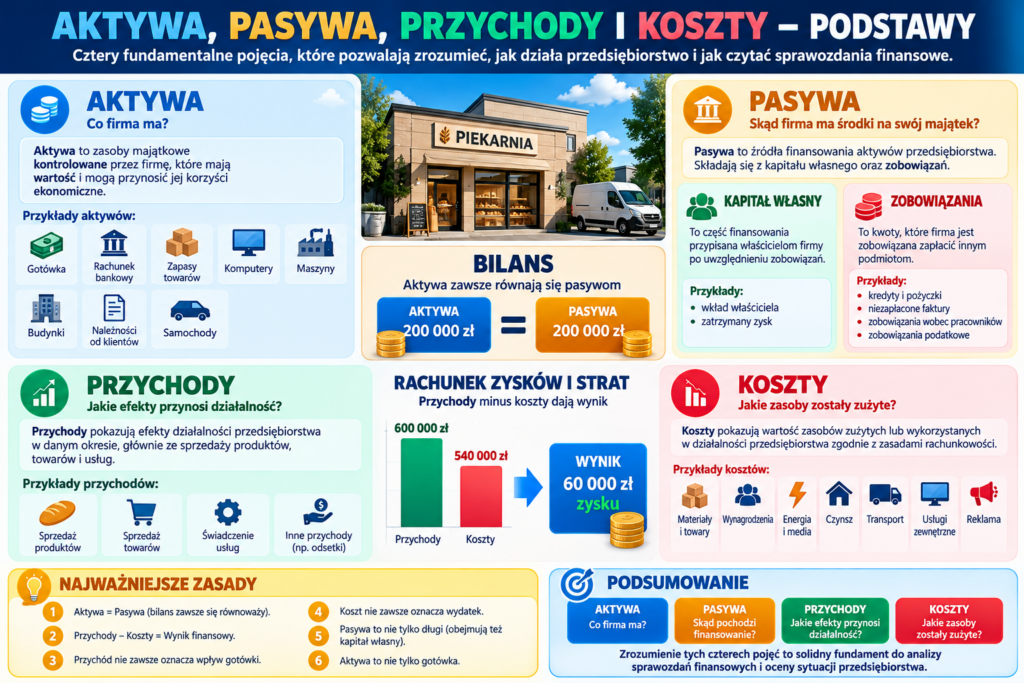
Aktywa, pasywa, przychody i koszty – podstawy
Firma ma samochody, maszyny, pieniądze na rachunku i towary w magazynie.
Jednocześnie może posiadać kredyty, niezapłacone faktury i inne zobowiązania.
Sprzedaje produkty, osiąga przychody, ale również ponosi koszty działalności.
Jak to wszystko uporządkować?
Na początek wystarczy dobrze zrozumieć cztery podstawowe pojęcia:
AKTYWA • PASYWA • PRZYCHODY • KOSZTY
1 Najpierw podzielmy te pojęcia na dwie grupy
Najczęstszy błąd początkujących polega na wrzucaniu aktywów, pasywów, przychodów i kosztów do jednego worka.
Tymczasem opisują one różne rzeczy.
Tutaj interesują nas przede wszystkim:
AKTYWA
oraz
PASYWA
Pokazują sytuację majątkową i źródła finansowania firmy na określony dzień.
Tutaj interesują nas przede wszystkim:
PRZYCHODY
oraz
KOSZTY
Pomagają ustalić wynik finansowy przedsiębiorstwa za określony okres.
RACHUNEK ZYSKÓW I STRAT → PRZYCHODY I KOSZTY
2 Co to są aktywa?
Zacznijmy od aktywów.
W dużym uproszczeniu aktywa pokazują zasoby majątkowe kontrolowane przez przedsiębiorstwo, które mają określoną wartość i mogą przynosić firmie korzyści ekonomiczne.
Nie chodzi więc wyłącznie o pieniądze.
Aktywem może być również maszyna, budynek, towar znajdujący się w magazynie albo należność od klienta.
💵 gotówka,
🏦 pieniądze na rachunku bankowym,
📦 towary w magazynie,
🧱 materiały,
🧾 należności od klientów,
💻 komputery,
⚙️ maszyny,
🚚 samochody,
🏢 budynki.
3 Przykład aktywów – piekarnia Ani
Ania prowadzi piekarnię.
Na koniec miesiąca jej przedsiębiorstwo posiada:
| Składnik majątku | Wartość |
|---|---|
| Pieniądze na rachunku | 20 000 zł |
| Materiały i zapasy | 10 000 zł |
| Maszyny i urządzenia | 100 000 zł |
| Samochód dostawczy | 50 000 zł |
| Należności od klientów | 20 000 zł |
Dla uproszczenia przyjmijmy, że razem daje to:
Oznacza to, że wartość przedstawionych zasobów przedsiębiorstwa wynosi 200 000 zł.
4 Aktywa trwałe i obrotowe
Aktywa możemy dalej dzielić na różne grupy.
Jednym z podstawowych podziałów jest rozróżnienie na aktywa trwałe i aktywa obrotowe.
To składniki związane z przedsiębiorstwem w dłuższym okresie.
Przykłady:
⚙️ maszyny
🏢 budynki
🚚 samochody
💻 określony sprzęt
To składniki związane zwykle z bieżącą działalnością przedsiębiorstwa.
Przykłady:
📦 zapasy
🧾 należności krótkoterminowe
💵 środki pieniężne
Dokładne zasady klasyfikacji są bardziej rozbudowane, ale na początek taki podział wystarczy, aby zrozumieć konstrukcję bilansu.
5 Co to są pasywa?
Tutaj pojawia się pojęcie, które często sprawia początkującym więcej problemów.
Pasywa nie oznaczają po prostu długów.
Innymi słowy:
Firma posiada określony majątek.
Ale ten majątek musiał zostać w jakiś sposób sfinansowany.
Finansowanie może pochodzić między innymi od właścicieli albo od podmiotów zewnętrznych.
W uproszczeniu jest to część finansowania przypisana właścicielom przedsiębiorstwa po uwzględnieniu zobowiązań.
To kwoty, które przedsiębiorstwo jest zobowiązane oddać lub zapłacić innym podmiotom.
6 Skąd firma wzięła pieniądze?
Wyobraźmy sobie, że Ania chce kupić samochód dostawczy za:
Ma kilka możliwości.
Może wykorzystać pieniądze zgromadzone przez przedsiębiorstwo.
Może również skorzystać z finansowania zewnętrznego, na przykład kredytu.
Samochód będzie składnikiem aktywów.
Natomiast źródło jego finansowania będzie widoczne po stronie pasywów.
📦 AKTYWA – pokazują zasoby przedsiębiorstwa.
💰 PASYWA – pokazują źródła finansowania tych zasobów.
7 Dlaczego aktywa zawsze równają się pasywom?
To jedna z najważniejszych zasad bilansu.
Na pierwszy rzut oka może wydawać się to dziwne.
Ale logika jest prosta.
Każdy składnik majątku przedsiębiorstwa musiał mieć jakieś źródło finansowania.
Firma posiada aktywa o wartości:
500 000 zł
Źródła ich finansowania to:
kapitał własny – 300 000 zł
zobowiązania – 200 000 zł
Lewa i prawa strona bilansu są sobie równe.
8 Co to są przychody?
Przechodzimy teraz z bilansu do rachunku zysków i strat.
Przychody pokazują efekty działalności przedsiębiorstwa w danym okresie.
Najbardziej oczywistym przykładem są przychody ze sprzedaży.
W ciągu miesiąca piekarnia sprzedała pieczywo i inne produkty za:
80 000 zł
W uproszczeniu możemy powiedzieć, że osiągnęła 80 000 zł przychodów ze sprzedaży.
Przychód nie zawsze oznacza, że pieniądze już wpłynęły na rachunek bankowy.
Firma może sprzedać towar klientowi z terminem płatności wynoszącym 30 dni.
Przychód może zostać rozpoznany zgodnie z zasadami rachunkowości, a klient zapłaci dopiero później.
9 Co to są koszty?
Koszty pokazują wartość zasobów zużytych lub wykorzystanych w działalności przedsiębiorstwa zgodnie z zasadami rachunkowości.
Firma ponosi koszty, ponieważ prowadzenie działalności wymaga określonych zasobów.
👷 wynagrodzenia,
⚡ energia,
🏢 czynsz,
📣 reklama,
🚚 transport,
🧱 zużyte materiały,
💻 niektóre usługi,
⚙️ amortyzacja.
I tutaj również musimy pamiętać o ważnej zasadzie.
Firma może ponieść wydatek w jednym momencie, a koszt związany z tym wydatkiem może dotyczyć innego okresu.
10 Przychody minus koszty – czyli wynik
Kiedy znamy przychody oraz koszty, możemy zacząć analizować wynik przedsiębiorstwa.
W dużym uproszczeniu:
Firma osiąga dodatni wynik, czyli zysk.
Firma osiąga ujemny wynik, czyli stratę.
11 Jeden prosty przykład łączący wszystko
Wróćmy do piekarni Ani.
Na koniec roku przedsiębiorstwo posiada:
| AKTYWA | Wartość |
|---|---|
| Pieniądze | 40 000 zł |
| Zapasy | 20 000 zł |
| Należności | 20 000 zł |
| Maszyny i pozostały majątek | 120 000 zł |
| RAZEM | 200 000 zł |
Źródła finansowania wyglądają następująco:
| PASYWA | Wartość |
|---|---|
| Kapitał własny | 130 000 zł |
| Zobowiązania | 70 000 zł |
| RAZEM | 200 000 zł |
A teraz spójrzmy na działalność firmy w ciągu roku.
| RACHUNEK WYNIKU – uproszczenie | Wartość |
|---|---|
| Przychody | 600 000 zł |
| Koszty | 540 000 zł |
| WYNIK | 60 000 zł zysku |
Widzimy więc dwie różne perspektywy.
Pokazuje sytuację firmy na określony moment.
Aktywa: 200 000 zł
Pasywa: 200 000 zł
Pokazuje efekty działalności w określonym okresie.
Przychody: 600 000 zł
Koszty: 540 000 zł
Zysk: 60 000 zł
12 Najczęstsze pomyłki początkujących
Teraz możemy rozprawić się z kilkoma bardzo częstymi błędami.
Nie. Pasywa obejmują również kapitał własny.
❌ „Przychód oznacza pieniądze na koncie”.
Nie zawsze. Klient może zapłacić później.
❌ „Koszt oznacza, że właśnie zapłaciliśmy”.
Nie zawsze. Moment kosztu i moment wydatku mogą się różnić.
❌ „Aktywa to tylko gotówka”.
Nie. Aktywami mogą być również zapasy, należności, maszyny, budynki i inne zasoby.
❌ „Kredyt jest przychodem”.
Nie. Otrzymanie kredytu zwiększa środki pieniężne, ale jednocześnie powoduje powstanie zobowiązania.
Najprostszy sposób na zapamiętanie czterech pojęć
Pieniądze, zapasy, należności, maszyny, budynki i inne zasoby.
Kapitał własny oraz zobowiązania.
Między innymi przychody osiągane ze sprzedaży produktów, towarów i usług.
Zasoby wykorzystane w prowadzeniu działalności i osiąganiu przychodów.
Dlaczego inwestor powinien to rozumieć?
Ponieważ właśnie na tych pojęciach opiera się duża część analizy sprawozdania finansowego.
Kiedy inwestor otwiera raport spółki giełdowej, spotyka aktywa, kapitał własny, zobowiązania, przychody i koszty praktycznie od pierwszych stron.
Dzięki ich zrozumieniu może zacząć zadawać znacznie ciekawsze pytania.
🧾 Czy należności od klientów gwałtownie rosną?
🏦 Czy zwiększa się zadłużenie?
📈 Czy przychody firmy rosną?
💸 Czy koszty rosną szybciej niż przychody?
💰 Czy wzrost sprzedaży przekłada się na wzrost zysku?
I właśnie w tym momencie rachunkowość przestaje być tylko tabelką z liczbami.
Zaczyna opowiadać historię przedsiębiorstwa.
📌 PODSUMOWANIE
Aktywa pokazują zasoby majątkowe przedsiębiorstwa.
Pasywa pokazują źródła finansowania aktywów – przede wszystkim kapitał własny oraz zobowiązania.
Dlatego w bilansie:
AKTYWA = PASYWA
Przychody pokazują efekty działalności przedsiębiorstwa w danym okresie.
Koszty pokazują wartość zasobów zużytych lub wykorzystanych w działalności.
Ich porównanie pomaga ustalić wynik finansowy:
PRZYCHODY − KOSZTY = WYNIK
🏢 AKTYWA
Co posiada firma?
🏦 PASYWA
Skąd pochodzi finansowanie jej majątku?
💰 PRZYCHODY
Jakie efekty finansowe przynosi działalność?
💸 KOSZTY
Jakie zasoby zostały wykorzystane w działalności?
Jeżeli rozumiesz te cztery pojęcia, masz już solidny fundament do nauki bilansu, rachunku zysków i strat oraz dalszej analizy finansowej przedsiębiorstwa.