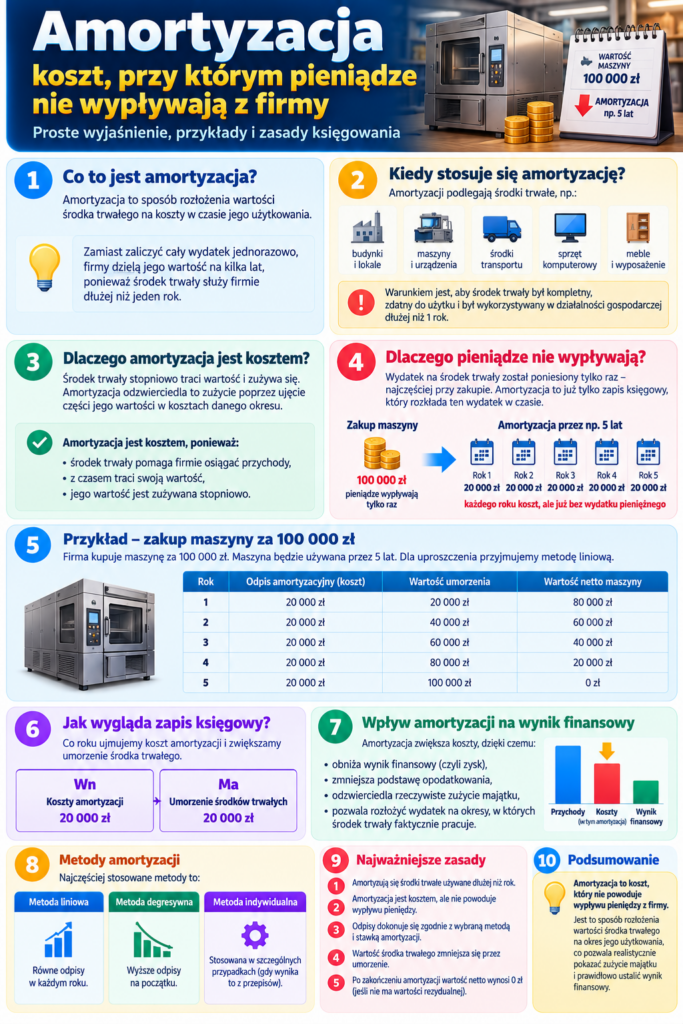
Amortyzacja – koszt, przy którym pieniądze nie wypływają z firmy
Firma kupuje maszynę za 100 000 zł.
Płaci za nią przelewem.
Z rachunku bankowego znika 100 000 zł.
Maszyna będzie jednak służyła przedsiębiorstwu przez wiele lat.
Czy całą jej wartość należy potraktować tak, jakby została „zużyta” w pierwszym miesiącu?
Niekoniecznie.
Właśnie tutaj pojawia się amortyzacja – jedno z najważniejszych pojęć w rachunkowości przedsiębiorstwa.
1 Co to jest amortyzacja?
Najprościej mówiąc, amortyzacja pozwala stopniowo rozliczać w kosztach wartość określonych składników majątku wykorzystywanych przez przedsiębiorstwo przez dłuższy czas.
Wyobraźmy sobie piekarnię Ani.
Ania kupuje profesjonalną maszynę piekarniczą.
Maszyna nie zostanie wykorzystana tylko w miesiącu zakupu.
Może produkować pieczywo przez wiele kolejnych lat.
Dlatego jej wartość może być rozliczana stopniowo w kolejnych okresach.
Amortyzacja pozwala przypisywać część wartości środka trwałego do kosztów kolejnych okresów jego użytkowania.
2 Wydatek następuje teraz, koszt może pojawiać się przez lata
To najważniejsza rzecz w całym temacie.
Załóżmy, że Ania płaci za maszynę od razu.
Pieniądze rzeczywiście opuszczają rachunek firmy.
Ale maszyna pozostaje w przedsiębiorstwie.
Firma może wykorzystywać ją przez kolejne lata do produkcji i osiągania przychodów.
100 000 zł
Pieniądze wypływają przy zakupie maszyny.
Rozliczana stopniowo.
Koszt może pojawiać się w kolejnych okresach użytkowania.
3 Dlaczego amortyzacja jest kosztem?
Maszyna nie jest wieczna.
Wraz z upływem czasu może się zużywać, starzeć technologicznie i tracić swoją użyteczność ekonomiczną.
Przedsiębiorstwo wykorzystuje ją do prowadzenia działalności.
Amortyzacja pozwala odzwierciedlać to stopniowe wykorzystanie wartości składnika majątku w kosztach przedsiębiorstwa.
Firma kupiła zasób, który będzie pomagał jej zarabiać przez kilka lat.
Dlatego jego wartość nie musi obciążać wyniku tylko jednego okresu.
4 Dlaczego przy amortyzacji pieniądze nie wypływają z firmy?
Ponieważ firma zapłaciła za maszynę wcześniej – przy jej zakupie.
Późniejszy odpis amortyzacyjny nie oznacza wykonania kolejnego przelewu za tę samą maszynę.
↓
WYDATEK PIENIĘŻNY
PÓŹNIEJ
↓
ODPISY AMORTYZACYJNE
Jeżeli firma ujmuje w danym miesiącu 2000 zł amortyzacji, nie oznacza to, że z jej rachunku bankowego właśnie zniknęło kolejne 2000 zł.
Amortyzacja może być kosztem danego okresu, ale sam odpis amortyzacyjny nie powoduje w tym momencie wypływu gotówki.
5 Przykład – maszyna za 100 000 zł
Załóżmy dla uproszczenia, że firma kupuje maszynę za:
Przyjmijmy również uproszczony przykład, w którym wartość podlegająca amortyzacji wynosi 100 000 zł, a maszyna będzie amortyzowana liniowo przez:
Przy metodzie liniowej w naszym przykładzie każdego roku rozliczana jest taka sama kwota.
Miesięcznie daje to w uproszczeniu:
Firma zapłaciła więc za maszynę 100 000 zł, ale koszt amortyzacji jest rozłożony w czasie.
6 Jak wygląda to przez pięć lat?
| Rok | Roczny odpis | Łączne umorzenie | Wartość netto* |
|---|---|---|---|
| 1 | 20 000 zł | 20 000 zł | 80 000 zł |
| 2 | 20 000 zł | 40 000 zł | 60 000 zł |
| 3 | 20 000 zł | 60 000 zł | 40 000 zł |
| 4 | 20 000 zł | 80 000 zł | 20 000 zł |
| 5 | 20 000 zł | 100 000 zł | 0 zł |
*Uproszczony przykład zakłada pełne zamortyzowanie wartości 100 000 zł i brak wartości końcowej.
W każdym roku przedsiębiorstwo ujmuje 20 000 zł amortyzacji.
Nie oznacza to jednak, że co roku płaci kolejne 20 000 zł za maszynę.
Wydatek nastąpił wcześniej.
7 Amortyzacja a wynik finansowy
Tutaj robi się szczególnie ciekawie z punktu widzenia inwestora.
Amortyzacja jest kosztem, dlatego wpływa na wynik finansowy przedsiębiorstwa.
Załóżmy bardzo prosty przykład.
Firma osiąga:
Pozostałe koszty wynoszą:
Bez uwzględnienia amortyzacji różnica wynosi:
Załóżmy teraz, że amortyzacja wynosi:
Po jej uwzględnieniu:
Amortyzacja obniżyła więc wynik o 20 000 zł.
Ale samo zaksięgowanie tych 20 000 zł amortyzacji nie oznacza wypływu 20 000 zł gotówki w tym okresie.
8 Zysk spada, ale gotówka nie musi
To bardzo ważne dla osoby analizującej sprawozdanie finansowe.
Amortyzacja zwiększa koszty, więc może obniżać wynik finansowy.
Sam odpis amortyzacyjny nie oznacza bieżącego wypływu pieniędzy.
Dlatego zysk netto i przepływy pieniężne nie są tym samym.
Firma może mieć koszt amortyzacji, który obniża jej wynik, mimo że z tego konkretnego powodu w danym okresie nie wykonuje żadnego przelewu.
9 Czy amortyzacja tworzy pieniądze?
Nie.
To kolejna rzecz, którą warto dobrze zrozumieć.
To, że amortyzacja jest kosztem niepieniężnym, nie oznacza, że na rachunku firmy automatycznie pojawiają się pieniądze.
Gotówka musi pochodzić z rzeczywistych przepływów przedsiębiorstwa – na przykład z płatności klientów, finansowania lub innych wpływów.
Amortyzacja wpływa natomiast na sposób przedstawiania zużycia majątku i wyniku finansowego.
10 Co może podlegać amortyzacji?
W praktyce amortyzacja może dotyczyć określonych składników majątku spełniających wymagane warunki.
Przykładami mogą być:
Wykorzystywane przez przedsiębiorstwo przez długi okres.
Urządzenia produkcyjne i specjalistyczny sprzęt.
Na przykład określone samochody wykorzystywane w działalności.
Na przykład komputery i inne urządzenia spełniające odpowiednie kryteria.
Nie każdy zakup automatycznie staje się środkiem trwałym i nie każdy składnik majątku amortyzuje się w taki sam sposób. Szczegółowe zasady zależą m.in. od przepisów podatkowych i zasad rachunkowości stosowanych przez przedsiębiorstwo.
11 Amortyzacja a umorzenie – jaka jest różnica?
Te dwa pojęcia są ze sobą mocno związane, ale nie oznaczają dokładnie tego samego.
Pokazuje wartość odpisu przypadającą na dany okres i ujmowaną w kosztach zgodnie z przyjętymi zasadami.
Pokazuje skumulowaną wartość dokonanych odpisów amortyzacyjnych dotyczących danego składnika majątku.
Załóżmy, że maszyna kosztowała 100 000 zł.
Po pierwszym roku amortyzacja wyniosła 20 000 zł.
Po dwóch latach łączne umorzenie wynosi już:
W naszym uproszczonym przykładzie wartość netto maszyny wynosi wtedy:
12 Jak może wyglądać zapis księgowy?
Załóżmy, że miesięczny odpis amortyzacyjny wynosi:
W uproszczonym schemacie zapis może wyglądać następująco:
1 666,67 zł
1 666,67 zł
Koszt amortyzacji wpływa na wynik danego okresu, a umorzenie pokazuje narastające rozliczenie wartości środka trwałego.
W tym księgowaniu nie występuje rachunek bankowy.
To bardzo dobrze pokazuje, dlaczego sam odpis amortyzacyjny nie powoduje wypływu pieniędzy.
13 Co zobaczy inwestor w sprawozdaniu finansowym?
Amortyzacja pojawia się w różnych częściach informacji finansowych przedsiębiorstwa.
Wynik finansowy uwzględnia odpowiednie koszty amortyzacji.
W bilansie natomiast możemy obserwować wartość odpowiednich aktywów po uwzględnieniu ich dotychczasowego umorzenia.
W rachunku przepływów pieniężnych sporządzanym metodą pośrednią amortyzacja jest szczególnie ciekawa.
To świetny przykład pokazujący, dlaczego inwestor nie powinien analizować wyłącznie zysku netto.
14 Czy wysoka amortyzacja jest czymś złym?
Nie można odpowiedzieć na to pytanie jednym słowem.
Wysoka amortyzacja może wynikać na przykład z tego, że przedsiębiorstwo posiada dużo maszyn, budynków, urządzeń lub innych amortyzowanych składników majątku.
Może więc występować w firmach wymagających dużych inwestycji.
Czy firma dużo inwestuje?
Jak duży majątek musi utrzymywać?
Jak amortyzacja wygląda w porównaniu z nakładami inwestycyjnymi?
Czy przedsiębiorstwo musi stale wydawać duże kwoty na wymianę zużywających się aktywów?
Sama liczba bez kontekstu niewiele nam powie.
15 Amortyzacja nie oznacza, że maszyna naprawdę traci dokładnie tyle wartości
To również bardzo ważne.
Odpis księgowy nie musi być identyczny z rzeczywistym spadkiem ceny rynkowej danego urządzenia.
Jeżeli księgowo maszyna została częściowo zamortyzowana, nie oznacza to automatycznie, że na rynku można ją sprzedać dokładnie za jej wartość księgową netto.
Wynika z zasad rachunkowości i dokonanych odpisów.
Zależy od tego, ile ktoś faktycznie jest gotowy zapłacić za dany składnik majątku.
Te wartości mogą się od siebie różnić.
16 Dlaczego inwestor powinien rozumieć amortyzację?
Ponieważ amortyzacja łączy kilka bardzo ważnych elementów finansów przedsiębiorstwa.
✔ wpływa na wynik finansowy,
✔ jest związana z wartością aktywów,
✔ nie jest bieżącym wydatkiem gotówkowym w momencie dokonania odpisu,
✔ pomaga zrozumieć różnicę pomiędzy zyskiem a przepływami pieniężnymi,
✔ jest szczególnie istotna przy analizie firm posiadających duży majątek trwały.
Dlatego podczas analizy spółki warto spojrzeć nie tylko na przychody i zysk netto, ale również na amortyzację, inwestycje i przepływy pieniężne.
Prosty przykład – piekarnia Ani
Zbierzmy wszystko w jednym miejscu.
Ania kupuje maszynę za:
Dla uproszczenia zakładamy amortyzację liniową przez 5 lat.
Czyli w uproszczeniu:
| Zdarzenie | Gotówka | Koszt amortyzacji |
|---|---|---|
| Zakup maszyny | −60 000 zł | Nie oznacza automatycznie jednorazowego kosztu amortyzacji 60 000 zł |
| Miesiąc 1 | 0 zł z tytułu samego odpisu | 1 000 zł |
| Miesiąc 2 | 0 zł z tytułu samego odpisu | 1 000 zł |
| Miesiąc 3 | 0 zł z tytułu samego odpisu | 1 000 zł |
I właśnie tutaj najlepiej widać całą ideę amortyzacji.
KOSZT JEST ROZKŁADANY W CZASIE
Najczęstsze błędy początkujących
Nie. Sam odpis amortyzacyjny nie jest kolejną zapłatą za zakupiony składnik majątku.
❌ „Jeżeli firma ma amortyzację 20 000 zł, to z konta znika 20 000 zł”.
Nie z powodu samego odpisu amortyzacyjnego.
❌ „Amortyzacja tworzy gotówkę”.
Nie. Amortyzacja sama w sobie nie powoduje wpływu pieniędzy.
❌ „Wartość księgowa zawsze pokazuje cenę rynkową maszyny”.
Nie. Wartość księgowa i rynkowa mogą być różne.
❌ „Każdy zakup firmy trzeba amortyzować”.
Nie. Sposób ujęcia zależy od charakteru składnika oraz właściwych zasad rachunkowych i podatkowych.
📌 PODSUMOWANIE
Amortyzacja pozwala stopniowo rozliczać wartość określonych składników majątku wykorzystywanych przez przedsiębiorstwo przez dłuższy czas.
Najważniejsze jest rozróżnienie dwóch momentów:
ZAKUP → może powodować wypływ pieniędzy
AMORTYZACJA → jest rozliczeniem kosztu w czasie
Dlatego amortyzacja jest klasycznym przykładem kosztu, który nie powoduje bieżącego wypływu gotówki w momencie dokonania odpisu.
Może obniżać wynik finansowy przedsiębiorstwa, mimo że na rachunku bankowym nie następuje z tego tytułu żaden nowy przelew.
Wyobraź sobie, że Ania kupuje maszynę za 60 000 zł.
💸 Dzień zakupu:
firma płaci 60 000 zł.
⚙️ Maszyna zostaje w piekarni i pracuje przez kolejne lata.
📊 Każdy kolejny miesiąc:
część jej wartości może być ujmowana jako amortyzacja.
Ale Ania nie płaci za tę samą maszynę drugi, trzeci i czwarty raz.
Pieniądze wypłynęły przy zakupie.
Amortyzacja rozkłada koszt w czasie.
I właśnie dlatego amortyzacja jest świetnym przykładem pokazującym, że koszt w księgowości i wypływ pieniędzy z rachunku bankowego to nie zawsze to samo.