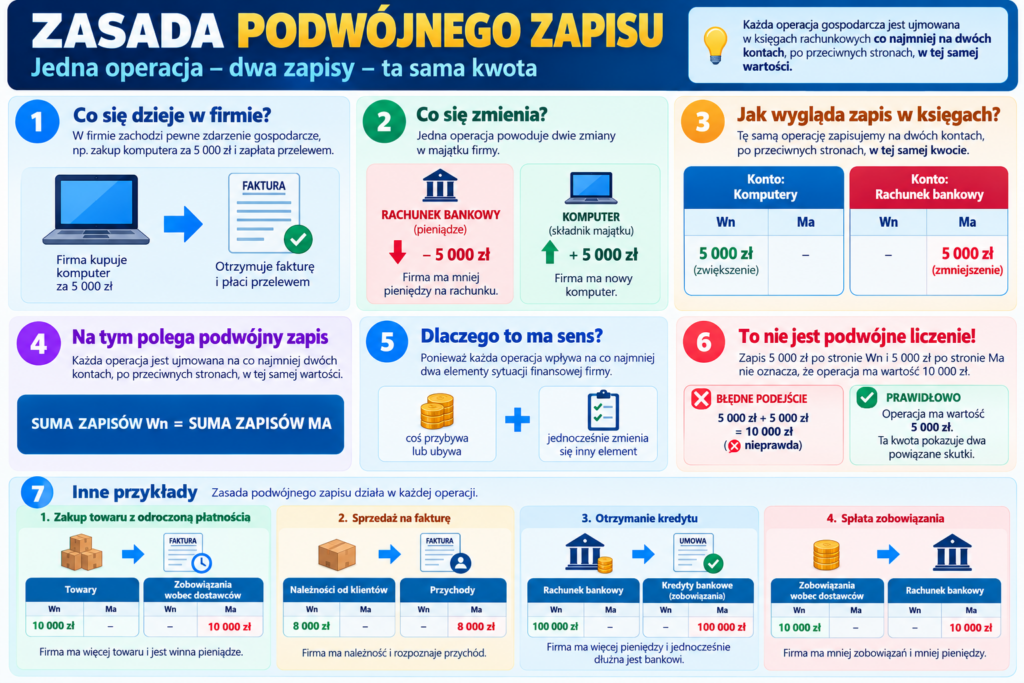
Co oznacza zasada podwójnego zapisu?
Firma kupuje komputer za 5000 zł i płaci za niego przelewem.
Na pierwszy rzut oka wydarzyła się jedna rzecz:
firma wydała 5000 zł.
Ale z punktu widzenia rachunkowości wydarzyło się coś jeszcze.
Firma ma o 5000 zł mniej pieniędzy, ale jednocześnie otrzymała komputer.
Jedna operacja spowodowała więc dwie zmiany.
I właśnie na tej logice opiera się jedna z najważniejszych zasad rachunkowości:
ZASADA PODWÓJNEGO ZAPISU.
1 Zacznijmy od bardzo prostego przykładu
Wyobraźmy sobie, że firma posiada:
Kupuje komputer za:
i od razu płaci za niego przelewem.
Co się zmieniło?
Było: 10 000 zł
Zapłacono: 5 000 zł
Zostało: 5 000 zł
Było: 0 zł
Zakupiono komputer: 5 000 zł
Firma posiada nowy składnik majątku.
Firma nie straciła po prostu 5000 zł.
Zmieniła się struktura jej majątku.
+ 5 000 zł W INNYM SKŁADNIKU MAJĄTKU
2 Na tym właśnie polega podwójny zapis
W księgach rachunkowych operację gospodarczą ujmuje się co najmniej na dwóch odpowiednich kontach.
Jedna wartość jest zapisywana po stronie Wn jednego konta, a ta sama wartość po stronie Ma innego konta.
Każda operacja objęta podwójnym zapisem jest ujmowana:
➡️ na co najmniej dwóch kontach,
➡️ po przeciwnych stronach tych kont,
➡️ w tej samej wartości.
3 Co oznaczają Wn i Ma?
Każde konto księgowe posiada dwie strony.
WINIEN
MA
Nazwy „Winien” i „Ma” są tradycyjnymi określeniami stron konta.
Wn nie oznacza po prostu „straty”.
Ma nie oznacza po prostu „zysku”.
Nie należy również rozumieć ich dosłownie jako „ktoś jest winien” oraz „ktoś coś ma”.
Są to przede wszystkim nazwy dwóch stron konta księgowego.
4 Czy Wn zawsze oznacza wzrost?
Nie.
I tutaj zaczyna się właściwa nauka księgowości.
To, czy zapis po stronie Wn oznacza zwiększenie czy zmniejszenie, zależy od rodzaju konta.
W dużym uproszczeniu:
Wn → zwiększenie aktywów
Ma → zmniejszenie aktywów
W dużym uproszczeniu:
Ma → zwiększenie pasywów
Wn → zmniejszenie pasywów
To jedna z podstawowych zasad, którą później wykorzystuje się podczas księgowania wielu operacji.
5 Zakup komputera – zobaczmy zapis
Firma kupuje komputer za 5000 zł i od razu płaci przelewem.
Dla uproszczenia pomijamy tutaj VAT i zakładamy odpowiednią kwalifikację komputera jako składnika aktywów.
Zmieniają się dwa składniki aktywów.
| Co się dzieje? | Zmiana | Strona |
|---|---|---|
| Wartość odpowiedniego składnika majątku rośnie | + 5 000 zł | Wn |
| Środki na rachunku bankowym maleją | − 5 000 zł | Ma |
Ma – rachunek bankowy: 5 000 zł
Kwota po obu stronach jest taka sama.
6 A co, jeśli firma kupi towar i nie zapłaci od razu?
Teraz sytuacja jest trochę ciekawsza.
Piekarnia Ani kupuje materiały za:
Dostawca wystawia fakturę z terminem płatności za 30 dni.
Firma otrzymała materiały, ale pieniędzy jeszcze nie zapłaciła.
Co się zmieniło?
Firma otrzymała materiały.
+ 10 000 zł
Firma musi zapłacić dostawcy.
+ 10 000 zł
ZOBOWIĄZANIA +10 000 zł
I znowu bilans pozostaje w równowadze.
7 Co dzieje się podczas zapłaty faktury?
Mija 30 dni.
Ania płaci dostawcy 10 000 zł.
Teraz zmniejszają się:
− 10 000 zł
− 10 000 zł
Firma ma mniej pieniędzy, ale jednocześnie przestaje być winna tę kwotę dostawcy.
Zapłata faktury nie oznacza powstania kolejnego zakupu.
Zakup został wcześniej ujęty. Teraz rozliczamy zobowiązanie i zmniejszamy stan środków pieniężnych.
8 Sprzedaż na fakturę również pokazuje podwójny zapis
Firma sprzedaje klientowi usługę za 8000 zł.
Klient zapłaci dopiero za 30 dni.
Dla uproszczenia pomijamy VAT i inne dodatkowe kwestie.
W odpowiednich warunkach powstają między innymi:
Klient jest winien firmie:
8 000 zł
Firma rozpoznaje przychód:
8 000 zł
Ma – przychody: 8 000 zł
9 Co się stanie, gdy klient zapłaci?
Po 30 dniach klient przelewa firmie 8000 zł.
Czy firma osiąga drugi przychód?
Nie.
Przychód został już wcześniej ujęty.
Teraz zmienia się przede wszystkim forma aktywów.
− 8 000 zł NALEŻNOŚCI
Należność znika, ponieważ klient już zapłacił.
W jej miejsce pojawiają się pieniądze.
10 Dlaczego podwójny zapis jest tak ważny?
Można zapytać:
„Po co komplikować księgowość? Dlaczego nie zapisywać po prostu wszystkich wpływów i wydatków?”
Ponieważ wtedy stracilibyśmy dużą część informacji o tym, co naprawdę wydarzyło się w przedsiębiorstwie.
✔ zachować logiczną równowagę zapisów,
✔ pokazać wpływ operacji na różne elementy firmy,
✔ kontrolować aktywa i zobowiązania,
✔ ustalać przychody i koszty,
✔ tworzyć uporządkowane informacje finansowe,
✔ łatwiej wykrywać część błędów księgowych.
11 Podwójny zapis pomaga utrzymać równowagę bilansu
Przypomnijmy sobie podstawowe równanie bilansowe:
A dokładniej:
Operacje gospodarcze mogą zmieniać poszczególne elementy tego równania, ale prawidłowo ujęte zdarzenia nie powinny niszczyć jego równowagi.
Bank udziela przedsiębiorstwu kredytu:
100 000 zł
Na rachunek firmy wpływa 100 000 zł.
Jednocześnie powstaje zobowiązanie wobec banku na 100 000 zł.
+ 100 000 zł
+ 100 000 zł
Bilans nadal się zgadza.
12 Cztery proste operacje – zobacz różnicę
| Operacja | Co rośnie? | Co maleje / rośnie po drugiej stronie? |
|---|---|---|
| Zakup komputera za gotówkę | Komputer | Maleją pieniądze |
| Zakup materiałów z odroczoną płatnością | Materiały | Rosną zobowiązania |
| Otrzymanie kredytu | Pieniądze | Rosną zobowiązania wobec banku |
| Spłata zobowiązania | — | Maleją pieniądze i zobowiązanie |
Właśnie dlatego podczas analizowania operacji księgowej warto zawsze zadać sobie dwa pytania:
2. JAKI JEST DRUGI SKUTEK TEJ OPERACJI?
13 Podwójny zapis nie oznacza podwójnego liczenia
To bardzo ważne.
Jeżeli księgujemy 5000 zł po stronie Wn jednego konta i 5000 zł po stronie Ma drugiego konta, nie oznacza to, że operacja ma wartość 10 000 zł.
5 000 zł + 5 000 zł = operacja 10 000 zł ❌
Operacja ma wartość 5 000 zł.
Ta sama kwota pokazuje dwa powiązane skutki jednego zdarzenia gospodarczego. ✔
14 Jedna operacja może dotyczyć więcej niż dwóch kont
Nazwa „podwójny zapis” może sugerować, że każda operacja zawsze dotyczy dokładnie dwóch kont.
Nie zawsze tak jest.
Niektóre operacje mogą wymagać zapisów na większej liczbie kont.
Najważniejsza pozostaje jednak równowaga:
To jedna z podstawowych zasad funkcjonowania systemu podwójnego zapisu.
Przykład – jeden dzień w piekarni Ani
Spróbujmy teraz prześledzić kilka prostych zdarzeń.
| Zdarzenie | Pierwszy skutek | Drugi skutek |
|---|---|---|
| Ania kupuje urządzenie za gotówkę | Rośnie wartość odpowiedniego składnika majątku | Maleją pieniądze |
| Kupuje materiały z płatnością za 30 dni | Rosną odpowiednie aktywa | Rosną zobowiązania |
| Otrzymuje kredyt | Rosną pieniądze | Rosną zobowiązania |
| Klient reguluje należność | Rosną pieniądze | Maleją należności |
| Ania płaci dostawcy | Maleją zobowiązania | Maleją pieniądze |
W każdym przypadku jedna operacja wpływa na co najmniej dwa elementy ewidencji.
Najczęstsze błędy początkujących
Nie. Zależy to od rodzaju konta.
❌ „Ma zawsze oznacza spadek”.
Nie. Na przykład wzrost zobowiązań może być ujmowany po stronie Ma.
❌ „Podwójny zapis oznacza dwukrotne policzenie tej samej kwoty”.
Nie. Pokazujemy dwa aspekty tej samej operacji.
❌ „Każda operacja dotyczy dokładnie dwóch kont”.
Nie zawsze. Operacja może obejmować więcej kont, ale musi zostać zachowana równowaga zapisów.
❌ „Wpływ pieniędzy oznacza przychód”.
Nie zawsze. Przykładem jest kredyt – pieniądze wpływają na rachunek, ale jednocześnie powstaje zobowiązanie.
Jak myśleć jak księgowy?
Na początku nie warto próbować zapamiętywać setek schematów księgowań.
Znacznie lepiej nauczyć się analizować ekonomiczny sens operacji.
1. Co wydarzyło się w firmie?
2. Jakie elementy się zmieniły?
3. Czy wzrosły, czy zmalały?
4. Jakiego rodzaju kont dotyczą?
5. Po której stronie odpowiednich kont należy ująć zmianę?
6. Czy łączna wartość Wn i Ma jest równa?
Kiedy zaczniemy w ten sposób patrzeć na operacje gospodarcze, zasada podwójnego zapisu staje się znacznie bardziej logiczna.
📌 PODSUMOWANIE
Zasada podwójnego zapisu jest jednym z fundamentów prowadzenia ksiąg rachunkowych.
Operacja gospodarcza jest ujmowana na odpowiednich kontach tak, aby zachować równowagę zapisów.
W podstawowym schemacie:
Wn = Ma
Nie oznacza to jednak dwukrotnego liczenia tej samej operacji.
Chodzi o pokazanie różnych skutków tego samego zdarzenia gospodarczego.
Kupując komputer za pieniądze z rachunku, firma otrzymuje komputer, ale traci część gotówki.
Otrzymując kredyt, dostaje pieniądze, ale jednocześnie powstaje zobowiązanie wobec banku.
Sprzedając z odroczonym terminem płatności, może uzyskać przychód i należność, mimo że pieniądze jeszcze nie wpłynęły.
Wyobraź sobie, że w firmie nic nie dzieje się w próżni.
💻 Kupujesz komputer?
Masz komputer, ale masz mniej pieniędzy.
📦 Kupujesz towar na kredyt kupiecki?
Masz więcej towaru, ale również większe zobowiązanie.
🏦 Bierzesz kredyt?
Masz więcej pieniędzy, ale również większy dług.
💰 Klient płaci fakturę?
Masz więcej pieniędzy, ale mniejszą należność.
Podwójny zapis pokazuje więc dwie strony tej samej historii gospodarczej.
I właśnie dzięki temu księgowość może zachować logiczny porządek oraz pokazać, jak każda operacja wpływa na sytuację przedsiębiorstwa.