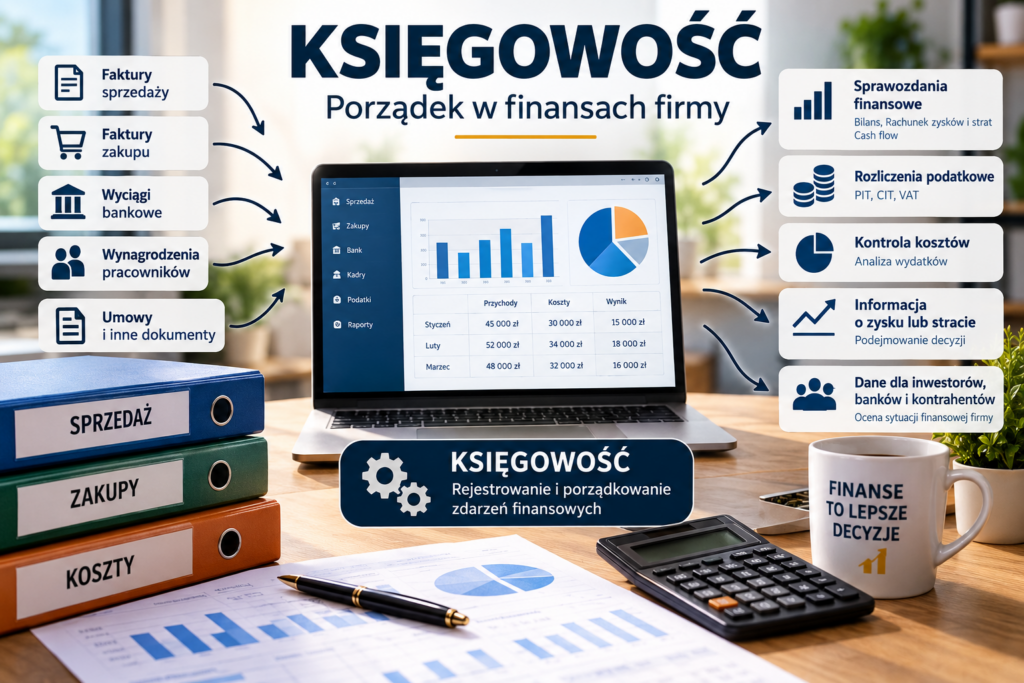
Na pierwszy rzut oka księgowość może kojarzyć się z tabelami, fakturami, podatkami i trudnymi przepisami. Jej podstawowa idea jest jednak znacznie prostsza. Księgowość pozwala uporządkować informacje o tym, co dzieje się z pieniędzmi, majątkiem i zobowiązaniami firmy. Dzięki niej można sprawdzić, ile przedsiębiorstwo sprzedaje, jakie ponosi koszty, co posiada, komu jest winne pieniądze i czy ostatecznie osiąga zysk.
1. Księgowość w najprostszym znaczeniu
Wyobraź sobie, że dostajesz co miesiąc kieszonkowe albo wynagrodzenie z pracy. Część pieniędzy wydajesz na jedzenie, część na telefon, część odkładasz, a za resztę kupujesz na przykład ubrania.
Gdybyś zapisywał każdą otrzymaną i wydaną złotówkę, po miesiącu mógłbyś dokładnie sprawdzić, skąd pochodziły Twoje pieniądze, na co je wydałeś oraz ile Ci zostało.
Firma robi coś podobnego, tylko na znacznie większą skalę. Każdego dnia może wykonywać setki albo tysiące operacji. Kupuje towary, płaci pracownikom, sprzedaje produkty, otrzymuje faktury, zaciąga kredyty, kupuje maszyny i otrzymuje pieniądze od klientów.
Księgowość to uporządkowany system zapisywania i dokumentowania zdarzeń finansowych i gospodarczych dotyczących działalności firmy. Można ją traktować jak finansową historię przedsiębiorstwa.
2. Dlaczego samo patrzenie na konto bankowe nie wystarczy?
Można pomyśleć: skoro przedsiębiorca ma konto bankowe, to przecież widzi, ile ma pieniędzy. Po co mu jeszcze księgowość?
Problem polega na tym, że saldo rachunku pokazuje tylko niewielką część sytuacji przedsiębiorstwa.
Firma może mieć na rachunku 100 000 zł, ale jednocześnie posiadać 200 000 zł kredytu, niezapłacone faktury oraz zobowiązania wobec pracowników i dostawców.
Może być również odwrotnie. Firma ma obecnie tylko 20 000 zł na rachunku, ale klienci mają jej zapłacić w najbliższym czasie 300 000 zł za dostarczone towary.
3. Zobaczmy to na przykładzie małej firmy
Załóżmy, że otwierasz niewielką pizzerię. Na początku potrzebujesz pieca, lodówek, mebli, produktów spożywczych oraz lokalu.
Kiedy działalność ruszy, klienci zaczynają kupować pizzę. Do firmy wpływają pieniądze, ale jednocześnie pojawiają się wydatki: czynsz, energia, składniki, wynagrodzenia pracowników, internet, paliwo czy reklama.
Sprzedaż: 40 000 zł
Składniki: 10 000 zł
Wynajem lokalu: 5 000 zł
Wynagrodzenia: 10 000 zł
Energia i pozostałe koszty: 5 000 zł
Łączne koszty w naszym uproszczonym przykładzie: 30 000 zł
W bardzo uproszczonym przykładzie działalność przyniosła 10 000 zł wyniku. W prawdziwej księgowości sytuacja może być bardziej skomplikowana, ponieważ trzeba uwzględniać między innymi podatki, amortyzację, terminy płatności i sposób rozpoznawania przychodów oraz kosztów.
Na początku najważniejsze jest jednak zrozumienie samego mechanizmu: firma zarabia pieniądze, ponosi koszty, posiada majątek i zobowiązania, a księgowość pomaga to wszystko uporządkować.
4. Co właściwie zapisuje księgowość?
Księgowość obejmuje znacznie więcej niż tylko pieniądze wpływające i wypływające z rachunku.
Rejestrowane mogą być między innymi:
- sprzedaż produktów i usług,
- zakupy towarów i materiałów,
- wynagrodzenia pracowników,
- należności od klientów,
- zobowiązania wobec dostawców,
- kredyty i pożyczki,
- zakup maszyn, samochodów i nieruchomości,
- podatki i inne rozliczenia,
- zmiany w majątku przedsiębiorstwa.
Dzięki temu po pewnym czasie możemy odtworzyć historię finansową firmy i zobaczyć, w jaki sposób zmieniała się jej sytuacja.
5. Księgowość potrzebuje dokumentów
W księgowości nie powinno się zapisywać zdarzeń wyłącznie na podstawie czyjegoś stwierdzenia, że „firma coś kupiła”. Zdarzenia gospodarcze powinny być odpowiednio udokumentowane.
Dlatego przedsiębiorstwa gromadzą między innymi:
- faktury sprzedaży,
- faktury zakupu,
- rachunki,
- wyciągi bankowe,
- listy płac,
- umowy,
- dowody zapłaty,
- inne dokumenty potwierdzające operacje gospodarcze.
Firma kupiła komputer za 5 000 zł.
Dla księgowości ważna jest nie tylko informacja, że z konta zniknęło 5 000 zł. Istotne jest również, co zostało kupione, kiedy, od kogo i na podstawie jakiego dokumentu.
6. Przychód, wydatek, koszt i zysk – nie mieszajmy tych pojęć
To jeden z momentów, w których początkujący często zaczynają się gubić. Dlatego rozdzielmy kilka podstawowych pojęć.
Przychód
W dużym uproszczeniu przychód pokazuje wartość osiąganą przez firmę z prowadzonej działalności, na przykład ze sprzedaży produktów lub usług.
Jeżeli sklep sprzeda w danym okresie towary o wartości 100 000 zł, to nie oznacza jeszcze, że właściciel zarobił 100 000 zł. Firma musiała wcześniej kupić towary, zapłacić pracownikom, wynająć lokal i ponieść inne koszty.
Wydatek
Wydatek oznacza wypływ pieniędzy. Jeżeli przedsiębiorstwo przelewa 5 000 zł kontrahentowi, następuje wydatek.
Koszt
Koszt jest pojęciem księgowym związanym ze zużyciem zasobów w celu prowadzenia działalności. Wydatek i koszt nie zawsze powstają w tym samym momencie.
Wydatek oznacza przede wszystkim przepływ pieniędzy, natomiast koszt dotyczy sposobu ujęcia zużycia zasobów w działalności przedsiębiorstwa.
Zysk
W bardzo prostym modelu zysk otrzymujemy, gdy od przychodów odejmiemy koszty.
Jeżeli wynik jest dodatni, mówimy o zysku. Jeżeli koszty przewyższają przychody, pojawia się strata.
7. Czy zysk oznacza pieniądze na koncie?
Nie. To jedna z najważniejszych zasad do zrozumienia.
Wyobraź sobie firmę budowlaną, która zakończyła duże zlecenie i wystawiła klientowi fakturę na 200 000 zł. Klient ma jednak 60 dni na dokonanie płatności.
Firma wykonała usługę i może mieć rozpoznany przychód, ale pieniądze nie muszą jeszcze znajdować się na jej rachunku.
Firma może wykazywać zysk i jednocześnie mieć problemy z gotówką. Dlatego przy analizowaniu przedsiębiorstwa nie wystarczy patrzeć wyłącznie na zysk netto.
To szczególnie ważne dla inwestorów. Jeżeli spółka giełdowa regularnie pokazuje wysokie zyski, ale ma słabe przepływy pieniężne, warto sprawdzić, z czego wynika ta różnica.
8. Majątek firmy – czyli co przedsiębiorstwo posiada
Firma posiada nie tylko pieniądze. Jej majątkiem mogą być również budynki, maszyny, samochody, towary w magazynie, komputery czy należności od klientów.
W rachunkowości składniki majątku określamy jako aktywa.
Gotówka: 50 000 zł
Towary w magazynie: 100 000 zł
Maszyny: 300 000 zł
Należności od klientów: 80 000 zł
W kolejnych lekcjach zobaczymy, że aktywa są jednym z najważniejszych elementów bilansu przedsiębiorstwa.
9. Firma może mieć również długi
Sam majątek nie wystarczy do oceny sytuacji firmy. Trzeba również wiedzieć, skąd przedsiębiorstwo wzięło pieniądze na jego sfinansowanie.
Firma może posiadać kredyty, pożyczki oraz niezapłacone faktury od dostawców. Są to przykłady zobowiązań.
Firma posiada majątek wart 1 000 000 zł.
Brzmi świetnie.
Ale jeżeli jednocześnie posiada bardzo wysokie zobowiązania, sama informacja o wartości majątku nie daje pełnego obrazu sytuacji.
Właśnie dlatego w księgowości patrzymy jednocześnie na majątek, kapitał oraz zobowiązania przedsiębiorstwa.
10. Księgowość a rachunkowość – jaka jest różnica?
W codziennych rozmowach pojęcia „księgowość” i „rachunkowość” często są używane zamiennie. Fachowo istnieje jednak między nimi różnica.
Księgowość stanowi część rachunkowości i koncentruje się przede wszystkim na prawidłowym rejestrowaniu zdarzeń gospodarczych.
Możemy więc powiedzieć, że księgowość jest jednym z fundamentów całego systemu rachunkowości.
11. Czy każda firma prowadzi księgowość tak samo?
Nie. Sposób prowadzenia ewidencji zależy między innymi od rodzaju działalności, jej formy prawnej oraz obowiązujących przepisów.
W praktyce możemy spotkać różne formy ewidencji i rozliczeń, a większe przedsiębiorstwa prowadzą rozbudowane księgi rachunkowe.
Dlatego księgowość jednoosobowej działalności gospodarczej może wyglądać zupełnie inaczej niż rachunkowość dużej spółki giełdowej zatrudniającej kilka tysięcy pracowników.
12. Kto zajmuje się księgowością?
W niewielkiej działalności część obowiązków może wykonywać sam przedsiębiorca albo zewnętrzne biuro rachunkowe. Większe przedsiębiorstwa posiadają zwykle własne działy finansowo-księgowe.
W dużej organizacji jedna osoba nie musi zajmować się wszystkim. Mogą istnieć oddzielne zespoły odpowiedzialne za faktury, należności, zobowiązania, wynagrodzenia, podatki, środki trwałe czy przygotowanie sprawozdań finansowych.
Nowoczesna księgowość korzysta również z programów komputerowych i automatyzacji. Technologia może wykonywać wiele powtarzalnych czynności, ale nadal potrzebne są prawidłowe dane, kontrola i znajomość zasad.
13. Po co właścicielowi firmy dobra księgowość?
Księgowość nie powinna być traktowana wyłącznie jako obowiązek. Dobrze prowadzone dane mogą pomagać w podejmowaniu decyzji biznesowych.
Właściciel może sprawdzić między innymi:
- czy sprzedaż rośnie,
- które koszty najbardziej obciążają firmę,
- czy przedsiębiorstwo zarabia,
- czy klienci płacą terminowo,
- jak zmienia się zadłużenie,
- czy firma posiada wystarczającą ilość gotówki,
- czy przedsiębiorstwo może pozwolić sobie na kolejną inwestycję.
Księgowość staje się więc czymś w rodzaju finansowej deski rozdzielczej firmy. Bez niej przedsiębiorca podejmowałby wiele decyzji niemal po omacku.
14. Dlaczego księgowość jest ważna dla inwestora?
To szczególnie istotne na stronie poświęconej finansom i giełdzie. Kupując akcje spółki, inwestor kupuje niewielką część przedsiębiorstwa. Powinien więc wiedzieć, co dzieje się z jego finansami.
Spółki publikują między innymi bilans, rachunek zysków i strat oraz rachunek przepływów pieniężnych. Żeby naprawdę zrozumieć te dokumenty, trzeba znać przynajmniej podstawy rachunkowości.
Spółka informuje, że jej zysk wzrósł o 40%.
To dobra wiadomość?
Być może. Ale rozsądny inwestor sprawdzi również zadłużenie, przepływy pieniężne, należności, marże oraz to, czy wzrost zysku wynika z podstawowej działalności przedsiębiorstwa.
I właśnie tutaj podstawowa wiedza księgowa zaczyna mieć realną wartość dla osoby inwestującej na giełdzie.
15. Księgowość w codziennym życiu
Choć większość ludzi nie prowadzi ksiąg rachunkowych, podobne zasady wykorzystujemy również w finansach osobistych.
Kiedy zapisujesz swoje dochody, kontrolujesz wydatki, sprawdzasz raty kredytu i liczysz oszczędności, tworzysz bardzo uproszczony obraz swojej sytuacji finansowej.
Dochód: 5 000 zł
Mieszkanie: 1 500 zł
Jedzenie: 1 000 zł
Transport: 500 zł
Pozostałe wydatki: 1 000 zł
Pozostaje: 1 000 zł
Oczywiście nie jest to profesjonalna księgowość przedsiębiorstwa, ale pokazuje podstawową ideę: informacje finansowe są znacznie bardziej użyteczne, kiedy są uporządkowane.
16. Czy księgowość jest trudna?
Zaawansowana rachunkowość rzeczywiście potrafi być skomplikowana. Obejmuje wiele zasad, przepisów i szczegółowych sposobów ujmowania różnych operacji.
Nie oznacza to jednak, że podstaw nie może zrozumieć osoba, która nigdy wcześniej nie miała kontaktu z księgowością.
Najlepiej uczyć się jej etapami: najpierw zrozumieć przychody i koszty, następnie aktywa i zobowiązania, później bilans, rachunek wyników i przepływy pieniężne, a dopiero później przechodzić do bardziej zaawansowanych zagadnień.
Najważniejsze jest zrozumienie, co dana liczba oznacza i co mówi nam o sytuacji przedsiębiorstwa.
17. Najprostszy sposób myślenia o księgowości
Jeżeli na początku wszystkie pojęcia wydają się skomplikowane, zadaj sobie kilka prostych pytań:
- Co firma posiada?
- Komu firma jest winna pieniądze?
- Kto jest winien pieniądze firmie?
- Ile firma sprzedaje?
- Jakie ponosi koszty?
- Czy osiąga zysk czy stratę?
- Czy rzeczywiście generuje gotówkę?
Znaczna część nauki rachunkowości polega właśnie na nauczeniu się, gdzie znaleźć odpowiedzi na te pytania i jak prawidłowo je interpretować.
Podsumowanie – co warto zapamiętać?
- Księgowość zapisuje i porządkuje zdarzenia gospodarcze firmy.
- Nie ogranicza się wyłącznie do podatków i faktur.
- Pozwala sprawdzić przychody, koszty, majątek i zobowiązania.
- Księgowość jest częścią szerszego systemu rachunkowości.
- Stan rachunku bankowego nie pokazuje całej sytuacji przedsiębiorstwa.
- Zysk nie jest tym samym co gotówka.
- Firma może posiadać majątek, ale jednocześnie mieć duże zadłużenie.
- Dobre dane księgowe pomagają właścicielom podejmować decyzje.
- Podstawy księgowości są niezwykle przydatne również inwestorom giełdowym.
W kolejnych materiałach przejdziemy krok po kroku przez najważniejsze elementy księgowości – od podstawowych zasad, przez aktywa i pasywa, aż po bilans, rachunek zysków i strat oraz analizę sprawozdań finansowych.
Źródła i materiały dodatkowe
Materiał ma charakter edukacyjny i został opracowany na podstawie ogólnych zasad rachunkowości oraz obowiązujących regulacji. Przy opracowaniu wykorzystano między innymi:
- Ustawa z dnia 29 września 1994 r. o rachunkowości – podstawowy akt prawny regulujący zasady rachunkowości w Polsce.
- Ministerstwo Finansów – oficjalne informacje dotyczące rachunkowości, podatków, sprawozdawczości oraz obowiązków przedsiębiorców.
- Biznes.gov.pl – oficjalny serwis informacyjny dla przedsiębiorców, zawierający informacje dotyczące prowadzenia działalności, księgowości i rozliczeń podatkowych.
- Krajowe Standardy Rachunkowości – materiały i standardy dotyczące stosowania zasad rachunkowości oraz sporządzania sprawozdań finansowych.
- Międzynarodowe Standardy Sprawozdawczości Finansowej (MSSF/IFRS) – standardy wykorzystywane przy sporządzaniu sprawozdań finansowych przez wiele przedsiębiorstw, w tym określone spółki giełdowe.
Uwaga: artykuł został przygotowany w celach edukacyjnych. Przepisy podatkowe i zasady dotyczące prowadzenia działalności mogą się zmieniać, dlatego w konkretnych przypadkach należy sprawdzić aktualne regulacje i oficjalne komunikaty.