Memoriał i zasada współmierności
Sprzedaż z odroczonym terminem płatności może zwiększyć przychody i wynik, zanim klient zapłaci. Z drugiej strony zakup maszyny zmniejsza gotówkę od razu, podczas gdy jej koszt księgowy może być rozłożony w czasie jako amortyzacja.
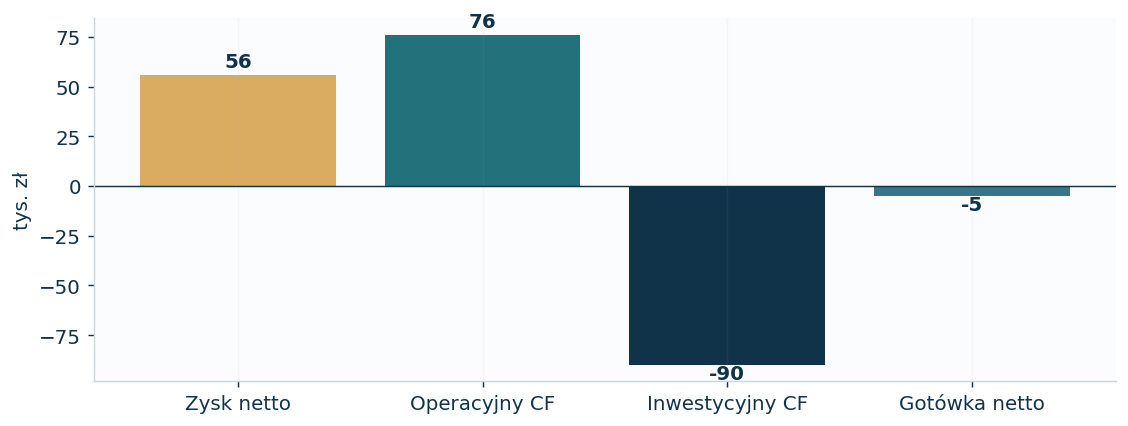
ALFA: zysk 56 tys., gotówka spada o 5 tys.
ALFA wygenerowała 56 000 zł zysku netto, lecz na koniec 2025 r. miała o 5 000 zł mniej gotówki niż rok wcześniej. Spółka wydała 90 000 zł na inwestycje, a część sprzedaży zamroziła w należnościach i zapasach.
| Miara | 2025 (zł) |
|---|---|
| Zysk netto | 56 000 |
| Przepływy operacyjne | 76 000 |
| Przepływy inwestycyjne | −90 000 |
| Przepływy finansowe | 9 000 |
| Łączna zmiana gotówki | −5 000 |
Gdzie ucieka gotówka?
Przejrzyj stan należności i terminy płatności, zapasy, zakupy inwestycyjne, spłaty kredytów i wypłaty dla właścicieli. Każdy z tych obszarów może pochłaniać gotówkę bez obniżania zysku dokładnie w tej samej chwili.
Sygnały ostrzegawcze
Szczególnie uważaj, gdy przez kilka lat wyniki księgowe rosną, lecz przepływy operacyjne pozostają ujemne. Może to oznaczać problemy z inkasem należności, jakością przychodów lub zarządzaniem kapitałem obrotowym.
Dobre praktyki
Porównuj co najmniej trzy wartości: zysk netto, gotówkę z działalności operacyjnej i zmianę stanu gotówki. Następnie szukaj przyczyn różnic w inwestycjach i finansowaniu.
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.