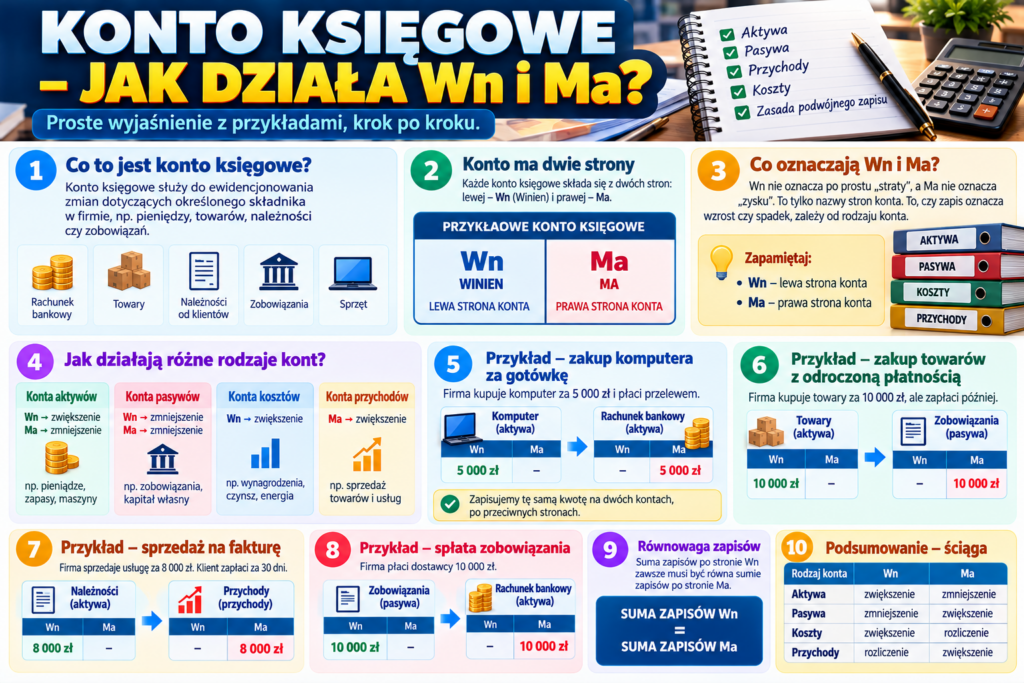
Konto księgowe – jak działa Wn i Ma?
Wchodząc po raz pierwszy w świat księgowości, szybko spotykamy dwa tajemnicze skróty:
Wn oraz Ma.
Na początku mogą wyglądać jak jakiś księgowy szyfr.
W rzeczywistości zasada jest znacznie bardziej logiczna, niż może się wydawać.
Żeby ją zrozumieć, musimy najpierw wiedzieć, czym właściwie jest konto księgowe.
1 Co to jest konto księgowe?
Firma każdego dnia wykonuje wiele operacji.
Kupuje towary, otrzymuje faktury, płaci pracownikom, sprzedaje produkty, otrzymuje pieniądze od klientów czy spłaca kredyty.
Gdyby wszystkie te informacje wrzucić do jednego miejsca, szybko powstałby ogromny bałagan.
Dlatego rachunkowość porządkuje informacje za pomocą odpowiednich kont księgowych.
Możemy więc mieć między innymi konto dotyczące:
Pokazuje operacje dotyczące pieniędzy znajdujących się na rachunku.
Pomaga ewidencjonować wartość towarów.
Pokazuje między innymi kwoty należne firmie od odbiorców.
Pokazuje między innymi kwoty, które firma powinna zapłacić innym podmiotom.
2 Konto ma dwie strony
Do nauki księgowości bardzo często wykorzystuje się uproszczony schemat przypominający literę T.
Dlatego mówi się czasem o koncie T.
LEWA STRONA KONTA
PRAWA STRONA KONTA
Ma = PRAWA STRONA KONTA
To pierwsza rzecz, którą warto zapamiętać.
3 Czy „Winien” oznacza dług?
Tutaj początkujący bardzo często wpadają w pułapkę.
Słowo „Winien” kojarzy się przecież z długiem.
A „Ma” może sugerować, że ktoś coś posiada.
W księgowości nie należy jednak interpretować tych określeń dosłownie.
🔵 Wn = lewa strona konta
🔴 Ma = prawa strona konta
Dopiero rodzaj konta decyduje o tym, co zapis po danej stronie oznacza.
4 Najważniejsza rzecz: Wn i Ma nie zawsze oznaczają to samo
Nie możemy powiedzieć:
❌ Ma zawsze oznacza spadek.
To byłoby błędne.
Wszystko zależy od rodzaju konta.
Inaczej zachowują się konta aktywów, a inaczej konta pasywów.
5 Jak działa konto aktywne?
Przypomnijmy sobie, czym są aktywa.
W uproszczeniu są to zasoby majątkowe przedsiębiorstwa, na przykład:
💵 pieniądze,
📦 zapasy,
🧾 należności,
🚚 samochody,
⚙️ maszyny.
Na typowym koncie aktywnym podstawowa logika wygląda następująco:
ZWIĘKSZENIA
ZMNIEJSZENIA
Wn → ZWIĘKSZENIE
Ma → ZMNIEJSZENIE
6 Przykład – rachunek bankowy
Załóżmy, że firma posiada na rachunku:
Klient płaci firmie 5000 zł.
Stan rachunku rośnie.
Rachunek bankowy jest aktywem.
Zwiększenie aktywa zapisujemy po stronie Wn.
Jeżeli natomiast firma zapłaci dostawcy 3000 zł, stan pieniędzy maleje.
Dlatego dla tego konta możemy zapamiętać:
PIENIĄDZE WYPŁYWAJĄ → Ma
Ale uwaga – ta reguła wynika z tego, że rachunek bankowy jest kontem aktywnym. Nie należy stosować jej automatycznie do wszystkich kont.
7 Jak działa konto pasywne?
Teraz sytuacja się odwraca.
Do pasywów należą między innymi źródła finansowania przedsiębiorstwa.
Wśród nich znajdują się na przykład zobowiązania.
W podstawowym schemacie konto pasywne działa odwrotnie niż konto aktywne.
ZMNIEJSZENIA
ZWIĘKSZENIA
Wn → ZMNIEJSZENIE
Ma → ZWIĘKSZENIE
8 Przykład – firma otrzymuje kredyt
Bank udziela przedsiębiorstwu kredytu:
Co dzieje się w firmie?
Pieniądze firmy rosną.
Aktywa +100 000 zł
Zapis: Wn
Rośnie zobowiązanie wobec banku.
Pasywa +100 000 zł
Zapis: Ma
Ma KREDYT BANKOWY 100 000 zł
Firma otrzymała pieniądze, ale jednocześnie powstało zobowiązanie wobec banku.
Właśnie dlatego wpływ kredytu nie oznacza, że przedsiębiorstwo nagle zarobiło 100 000 zł.
9 Co dzieje się przy spłacie zobowiązania?
Załóżmy, że firma ma zobowiązanie wobec dostawcy w wysokości:
Firma wykonuje przelew i reguluje całą należność.
Zmniejszają się dwa elementy.
Aktywa maleją o:
10 000 zł
Zapis po stronie Ma.
Pasywa maleją o:
10 000 zł
Zapis po stronie Wn.
Ma RACHUNEK BANKOWY 10 000 zł
10 Konto kosztów
Teraz dodajmy kolejny element.
Firma ponosi różne koszty działalności:
⚡ energię,
📣 reklamę,
🏢 czynsz,
👷 wynagrodzenia,
🚚 transport.
W podstawowym ujęciu zwiększenia kosztów zapisuje się po stronie:
Firma otrzymuje fakturę za usługę dotyczącą bieżącego okresu w wysokości 2000 zł, z płatnością w późniejszym terminie.
Dla uproszczenia pomijamy VAT.
Powstaje koszt:
Wn – odpowiednie konto kosztów: 2000 zł
Jednocześnie rośnie zobowiązanie:
Ma – zobowiązania: 2000 zł
11 Konto przychodów
W przypadku przychodów podstawowa logika jest odwrotna.
Załóżmy, że firma wykonała usługę za 8000 zł, a klient zapłaci za 30 dni.
Dla uproszczenia pomijamy VAT.
Rośnie aktywo.
Wn 8 000 zł
Rośnie przychód.
Ma 8 000 zł
Ma PRZYCHODY 8 000 zł
12 Najważniejsza ściąga: Wn i Ma
| Rodzaj konta | Wn | Ma |
|---|---|---|
| Aktywa | zwiększenie + | zmniejszenie − |
| Pasywa | zmniejszenie − | zwiększenie + |
| Koszty | zwiększenie | co do zasady zmniejszenie / rozliczenie |
| Przychody | co do zasady zmniejszenie / rozliczenie | zwiększenie |
🏢 AKTYWA: + Wn | − Ma
🏦 PASYWA: − Wn | + Ma
💸 KOSZTY: rosną po Wn
💰 PRZYCHODY: rosną po Ma
13 Co oznaczają obroty konta?
Jeżeli w ciągu miesiąca wykonujemy wiele zapisów, możemy zsumować wartości zapisane po każdej stronie konta.
Tak powstają obroty konta.
Suma zapisów dokonanych po stronie Wn danego konta.
Suma zapisów dokonanych po stronie Ma danego konta.
14 A czym jest saldo?
Saldo pokazuje różnicę pomiędzy stronami konta, z uwzględnieniem zasad właściwych dla danego rodzaju konta.
Najłatwiej zobaczyć to na przykładzie rachunku bankowego.
Na początku firma posiada:
10 000 zł
Następnie na rachunek wpływa:
+ 5 000 zł
Firma wykonuje przelew:
− 3 000 zł
Na koniec firma posiada na rachunku:
12 000 zł
W uproszczonym przykładzie jest to końcowy stan środków na tym koncie.
15 Dlaczego każde konto jest potrzebne?
Wyobraź sobie firmę posiadającą tysiące transakcji miesięcznie.
Bez podziału na konta trudno byłoby odpowiedzieć nawet na podstawowe pytania.
🧾 Ile klienci są winni firmie?
🏦 Ile firma jest winna dostawcom i bankom?
📦 Ile posiada zapasów?
💸 Jakie koszty poniosła?
📈 Jakie osiągnęła przychody?
Konta księgowe pozwalają uporządkować te informacje i śledzić zmiany zachodzące w przedsiębiorstwie.
16 Nie ucz się Wn i Ma bezmyślnie
Największym błędem początkującego jest próba zapamiętywania gotowych księgowań bez rozumienia tego, co naprawdę wydarzyło się w firmie.
Znacznie lepsza metoda wygląda tak:
Co wydarzyło się w przedsiębiorstwie?
KROK 2
Jakie konta zostały dotknięte przez tę operację?
KROK 3
Czy dotyczą aktywów, pasywów, kosztów czy przychodów?
KROK 4
Czy dany element wzrósł, czy zmalał?
KROK 5
Dopiero teraz ustal: Wn czy Ma.
Spróbuj sam – prosty przykład
Firma otrzymuje od banku kredyt w wysokości:
Pomyśl:
Co wzrosło?
Pieniądze na rachunku.
To aktywo, a aktywo zwiększamy po stronie:
Ale firma musi kiedyś oddać pieniądze bankowi.
Wzrosło więc również zobowiązanie.
Wzrost pasywów zapisujemy po stronie:
Gotowe.
Nie trzeba było zgadywać. Wystarczyło zrozumieć, co naprawdę zmieniło się w firmie.
Najczęstsze błędy
Nie zawsze. Wszystko zależy od rodzaju konta.
❌ „Ma oznacza pieniądze, które wypływają”.
Również nie zawsze.
❌ „Wn to plus, Ma to minus”.
Nie. Na kontach pasywnych wzrost zapisujemy po stronie Ma.
❌ „Winien oznacza, że firma ma dług”.
Nie. Wn jest nazwą lewej strony konta.
❌ „Ma oznacza, że firma coś posiada”.
Nie. Ma jest nazwą prawej strony konta.
📌 PODSUMOWANIE
Konto księgowe pozwala ewidencjonować określone operacje i zmiany zachodzące w przedsiębiorstwie.
Każde konto posiada dwie strony:
Wn – lewa strona
Ma – prawa strona
Samo Wn i Ma nie mówi nam jeszcze, czy dana wartość rośnie, czy maleje.
Musimy wiedzieć, z jakim rodzajem konta mamy do czynienia.
W podstawowym ujęciu:
AKTYWA → rosną po Wn, maleją po Ma.
PASYWA → maleją po Wn, rosną po Ma.
KOSZTY → zwiększenia ujmujemy po Wn.
PRZYCHODY → zwiększenia ujmujemy po Ma.
🏢 AKTYWA
Wn + | Ma −
🏦 PASYWA
Wn − | Ma +
💸 KOSZTY
zwiększenie → Wn
💰 PRZYCHODY
zwiększenie → Ma
Nie zaczynaj od pytania „Wn czy Ma?”.
Najpierw zapytaj: „Co się zmieniło?”
Kiedy zrozumiesz, co wzrosło, co zmalało i jakiego rodzaju jest to konto, wybór strony Wn lub Ma staje się dużo prostszy.