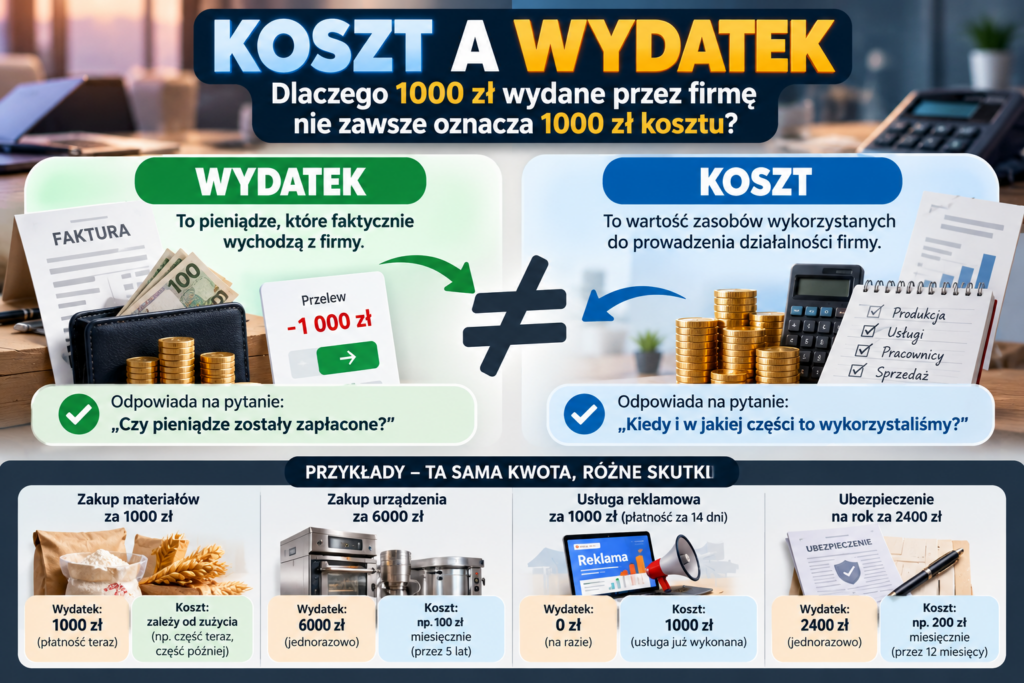
Koszt a wydatek – dlaczego 1000 zł wydane przez firmę nie zawsze oznacza 1000 zł kosztu?
Firma kupuje komputer za 5000 zł. Z konta znika 5000 zł. Czy oznacza to, że firma właśnie poniosła 5000 zł kosztu? Niekoniecznie. I właśnie tutaj zaczyna się jedna z najważniejszych różnic w finansach przedsiębiorstwa.
Wydatek i koszt brzmią podobnie, ale nie oznaczają dokładnie tego samego.
Najłatwiej zrozumieć to na przykładach.
💸 Wydatek – czyli pieniądze faktycznie wychodzą z firmy
Wydatek możemy wyobrazić sobie bardzo prosto: firma ma pieniądze na koncie i za coś płaci.
Jeżeli z konta firmy znika 1000 zł, firma poniosła wydatek w wysokości 1000 zł.
Ania prowadzi małą piekarnię.
Na koncie firmy ma:
Kupuje zapas mąki i innych produktów za 1000 zł i od razu płaci przelewem.
Przed zakupem: 20 000 zł
Po zakupie: 19 000 zł
Firma wydała 1000 zł.
„Czy pieniądze zostały zapłacone?”
📊 Koszt – czyli co firma zużyła, aby prowadzić działalność
Koszt patrzy na sytuację trochę inaczej. Nie interesuje nas wyłącznie to, kiedy pieniądze opuściły konto.
Interesuje nas również to, kiedy dany produkt, usługa albo urządzenie zostały wykorzystane w działalności firmy.
Wróćmy do piekarni Ani.
Ania kupiła zapas materiałów za 1000 zł, ale nie musi zużyć wszystkiego pierwszego dnia.
Część produktów może wykorzystać teraz, a pozostałe później.
moment zapłaty i moment powstania kosztu nie zawsze muszą być identyczne.
⚙️ 1000 zł wydatku nie zawsze oznacza 1000 zł kosztu
Wyobraźmy sobie, że Ania kupuje urządzenie potrzebne w piekarni za 6000 zł.
Płaci za nie od razu.
Z konta firmy znika:
Wydatek wynosi więc 6000 zł.
Ale urządzenie nie zostanie wykorzystane tylko przez jeden dzień.
Może służyć piekarni przez kilka lat.
Z ekonomicznego punktu widzenia byłoby więc dziwne powiedzieć:
Przecież jutro nadal będzie działało. Za miesiąc również. Prawdopodobnie za rok także.
Dlatego w przypadku składników majątku spełniających odpowiednie warunki ich wartość może być rozliczana w kosztach stopniowo poprzez amortyzację.
Dla uproszczenia załóżmy, że urządzenie kosztujące 6000 zł będzie rozliczane przez 5 lat.
6000 zł ÷ 60 = 100 zł miesięcznie
Firma zapłaciła więc jednorazowo 6000 zł, ale w naszym uproszczonym przykładzie koszt związany z urządzeniem wynosi 100 zł miesięcznie.
To świetnie pokazuje różnicę między wydatkiem a kosztem.
🔄 Może być też odwrotnie
Firma może mieć koszt, mimo że w danym momencie nie zapłaciła pieniędzy.
Jak to możliwe?
Ania zamawia usługę reklamową.
Agencja przygotowuje reklamę piekarni i wystawia fakturę na 1000 zł.
Termin zapłaty wynosi 14 dni.
Usługa została już wykonana, ale pieniądze jeszcze nie opuściły rachunku bankowego.
💸 Wydatek dzisiaj
Firma jeszcze nie wykonała przelewu.
📊 Koszt usługi
Usługa reklamowa została już wykonana.
Za 14 dni Ania płaci fakturę. Dopiero wtedy następuje przepływ pieniędzy.
🛡️ Przykład z ubezpieczeniem
Załóżmy, że piekarnia kupuje ubezpieczenie na cały rok za 2400 zł.
Ania płaci całą kwotę z góry.
Z konta firmy natychmiast znika 2400 zł.
Mamy więc wydatek 2400 zł.
Ale ubezpieczenie będzie chroniło firmę przez 12 miesięcy.
= 200 zł miesięcznie
W takim uproszczonym przykładzie ekonomiczny ciężar ubezpieczenia przypada po 200 zł na każdy miesiąc.
🤔 Dlaczego to w ogóle jest potrzebne?
Można zapytać: po co tak komplikować? Nie łatwiej po prostu sprawdzić, ile pieniędzy wpłynęło i ile wypłynęło?
Do kontrolowania gotówki – owszem.
Ale do oceny wyników firmy to za mało.
🥖 Piekarnia Ani
W styczniu kupiła maszynę za:
🥐 Piekarnia Kasi
Nie kupiła w styczniu żadnej dużej maszyny.
Gdybyśmy patrzyli wyłącznie na pieniądze wychodzące z rachunku, moglibyśmy uznać, że styczeń Ani był fatalny.
Z firmy wypłynęło przecież dodatkowe 60 000 zł.
Tylko że pieniądze nie zniknęły bez śladu.
W zamian firma otrzymała maszynę, która może pomagać jej zarabiać przez wiele lat.
👟 A co z towarem?
Wyobraźmy sobie sklep sportowy, który kupuje 100 par butów po 200 zł za parę.
= 20 000 zł
Na rachunku bankowym widać wydatek 20 000 zł.
Ale buty znajdują się teraz w magazynie.
Firma posiada towar, który zamierza sprzedać klientom.
Jeżeli w danym okresie sprzeda tylko część zapasu, rozliczenie kosztu sprzedanych towarów będzie związane z tym, jaka część towaru faktycznie została sprzedana.
👷 Wynagrodzenia też dobrze to pokazują
Pracownik pracuje przez cały wrzesień, ale wypłatę otrzymuje dopiero w październiku.
Za swoją pracę otrzyma 5000 zł.
📅 Wrzesień
Pracownik wykonuje swoją pracę.
💰 Październik
Firma wypłaca pracownikowi 5000 zł.
Mamy więc dwa różne momenty.
To ważne, ponieważ przedsiębiorstwo powinno wiedzieć, jakich okresów dotyczą jego przychody i koszty, a nie tylko kiedy wykonano przelew.
💰 Wydatek wpływa na gotówkę, a koszt na wynik
To jeden z najprostszych sposobów na zapamiętanie różnicy.
💸 WYDATEK
Pokazuje przede wszystkim przepływ pieniędzy.
Pieniądze opuszczają kasę albo rachunek firmy.
„Kiedy zapłaciliśmy?”📊 KOSZT
Pokazuje wartość zasobów wykorzystanych do prowadzenia działalności i osiągania przychodów.
„Kiedy i w jakiej części wykorzystaliśmy to w działalności?”🥖 Piekarnia Ani – cały miesiąc
Połączmy teraz wszystko w jeden prosty przykład.
W danym miesiącu Ania:
Co zobaczymy na rachunku?
Ubezpieczenie: 1200 zł
Materiały: 3000 zł
4200 zł
A jakie koszty przypadają na ten miesiąc?
Ubezpieczenie: 1200 ÷ 12 = 100 zł
Materiały: 3000 zł
Reklama: 800 zł
Amortyzacja maszyny: 500 zł
4400 zł
💸 Firma wydała
📊 Koszty wyniosły
I nie ma w tym sprzeczności.
Po prostu wydatek i koszt mierzą dwie różne rzeczy.
🏢 Dlaczego przedsiębiorca musi rozumieć tę różnicę?
Firma może być rentowna, a jednocześnie mieć problemy z gotówką.
Może też mieć dużo pieniędzy na koncie, a mimo tego jej działalność może nie być szczególnie dochodowa.
Załóżmy, że firma sprzedaje dużo produktów klientom z terminem płatności 60 dni.
Na papierze może wykazywać sprzedaż i wynik.
Ale klienci jeszcze nie zapłacili.
Jeżeli w tym samym czasie przedsiębiorstwo musi zapłacić pracownikom, dostawcom, bankowi i urzędowi skarbowemu, może pojawić się problem z gotówką.
⚠️ Zysk to nie to samo co pieniądze na koncie
To jedna z najważniejszych zasad finansów przedsiębiorstwa.
Firma może wykazywać zysk i jednocześnie mieć mało gotówki.
Może również mieć dużo pieniędzy na rachunku, choć jej wynik za dany okres nie wygląda imponująco.
Dlatego przedsiębiorca powinien obserwować przynajmniej:
Dopiero razem pokazują one znacznie pełniejszy obraz sytuacji firmy.
🧠 Prosty sposób na zapamiętanie
Wyobraź sobie portfel i kartkę papieru.
👛 WYDATEK patrzy na portfel
„Ile pieniędzy właśnie z niego wyszło?”
📋 KOSZT patrzy na działalność
„Jaką część zasobów wykorzystaliśmy, żeby prowadzić firmę i osiągać przychody?”
Dlatego te dwie wartości czasem będą takie same.
Ale nie muszą.
4️⃣ Na koniec – cztery proste sytuacje
Firma kupuje paliwo za 500 zł i od razu wykorzystuje je podczas wykonywania usług.
Wydatek i koszt mogą wystąpić bardzo blisko siebie.
Firma kupuje urządzenie, które będzie wykorzystywane przez wiele lat.
Duży wydatek może nastąpić jednorazowo, podczas gdy koszt – jeśli składnik podlega amortyzacji – będzie rozliczany stopniowo.
Firma otrzymuje fakturę za wykonaną usługę, ale zapłaci za nią później.
Koszt może dotyczyć obecnego okresu, a wydatek nastąpi później.
Firma płaci z góry za usługę dotyczącą wielu kolejnych miesięcy.
Wydatek następuje teraz, ale koszt może być przypisywany do kolejnych okresów.
📌 Podsumowanie
Koszt i wydatek nie są synonimami.
Wydatek oznacza przede wszystkim wypływ pieniędzy z firmy.
Koszt pokazuje natomiast wartość zasobów wykorzystanych w działalności i przypisanych do odpowiedniego okresu.
💸 WYDATEK
Pieniądze opuszczają firmę.
📊 KOSZT
Zasoby są wykorzystywane w działalności firmy.
I odwrotnie – 1000 zł kosztu nie zawsze oznacza, że właśnie teraz 1000 zł zniknęło z rachunku bankowego.
Zrozumienie tej różnicy pozwala znacznie lepiej czytać finanse przedsiębiorstwa.
Bo patrzenie tylko na saldo konta firmy jest trochę jak ocenianie samochodu wyłącznie po ilości paliwa w baku.
To ważna informacja – ale zdecydowanie nie mówi nam wszystkiego.