Wyobraź sobie prostą sytuację.
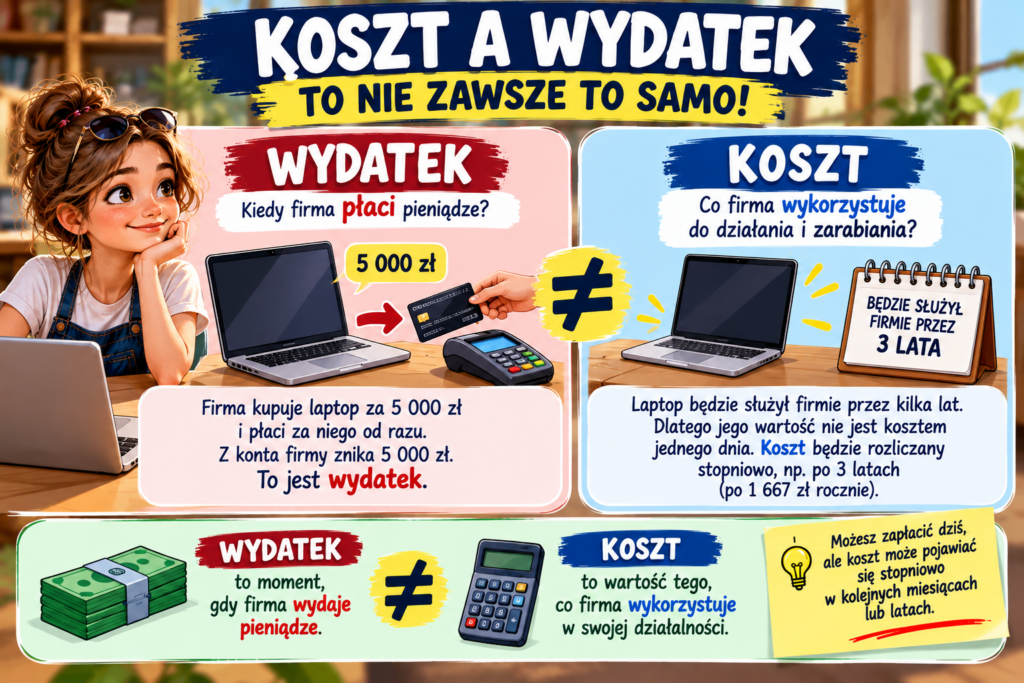
Masz małą firmę i kupujesz laptop za 5000 zł. Płacisz za niego od razu kartą.
Z Twojego konta znika 5000 zł.
Czy firma właśnie poniosła 5000 zł kosztu?
Niekoniecznie.
I właśnie tutaj pojawia się jedna z ważniejszych różnic w finansach: wydatek i koszt to nie zawsze to samo.
WYDATEK – PIENIĄDZE WYCHODZĄ Z FIRMY
Wydatek najłatwiej zrozumieć jako sytuację, w której firma płaci za coś pieniędzmi.
Przykład:
Firma kupuje 10 krzeseł po 100 zł.
Płaci za nie:
10 × 100 zł = 1000 zł
Z konta firmy znika 1000 zł.
Mamy więc wydatek 1000 zł.
Proste.
Ale teraz zaczyna się ciekawsza część.
KOSZT – CO ZOSTAŁO ZUŻYTE, ŻEBY FIRMA MOGŁA DZIAŁAĆ I ZARABIAĆ?
Koszt jest pojęciem księgowym.
W bardzo dużym uproszczeniu możemy powiedzieć, że koszt pokazuje wartość zasobów wykorzystanych przez firmę w jej działalności.
Dlatego moment zapłaty pieniędzy i moment pojawienia się kosztu nie zawsze muszą być takie same.
Spójrzmy na kilka prostych przykładów.
PRZYKŁAD 1 – PŁACISZ TERAZ, ALE KORZYSTASZ PRZEZ DŁUŻSZY CZAS
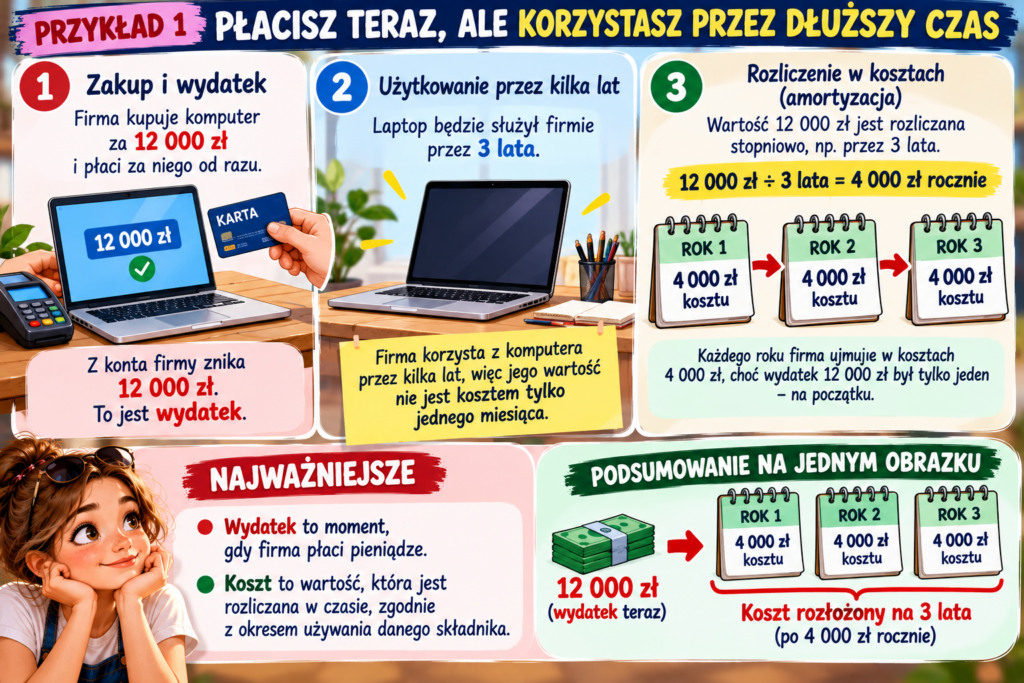
Firma kupuje urządzenie za 12 000 zł.
Płaci za nie od razu.
Wydatek:
12 000 zł.
Ale urządzenie będzie służyło firmie przez kilka lat.
Dlatego w księgowości, jeżeli spełnione są odpowiednie warunki, jego wartość może być rozliczana w kosztach stopniowo.
To właśnie tutaj możemy spotkać pojęcie:
AMORTYZACJA
Nie musisz się go bać.
Wyobraź sobie, że kupujesz coś drogiego, z czego firma będzie korzystała przez wiele lat.
Zamiast traktować całą wartość jako koszt jednego krótkiego okresu, koszt może być rozkładany w czasie.
To trochę jak pizza podzielona na kawałki.
Całą pizzę kupujesz od razu, ale nie musisz zjadać jej w jednej sekundzie.
PRZYKŁAD 2 – PŁACISZ ZA ROK Z GÓRY
Firma płaci 1200 zł za usługę, z której będzie korzystała przez 12 miesięcy.
Pieniądze zostały zapłacone od razu.
Wydatek:
1200 zł.
Ale usługa dotyczy całego roku.
W dużym uproszczeniu można więc pokazać:
1200 zł ÷ 12 miesięcy = 100 zł miesięcznie.
Firma zapłaciła 1200 zł jednego dnia, ale ekonomicznie usługa jest wykorzystywana przez kolejne miesiące.
To kolejny przykład pokazujący, dlaczego wydatek i koszt nie zawsze pojawiają się w tym samym momencie.
PRZYKŁAD 3 – KOSZT MOŻE POJAWIĆ SIĘ, ZANIM FIRMA ZAPŁACI
Teraz odwróćmy sytuację.
Firma korzysta z usługi internetowej w maju.
Otrzymuje rachunek na 1000 zł z terminem zapłaty w czerwcu.
Usługa dotyczy maja, ale pieniądze zostaną zapłacone dopiero w czerwcu.
Oznacza to, że koszt może dotyczyć jednego okresu, a zapłata nastąpić później.
Czyli:
MAJ
Firma korzysta z usługi.
CZERWIEC
Firma płaci 1000 zł.
I znowu widzimy, że koszt i wydatek nie muszą wydarzyć się dokładnie w tym samym czasie.
NAJPROSTSZY SPOSÓB, ŻEBY TO ZAPAMIĘTAĆ
Wydatek odpowiada przede wszystkim na pytanie:
„Kiedy firma zapłaciła pieniądze?”
Koszt odpowiada na inne pytanie:
„Jaką wartość wykorzystano w działalności firmy i którego okresu ona dotyczy?”
To nie jest idealna definicja księgowa, ale na początku bardzo pomaga zrozumieć różnicę.
WYOBRAŹ SOBIE TELEFON
Załóżmy, że kupujesz telefon za 3000 zł.
Płacisz za niego dzisiaj.
Twój portfel:
-3000 zł.
Wydatek nastąpił właśnie teraz.
Ale telefon może służyć Ci przez trzy albo cztery lata.
Podobnie działa firma.
Kupienie maszyny, samochodu, komputera czy innego sprzętu nie zawsze oznacza, że cała wydana kwota od razu stanie się kosztem danego miesiąca.
DLACZEGO TO JEST WAŻNE DLA INWESTORA?
Załóżmy, że analizujesz dwie spółki giełdowe.
Pierwsza firma wydała w tym roku ogromne pieniądze na budowę nowej fabryki.
Na pierwszy rzut oka możesz pomyśleć:
„Ale mają ogromne koszty! Firma chyba ma problemy.”
Tymczasem niekoniecznie.
Firma mogła po prostu inwestować.
Nowa fabryka może produkować towary przez następne 20 lat.
Dlatego inwestor powinien sprawdzić nie tylko:
„Ile pieniędzy firma wydała?”
ale również:
„Na co je wydała?”
To ogromna różnica.
WYDATEK MOŻE BYĆ DOBRY ALBO ZŁY
Wyobraź sobie dwie firmy.
FIRMA A
Wydaje 10 mln zł na nowoczesną linię produkcyjną, dzięki której w przyszłości będzie mogła produkować więcej.
FIRMA B
Wydaje 10 mln zł, ponieważ źle zarządza zapasami, przepłaca dostawcom i ponosi niepotrzebne wydatki.
Obie firmy wydały:
10 mln zł.
Ale znaczenie tych wydatków jest zupełnie inne.
Dlatego sama informacja:
„Firma wydała 10 mln zł”
mówi nam bardzo niewiele.
Musimy wiedzieć, gdzie te pieniądze trafiły.
A CO Z ZYSKIEM?
Tutaj łączymy dzisiejszą lekcję z poprzednią.
Przychody i koszty wpływają na wynik finansowy firmy.
Ale wpływy i wydatki pieniędzy wpływają na ilość gotówki.
Dlatego firma może mieć zysk, a jednocześnie mieć mało pieniędzy na koncie.
Możliwa jest też odwrotna sytuacja.
Firma może dostać dużo pieniędzy, ale nie oznacza to automatycznie, że wszystkie te pieniądze są jej zyskiem.
Prosty przykład:
Firma bierze kredyt w banku na 100 000 zł.
Na jej konto wpływa:
100 000 zł.
Czy firma właśnie zarobiła 100 000 zł?
Nie.
Po prostu pożyczyła pieniądze i będzie musiała je oddać.
To bardzo ważne.
PIENIĄDZE NA KONCIE ≠ ZYSK
Podobnie:
WYDATEK ≠ ZAWSZE KOSZT
To właśnie dlatego rachunkowość istnieje.
Gdyby wystarczyło tylko sprawdzić stan konta bankowego, analiza firmy byłaby banalnie prosta.
CO NALEŻY ZAPAMIĘTAĆ?
Jeżeli masz zapamiętać z tego artykułu tylko cztery rzeczy, niech będą to te:
- Wydatek pojawia się wtedy, gdy firma wydaje pieniądze.
- Koszt pokazuje wartość wykorzystaną w działalności i nie zawsze powstaje dokładnie w chwili zapłaty.
- Firma może zapłacić dzisiaj za coś, z czego będzie korzystać przez wiele miesięcy lub lat.
- Dlatego koszt i wydatek nie zawsze są sobie równe.
NA KONIEC MAŁY TEST
Firma kupiła maszynę za 100 000 zł i zapłaciła za nią dzisiaj.
Czy możemy od razu powiedzieć:
„Firma ma dzisiaj 100 000 zł kosztu”?
Nie.
Najpierw trzeba sprawdzić, czym jest zakupiona rzecz i jak zgodnie z zasadami rachunkowości powinna zostać rozliczona.
I właśnie zaczynamy rozumieć, dlaczego w finansach nie wystarczy patrzeć tylko na konto bankowe.
W NASTĘPNEJ LEKCJI
Skoro wiemy już, czym różnią się przychód, zysk, koszt i wydatek, możemy wejść poziom wyżej:
„Aktywa i pasywa – co firma posiada i skąd wzięła na to pieniądze?”
Bez obaw. Brzmi gorzej, niż jest. Pokażemy to na przykładzie firmy, która ma komputer, samochód, trochę pieniędzy i kredyt w banku.
Darkenz Finanse – finanse od podstaw, prostym językiem.
Materiał ma charakter edukacyjny.