DARKENZ FINANSE · KSIĘGOWOŚĆ · BŁĘDY I NADUŻYCIA
Manipulowanie wartością zapasów
Jak podnieść zysk na papierze bez sprzedania choćby jednej dodatkowej sztuki? Prosto o zapasach, odpisach, kontrolach i sygnałach dla inwestora. 4 porównania, wykresy, zadania oraz Excel do ćwiczeń na końcu.
Dane i sytuacje są fikcyjne. Przykłady przedstawiają uproszczone zależności w rachunkowości; nie stanowią instrukcji księgowania ani porady podatkowej.
Magazyn wygląda dobrze. A czy liczby są prawdziwe?
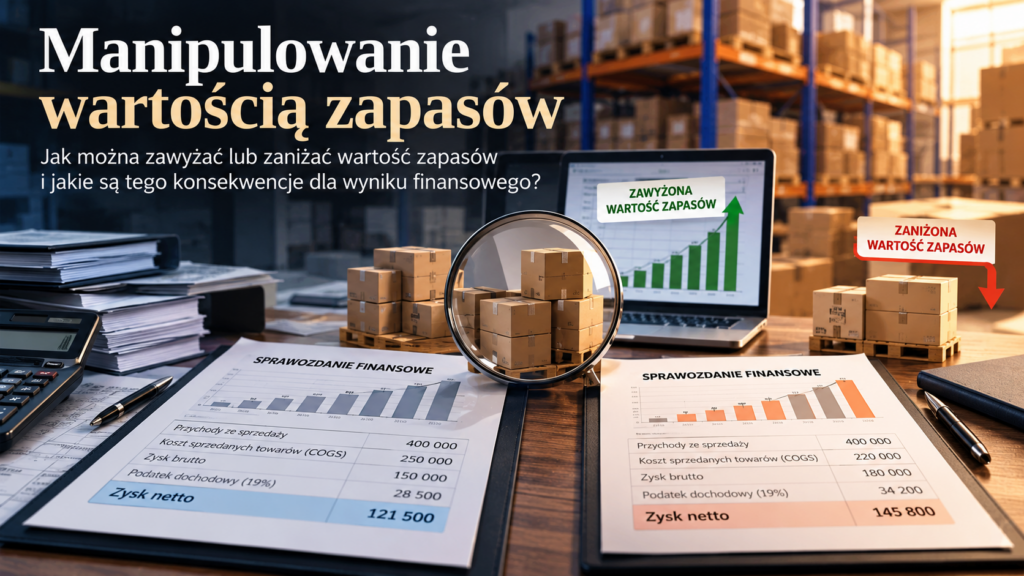
Firma może pokazać w bilansie towar, którego nie ma, albo zapasy, których wartość już spadła. Wtedy zysk i majątek wyglądają lepiej niż w rzeczywistości.

Ilustracja edukacyjna. Nie przedstawia rzeczywistej spółki.
01. Czym są zapasy i dlaczego są ważne?
02. Co oznacza manipulowanie wartością zapasów?
03. Sześć mechanizmów, które warto rozpoznawać
- Fikcyjne sztuki: w rejestrze jest 150 drukarek, a fizycznie 100.
- Zawyżone ceny: przyjęcie nieuzasadnionej ceny 500 zł zamiast 350 zł.
- Brak odpisów: uszkodzone lub przeterminowane produkty pozostają w pełnej wartości.
- Ukryte koszty: wydatki, które powinny obciążyć wynik, trafiają bez podstaw do wartości zapasów.
- Błędne okresy: sprzedaż, dostawy albo zwroty rozliczone w niewłaściwym czasie.
- Błędna inwentaryzacja: brakujące towary zostają w księgach mimo stwierdzonego niedoboru.
04. Przykład: 15 000 zł dodatkowego zysku tylko na papierze
Porównanie wyniku
| Pozycja | Prawidłowo | Po zawyżeniu |
|---|---|---|
| Zapasy końcowe | 30 000 zł | 45 000 zł |
| Koszt sprzedaży | 90 000 zł | 75 000 zł |
| Pozostałe koszty | 30 000 zł | 30 000 zł |
| Zysk przed podatkiem | 30 000 zł | 45 000 zł |
Wykres 1 — zapasy końcowe
Wykres 2 — zysk przed podatkiem
05. Dlaczego zawyżenie zapasów może podwyższyć zysk?
Uproszczony wzór: koszt własny sprzedanych towarów = zapas początkowy + zakupy − zapas końcowy.
Jeżeli firma zawyży zapas końcowy o 10 000 zł, modelowy koszt własny sprzedaży spada o 10 000 zł, a wynik przed podatkiem rośnie o tę samą kwotę — przy niezmienionych pozostałych danych.
06. Brak odpisu: stary towar nie jest wart tyle co nowy
Wykres 3 — towar przed i po odpisie
07. Zawyżanie i zaniżanie — co zmienia się w sprawozdaniu?
- Zawyżenie: pozornie większe aktywa, niższy wykazany koszt sprzedaży, możliwie wyższy zysk.
- Zaniżenie: niższe aktywa i możliwie niższy wynik bieżącego okresu.
- W kolejnym okresie: błędne zapasy otwarcia mogą odwrócić część wpływu na wynik.
Wykres 4 — efekt różnicy 15 000 zł
+15 000 zł
+15 000 zł
08. Jakie sygnały powinien zauważyć inwestor?
- Zapasy rosną dużo szybciej niż przychody.
- Marża rośnie, choć warunki rynkowe pogarszają się.
- Przepływy pieniężne z działalności operacyjnej pozostają słabe mimo wysokiego zysku.
- Spółka długo trzyma stare towary, ale wykazuje niewielkie odpisy.
- Spis z natury różni się od ewidencji magazynowej.
- Nagle zmieniono zasady wyceny bez jasnego wyjaśnienia.
- Rotacja zapasów się pogarsza.
- Audytor wskazuje problemy z istnieniem lub wyceną zapasów.
09. Jak sprawdzić zapasy w praktyce?
10. Co oznacza rotacja zapasów?
11. Czy wyższa wartość magazynu to wyższa gotówka?
12. Czy można dowolnie zmieniać FIFO i średnią ważoną?
13. Krótkie zadania z odpowiedziami
Zadanie 1. Zapasy zawyżono o 8 000 zł. Jaki skutek dla modelowego zysku?
Przy stałych pozostałych pozycjach wynik jest zawyżony o 8 000 zł.
Zadanie 2. Towar kosztował 50 000 zł, a wartość możliwa do odzyskania wynosi 35 000 zł. Jaki potrzebny spadek wartości?
15 000 zł, przy założeniu spełnienia przesłanek i właściwej wyceny.
Zadanie 3. Zysk wzrósł, a zapasy i należności szybko rosną. Czy to dowód manipulacji?
Nie. To przesłanka do analizy przepływów, sprzedaży i jakości zapasów.
14. Podsumowanie
15. Źródła i ważne zastrzeżenia
Podstawą do dalszej nauki jest ustawa o rachunkowości (art. 28) i IAS 2 — Inventories. W praktyce sposób wyceny zależy od rodzaju jednostki, stosowanych przepisów, przyjętej polityki rachunkowości i wiarygodnych dokumentów.
Przykładowy podatek z symulatora jest wyłącznie matematycznym ćwiczeniem; podstawa podatkowa może różnić się od wyniku księgowego. Dane fikcyjne. Opracowanie edukacyjne Darkenz Finanse — 28 października 2026 r.
16. Przećwicz samodzielnie w Excelu
Na koniec pobierz rozbudowany arkusz. Zmieniaj ilości, ceny, odpisy, zakupy i przychody. Porównaj prawidłową oraz wykazaną wartość magazynu. Formuły obliczają koszt własny sprzedaży, zysk przed podatkiem, modelowy podatek, marżę oraz różnicę między scenariuszami.
Przychody, zapasy początkowe, zakupy, koszty i stawka do modelu.
10 przykładowych towarów z możliwością zmiany ilości, cen i odpisów.
Automatyczne porównanie prawidłowych i zmanipulowanych danych.
Cztery zadania krok po kroku i wyjaśnienie modelu.
Pobierz ćwiczenia Excel (.xlsx)
Arkusz do ćwiczeń zawiera formuły i przykładowe scenariusze. Plik nie zawiera makr.
Pierwsze ćwiczenie
W arkuszu „Magazyn – testy” podnieś cenę wykazaną laptopa z 2 200 do 2 600 zł. Sprawdź, jak zmienia się łączna wartość zapasów i wykazany zysk. Następnie przywróć prawidłowe ilości, ceny i odpisy dla wszystkich produktów.