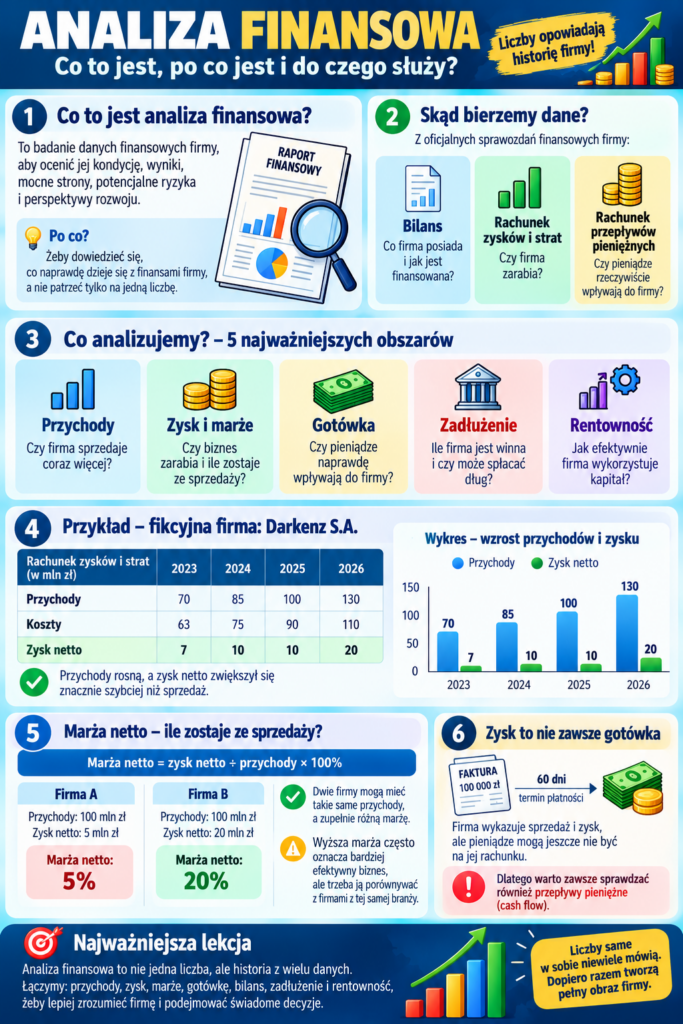
Analiza finansowa – co to jest, po co się ją robi i czego możemy się z niej dowiedzieć?
Jak to możliwe?
Ponieważ jedna liczba nie pokazuje całej kondycji przedsiębiorstwa. Właśnie dlatego istnieje analiza finansowa – pomaga połączyć wiele informacji i odpowiedzieć na znacznie ważniejsze pytanie:
„Co naprawdę dzieje się z finansami tej firmy?”
🗺️ Najpierw zobaczmy całość
| Analizujemy | Najprostsze pytanie |
|---|---|
| 💰 Przychody | Czy firma sprzedaje coraz więcej? |
| 📈 Zysk | Czy firma na swojej działalności zarabia? |
| 💵 Gotówkę | Czy pieniądze rzeczywiście wpływają do firmy? |
| 🏦 Zadłużenie | Ile firma jest winna i czy potrafi obsługiwać dług? |
| 🏭 Majątek | Co przedsiębiorstwo posiada? |
| ⚙️ Rentowność | Jak efektywnie działa biznes? |
| 💧 Płynność | Czy firma jest w stanie regulować bieżące zobowiązania? |
1Co to jest analiza finansowa?
Analiza finansowa to badanie danych finansowych przedsiębiorstwa, aby lepiej zrozumieć jego sytuację, wyniki, zmiany zachodzące w czasie, mocne strony oraz potencjalne problemy.
Nie chodzi więc tylko o przeczytanie, że firma zarobiła 100 mln zł.
Analiza próbuje odpowiedzieć między innymi:
| Nie tylko… | Ale również… |
|---|---|
| Firma zarobiła 100 mln zł. | Czy to więcej niż rok wcześniej? |
| Sprzedaż wzrosła. | Czy zysk wzrósł równie szybko? |
| Firma ma zysk. | Czy generuje również gotówkę? |
| Firma ma 500 mln zł długu. | Czy to dużo względem jej wyników i możliwości spłaty? |
| Marża wynosi 10%. | Czy marża poprawia się, czy pogarsza? |
2Po co właściwie robi się analizę finansową?
Z tych samych danych mogą korzystać różne osoby, ale każda z nich może szukać czegoś innego.
| Kto? | Co chce wiedzieć? |
|---|---|
| 📈 Inwestor | Czy firma jest zdrowa finansowo i jak zmienia się jej biznes? |
| 👨💼 Właściciel | Czy przedsiębiorstwo działa efektywnie? |
| 🏦 Bank | Czy firma może obsługiwać swoje zobowiązania? |
| 📋 Zarząd | Gdzie firma zarabia, a gdzie pojawiają się problemy? |
| 🤝 Kontrahent | Czy współpraca z przedsiębiorstwem może wiązać się z podwyższonym ryzykiem? |
3Skąd bierzemy dane?
Analiza nie powinna opierać się na przeczuciu. Potrzebujemy danych.
Bilans
Rachunek wyników
Cash flow
Informacje dodatkowe
Trzy podstawowe sprawozdania
| Dokument | Co pokazuje? | Najprościej |
|---|---|---|
| Bilans | Aktywa, zobowiązania i kapitał własny | Co firma posiada i jak jest finansowana? |
| Rachunek zysków i strat | Przychody, koszty i wynik | Czy firma zarabia? |
| Rachunek przepływów pieniężnych | Wpływy i wypływy gotówki | Co dzieje się z pieniędzmi? |
4Rachunek zysków i strat – czy biznes zarabia?
Zacznijmy od fikcyjnej firmy: Darkenz Produkcja S.A.
| Pozycja | 2025 | 2026 | Zmiana |
|---|---|---|---|
| Przychody | 100 mln zł | 130 mln zł | +30% |
| Koszty | 90 mln zł | 110 mln zł | +22,2% |
| Zysk netto | 10 mln zł | 20 mln zł | +100% |
Sprzedaż wzrosła o 30%, ale zysk netto wzrósł znacznie mocniej. To jest sygnał, który warto dalej zbadać.
Sam wzrost zysku nie mówi nam wszystkiego. Musimy sprawdzić między innymi gotówkę, zadłużenie i przyczynę poprawy wyniku.
5Analiza dynamiki – czy firma się rozwija?
Jedna z najprostszych metod polega na porównywaniu danych z kolejnych okresów.
Przychody rosną przez kilka kolejnych okresów. To daje nam znacznie więcej informacji niż spojrzenie tylko na jeden rok.
6Marża – ile zostaje ze sprzedaży?
Duża sprzedaż nie musi oznaczać dużego zysku.
Przychody: 100 mln zł
Zysk: 5 mln zł
Marża netto: 5%
Firma B
Przychody: 100 mln zł
Zysk: 20 mln zł
Marża netto: 20%
7Bilans – co firma ma i skąd wzięła pieniądze?
Bilans jest jak finansowe zdjęcie przedsiębiorstwa wykonane na konkretny dzień.
| AKTYWA – co firma posiada/kontroluje? | PASYWA – skąd pochodzi finansowanie? |
|---|---|
| 💵 Gotówka | 👤 Kapitał własny |
| 🏭 Maszyny | 🏦 Kredyty |
| 🏢 Nieruchomości | 📄 Zobowiązania |
| 📦 Zapasy | 💳 Inne źródła finansowania |
| 🧾 Należności | — |
Majątek przedsiębiorstwa musi mieć źródło finansowania.
8Zysk nie oznacza, że firma ma pieniądze
To jedna z najważniejszych lekcji całej analizy finansowej.
Klient jednak otrzymał fakturę z terminem płatności za 60 dni.
Sprzedaż została wykazana, ale pieniądze mogą jeszcze nie znajdować się na rachunku firmy.
| Wynik | Gotówka | |
|---|---|---|
| Sprzedaż została rozpoznana | ✔ Może wpływać na wynik | ❌ Pieniądze nie musiały jeszcze wpłynąć |
Firma może wykazywać zysk, a jednocześnie mieć problemy z gotówką.
9Cash flow – gdzie naprawdę płyną pieniądze?
Rachunek przepływów pieniężnych dzieli przepływy na trzy podstawowe części.
| Rodzaj | Co pokazuje? | Przykład |
|---|---|---|
| 💵 Operacyjne | Gotówka związana z podstawową działalnością | Wpływy od klientów |
| 🏭 Inwestycyjne | Zakup i sprzedaż aktywów inwestycyjnych | Zakup maszyny |
| 🏦 Finansowe | Finansowanie przedsiębiorstwa | Kredyt, emisja długu, dywidenda |
10FCF – wolne przepływy pieniężne
CAPEX: 20 mln zł
FCF ≈ 30 mln zł
11Zadłużenie – czy dług jest zawsze zły?
„Firma ma dług, więc jest zła.”
„Ile firma ma długu, ile kosztuje jego obsługa, na co został wykorzystany i czy przedsiębiorstwo generuje środki potrzebne do jego obsługi?”
| Firma A | Firma B |
|---|---|
| Dług: 500 mln zł | Dług: 500 mln zł |
| EBITDA: 500 mln zł | EBITDA: 50 mln zł |
| Dług odpowiada 1× EBITDA | Dług odpowiada 10× EBITDA |
12Płynność – czy firma może płacić rachunki?
Zobowiązania krótkoterminowe: 100 mln zł
Current Ratio = 2,0
13Rentowność – jak efektywnie firma wykorzystuje kapitał?
ROE
Średni kapitał własny: 100 mln zł
ROE = 20%
ROE pomaga spojrzeć na efektywność wykorzystania kapitału właścicieli.
Wskaźnik może być podwyższany m.in. przez określoną strukturę finansowania, dlatego trzeba analizować go razem z innymi danymi.
14Należności – firma sprzedała, ale czy klient zapłacił?
Przychody = 100 mln zł
Należności = 15 mln zł
2026:
Przychody = 110 mln zł (+10%)
Należności = 35 mln zł (+133%)
Nie wyciągać od razu negatywnego wniosku, ale sprawdzić dlaczego należności rosną znacznie szybciej od sprzedaży.
15Zapasy – majątek czy problem?
Zapasy są normalnym elementem działalności wielu przedsiębiorstw. Problem może pojawić się, gdy zaczynają rosnąć znacznie szybciej niż sprzedaż.
16Analiza pozioma – patrzymy, jak firma zmienia się w czasie
| 2024 | 2025 | 2026 | |
|---|---|---|---|
| Przychody | 80 mln | 100 mln | 130 mln |
| Zysk | 5 mln | 10 mln | 20 mln |
| Dług | 50 mln | 45 mln | 35 mln |
Analiza pozioma pyta: „Co zmieniło się względem wcześniejszych okresów?”
17Analiza pionowa – z czego składa się wynik?
Tutaj patrzymy na strukturę danych.
Koszty działalności = 75 mln zł → 75% przychodów
Pozostałe pozycje i obciążenia = 15 mln zł → 15%
Zysk netto = 10 mln zł → 10%
18Porównanie z konkurencją
Sama informacja, że marża wynosi 8%, niewiele mówi bez kontekstu.
| Firma A | Firma B | Firma C | |
|---|---|---|---|
| Marża netto | 8% | 14% | 5% |
| ROE | 12% | 18% | 9% |
| Dług netto/EBITDA | 1,5 | 0,8 | 3,5 |
Porównujemy ją z historią firmy, konkurencją, branżą i sytuacją gospodarczą.
19Analiza finansowa to trochę jak badanie lekarskie firmy
| Badanie człowieka | Analiza przedsiębiorstwa |
|---|---|
| Temperatura | Przychody |
| Ciśnienie | Marże |
| Badanie krwi | Cash flow |
| Poziom obciążenia organizmu | Zadłużenie |
| Historia wyników | Wyniki z kilku lat |
Podobnie analityk nie powinien oceniać przedsiębiorstwa wyłącznie na podstawie jednego wskaźnika.
🕵️ Przeanalizujmy firmę od początku do końca
Mamy fikcyjną spółkę Darkenz Produkcja S.A.
| Pozycja | 2025 | 2026 |
|---|---|---|
| Przychody | 100 mln | 130 mln |
| Zysk netto | 10 mln | 20 mln |
| Cash flow operacyjny | 12 mln | 27 mln |
| Dług netto | 45 mln | 35 mln |
| Należności | 20 mln | 23 mln |
| Zapasy | 15 mln | 18 mln |
🔎 Krok 1 – sprzedaż
Przychody wzrosły o 30%.
🔎 Krok 2 – zysk
Zysk wzrósł o 100%.
🔎 Krok 3 – gotówka
Poprawie wyniku towarzyszy w tym przykładzie poprawa przepływów operacyjnych.
🔎 Krok 4 – dług
Zadłużenie netto spadło.
🔎 Krok 5 – należności
🔎 Krok 6 – wniosek
📈 wzrost sprzedaży,
📈 szybszy wzrost zysku,
💵 poprawę cash flow operacyjnego,
📉 spadek długu netto.
To wygląda znacznie bardziej informacyjnie niż samo zdanie: „spółka zarobiła 20 mln zł”.
🚨 Sygnały ostrzegawcze – co powinno zwrócić uwagę?
| Sygnał | Co może wymagać sprawdzenia? |
|---|---|
| 📉 Spadające marże | Czy rosną koszty lub presja konkurencji? |
| 🧾 Należności rosną szybciej od sprzedaży | Czy klienci płacą coraz wolniej? |
| 📦 Szybki wzrost zapasów | Czy firma ma problem ze sprzedażą? |
| 🏦 Rosnące zadłużenie | Na co firma przeznacza finansowanie? |
| 💸 Zysk rośnie, cash flow słabnie | Skąd wynika rozbieżność? |
| 📉 Spadające przychody | Czy problem jest chwilowy czy strukturalny? |
| 💧 Problemy z płynnością | Czy firma może terminowo regulować zobowiązania? |
Oznacza: „Tutaj trzeba zajrzeć głębiej.”
❌ Najczęstsze błędy w analizie finansowej
| Błąd | Lepsze podejście |
|---|---|
| Patrzę tylko na zysk. | Sprawdzam również cash flow. |
| Patrzę tylko na jeden rok. | Analizuję kilka okresów. |
| Wysokie ROE = świetna firma. | Sprawdzam również zadłużenie i źródła rentowności. |
| Dług = zła firma. | Oceniam zdolność do jego obsługi. |
| Wzrost przychodów = sukces. | Sprawdzam marże, zysk i gotówkę. |
| Porównuję bank z producentem. | Uwzględniam specyfikę sektora. |
| Jeden wskaźnik daje odpowiedź. | Łączę wiele danych. |
📋 Analiza firmy w 10 krokach
Przychody
Zysk
Marże
Cash flow
Bilans
Dług
Płynność
Rentowność
Historia
Konkurencja
✅ Checklista początkującego analityka
☐ Czy przychody rosną czy spadają?
☐ Czy firma generuje zysk?
☐ Czy marże poprawiają się?
☐ Czy działalność generuje gotówkę?
☐ Jak wygląda FCF?
☐ Ile firma ma zadłużenia?
☐ Czy może obsługiwać zobowiązania?
☐ Czy należności nie rosną podejrzanie szybko?
☐ Co dzieje się z zapasami?
☐ Jak zmienia się rentowność?
☐ Jak wyniki wyglądają na tle kilku lat?
☐ Jak firma wypada na tle podobnych przedsiębiorstw?
☐ Czy rozumiem przyczynę najważniejszych zmian?
Najważniejsza lekcja
Analiza finansowa nie służy do znalezienia jednej magicznej liczby, która powie nam wszystko o przedsiębiorstwie.
Jej zadaniem jest połączenie wielu informacji w jeden obraz firmy.
Przychody pokazują skalę sprzedaży.
Marże – efektywność.
Zysk – wynik księgowy.
Cash flow – przepływ pieniędzy.
Bilans – majątek i finansowanie.
Zadłużenie – obciążenie finansowe.
Wskaźniki rentowności – efektywność wykorzystania kapitału.
Dopiero gdy zaczniemy patrzeć na te elementy razem, liczby przestają być przypadkowymi tabelami i zaczynają opowiadać historię przedsiębiorstwa.
• sprawozdania finansowe i raporty okresowe przedsiębiorstw,
• strony relacji inwestorskich spółek giełdowych,
• materiały edukacyjne Giełdy Papierów Wartościowych w Warszawie,
• materiały edukacyjne Komisji Nadzoru Finansowego,
• raporty roczne emitentów i informacje dodatkowe do sprawozdań.
Materiał został napisany od podstaw dla Darkenz Finanse. Darkenz Produkcja S.A. oraz wszystkie przedstawione liczby są fikcyjne i służą wyłącznie do pokazania zasad analizy finansowej.
Materiał ma charakter edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej ani indywidualnej porady finansowej. Sposób obliczania niektórych wskaźników może różnić się zależnie od przyjętej metodologii, branży oraz sposobu prezentacji danych przez przedsiębiorstwo.
Analizy i wykresy ekonomiczne
Nie tylko liczby. Dowiedz się, co oznaczają dane dla gospodarki, firm, inwestorów i domowego portfela. Każdy wykres ma objaśnienie, wniosek i źródło.
PKB i wzrost gospodarczy
Produkt krajowy brutto obrazuje wielkość wytwarzanej produkcji i usług. Zmiana realnego PKB mówi, czy gospodarka rośnie po odjęciu wpływu cen.
Dynamika PKB Polski – kwartał do analogicznego kwartału roku poprzedniego
Zmiana realnego PKB, dane niewyrównane sezonowo, III kw. 2024 – II kw. 2026 (% r/r).
Pokaż tabelę danych
Oczyszczony z wpływu zmian cen.
Porównanie z analogicznym okresem rok wcześniej.
Konsumpcja, inwestycje i eksport – każdy z tych elementów może wspierać albo osłabiać gospodarkę.
Inflacja i siła nabywcza pieniądza
Inflacja pokazuje tempo wzrostu cen, nie poziom cen. Spadek inflacji oznacza wolniejsze drożenie, a nie automatyczny powrót do dawnych cen.
Inflacja średnioroczna w Polsce
CPI – przeciętny wzrost cen towarów i usług konsumpcyjnych w roku (%).
Pokaż tabelę danych
Ile kosztowałby podobny koszyk zakupów?
Uproszczony indeks kosztu koszyka: 1000 zł w bazowym 2019 r., przeliczone skumulowanym średniorocznym CPI (zł).
Pokaż tabelę danych
Bezrobocie i rynek pracy
Stopa bezrobocia rejestrowanego opisuje udział zarejestrowanych bezrobotnych w cywilnej ludności aktywnej zawodowo. Jest inną miarą niż bezrobocie według BAEL.
Bezrobocie rejestrowane – miesiąc po miesiącu
Dane od lipca 2025 do lipca 2026, w procentach.
Pokaż tabelę danych
Waluty i kurs złotego
Odczyt kursu EUR/PLN = 4,30 oznacza, że 1 euro kosztuje 4,30 zł. Wzrost tej wartości to osłabienie złotego wobec euro.
EUR/PLN – 30 ostatnich kursów średnich NBP
Złote za 1 euro. Dane są pobierane z oficjalnego API NBP.
Pokaż tabelę danych
USD/PLN – 30 ostatnich kursów średnich NBP
Złote za 1 dolara amerykańskiego. Dane są pobierane z oficjalnego API NBP.
Pokaż tabelę danych
Analiza finansowa przedsiębiorstwa
Przychody same w sobie nie oznaczają zysku. Trzeba porównać przychody z kosztami działalności i ocenić marżę.
Przychody i koszty operacyjne przykładowej firmy
Modelowa spółka, kwoty w mln zł; wszystkie wartości są wyłącznie edukacyjne.
Pokaż tabelę danych
Marża operacyjna przykładowej firmy
Udział wyniku operacyjnego w przychodach, w procentach; model edukacyjny.
Pokaż tabelę danych
Kredyty i koszt pieniądza
Porównaj, jak oprocentowanie wpływa na miesięczną ratę i łączną kwotę odsetek kredytu.
Miesięczna rata przy różnych stopach oprocentowania
Raty równe przy stałym oprocentowaniu 5%, 7% i 9% w całym okresie – symulacja bez prowizji i ubezpieczeń.
Pokaż tabelę danych
Budżet domowy i inwestowanie
Jak uporządkować wydatki i świadomie budować nadwyżkę na oszczędności, fundusz awaryjny oraz inwestycje.
Przykładowy rozkład miesięcznego budżetu
Miesięczny dochód netto 6000 zł, podział na kategorie wydatków i oszczędności.
Pokaż tabelę danych
Ile może wynieść kapitał przy regularnym oszczędzaniu?
Symulacja wpłat 500 zł miesięcznie przez 10 lat – przy trzech różnych rocznych stopach zwrotu; bez podatków i opłat.