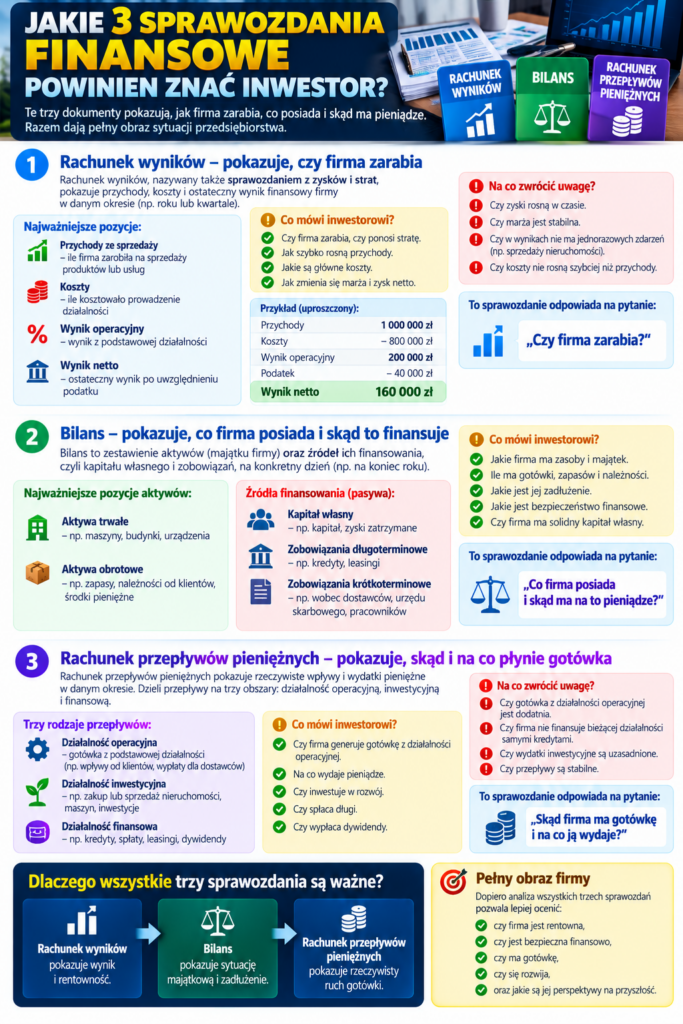
Jakie trzy sprawozdania finansowe powinien znać inwestor?
Wyobraźmy sobie, że zastanawiamy się nad zakupem akcji pewnej spółki.
Firma informuje, że osiągnęła 1 000 000 zł zysku netto.
Brzmi dobrze.
Ale czy na podstawie tej jednej informacji możemy powiedzieć, że przedsiębiorstwo jest zdrowe finansowo?
Nie.
Nie wiemy jeszcze, ile firma ma długów, ile posiada gotówki, czy klienci płacą jej na czas, ile pieniędzy znajduje się w zapasach ani czy działalność rzeczywiście generuje gotówkę.
Dlatego inwestor powinien znać trzy podstawowe elementy sprawozdawczości finansowej.
1 Rachunek wyników – czy firma zarabia?
Pierwszym dokumentem, który powinien poznać inwestor, jest rachunek zysków i strat, często nazywany po prostu rachunkiem wyników.
Pokazuje on, jakie przychody przedsiębiorstwo osiągnęło w określonym okresie, jakie poniosło koszty oraz jaki ostatecznie osiągnęło wynik.
Rachunek wyników opowiada historię o tym, ile firma sprzedała, ile kosztowała ją działalność i ile ostatecznie zarobiła lub straciła.
📊 Przychody ze sprzedaży
To pieniądze wynikające ze sprzedaży produktów, towarów lub usług przedsiębiorstwa.
Jeżeli producent mebli sprzedał w ciągu roku meble o wartości 1 mln zł, jego przychody ze sprzedaży wynoszą w uproszczeniu:
Ale przychody to dopiero początek.
💸 Koszty
Żeby osiągnąć sprzedaż, przedsiębiorstwo zazwyczaj musi ponosić koszty.
💡 Prosty przykład
| Pozycja | Kwota |
|---|---|
| Przychody | 1 000 000 zł |
| Koszty materiałów | − 450 000 zł |
| Wynagrodzenia | − 200 000 zł |
| Czynsz, energia, transport | − 150 000 zł |
| Pozostałe obciążenia i podatek | − 80 000 zł |
| Zysk netto | 120 000 zł |
Firma sprzedała więc produkty za milion złotych, ale po uwzględnieniu przedstawionych kosztów i obciążeń jej zysk netto wyniósł 120 000 zł.
„Czy firma zarabia i jak wygląda rentowność jej działalności?”
🔍 Na co powinien patrzeć inwestor?
Nie tylko na sam zysk netto.
Warto sprawdzić również:
2 Bilans – co firma posiada i skąd ma na to pieniądze?
Rachunek wyników powiedział nam, czy przedsiębiorstwo zarabia.
Teraz chcemy wiedzieć coś zupełnie innego:
Do tego służy bilans.
Bilans przedstawia sytuację majątkową i źródła finansowania przedsiębiorstwa na określony dzień.
Możemy wyobrazić go sobie jako zdjęcie firmy wykonane w konkretnym momencie.
🏭 Aktywa – czyli co firma posiada
Po jednej stronie mamy aktywa.
Mogą to być między innymi:
Maszyny, budynki, urządzenia, nieruchomości i inne składniki wykorzystywane długoterminowo.
Zapasy, należności od klientów, środki pieniężne i inne składniki związane z bieżącą działalnością.
🏦 Pasywa – czyli skąd firma wzięła pieniądze
Majątek przedsiębiorstwa musi mieć swoje źródło finansowania.
Dlatego druga strona bilansu pokazuje między innymi kapitał własny oraz zobowiązania.
Środki właścicieli oraz między innymi zyski pozostawione w przedsiębiorstwie.
Kredyty, zobowiązania wobec dostawców, leasingi i inne zobowiązania przedsiębiorstwa.
⚖️ Podstawowa zasada bilansu
Majątek przedsiębiorstwa nie pojawia się znikąd. Musi być sfinansowany kapitałem własnym albo zobowiązaniami.
📋 Prosty przykład bilansu
| AKTYWA | Kwota |
|---|---|
| Aktywa trwałe | 800 000 zł |
| Aktywa obrotowe | 600 000 zł |
| Suma aktywów | 1 400 000 zł |
| PASYWA | Kwota |
|---|---|
| Kapitał własny | 700 000 zł |
| Zobowiązania długoterminowe | 400 000 zł |
| Zobowiązania krótkoterminowe | 300 000 zł |
| Suma pasywów | 1 400 000 zł |
„Co firma posiada i skąd wzięła pieniądze na sfinansowanie swojego majątku?”
🔍 Co inwestor może zobaczyć w bilansie?
Firma może osiągać dobre zyski, ale jednocześnie mieć bardzo wysokie zadłużenie albo ogromne należności od klientów. Sam rachunek wyników nam tego nie pokaże.
3 Rachunek przepływów pieniężnych – gdzie jest gotówka?
Dochodzi trzeci dokument, który jest szczególnie ważny dla inwestora.
To rachunek przepływów pieniężnych, często nazywany również rachunkiem cash flow.
Pokazuje on rzeczywiste wpływy i wydatki pieniężne przedsiębiorstwa w określonym okresie.
Rachunek wyników pokazuje wynik księgowy, a rachunek przepływów pieniężnych pomaga zobaczyć, co rzeczywiście dzieje się z gotówką.
🔄 Trzy rodzaje przepływów
To przepływy związane z podstawową działalnością przedsiębiorstwa.
Przykładowo wpływy od klientów oraz płatności związane z codziennym funkcjonowaniem firmy.
Pokazuje między innymi pieniądze przeznaczane na zakup lub uzyskiwane ze sprzedaży maszyn, nieruchomości czy innych inwestycji.
Pokazuje przepływy związane z finansowaniem firmy – na przykład zaciąganiem i spłatą kredytów, innymi źródłami finansowania czy wypłatą dywidendy.
💰 Prosty przykład
| Rodzaj przepływu | Kwota |
|---|---|
| Działalność operacyjna | +300 000 zł |
| Działalność inwestycyjna | −200 000 zł |
| Działalność finansowa | −50 000 zł |
| Zmiana stanu gotówki | +50 000 zł |
Firma wygenerowała 300 000 zł gotówki z działalności operacyjnej.
Jednocześnie przeznaczyła 200 000 zł na działalność inwestycyjną oraz miała 50 000 zł odpływu w działalności finansowej.
W naszym uproszczonym przykładzie stan gotówki zwiększył się więc o 50 000 zł.
„Skąd firma bierze gotówkę i na co ją wydaje?”
Dlaczego przepływy pieniężne są tak ważne?
Przypomnijmy sobie przykład z poprzedniego tematu.
Firma sprzedaje klientowi towary za 500 000 zł.
Klient ma jednak 90 dni na zapłatę.
Sprzedaż została dokonana i może wpływać na wynik przedsiębiorstwa, ale pieniędzy od klienta jeszcze nie ma.
Może pokazywać zysk.
Klient jeszcze nie zapłacił.
I właśnie dlatego inwestor nie powinien kończyć analizy na zysku netto.
Firma ma 1 mln zł zysku. Czy sytuacja jest dobra?
Porównajmy dwie firmy.
Zysk netto:
✓ dodatnie przepływy operacyjne
✓ dużo gotówki
✓ umiarkowane zadłużenie
✓ stabilne należności
Sytuacja wygląda stabilnie.
Zysk netto:
✗ ujemne przepływy operacyjne
✗ mało gotówki
✗ wysokie zadłużenie
✗ szybko rosnące należności
Ryzyko jest znacznie większe.
Obie firmy pokazały dokładnie taki sam zysk netto.
Ale po spojrzeniu na bilans i przepływy pieniężne ich sytuacja wygląda zupełnie inaczej.
Jak te trzy dokumenty łączą się ze sobą?
Największy błąd początkującego inwestora to analizowanie każdego sprawozdania osobno.
W rzeczywistości powinny być czytane razem.
Przykład – prześwietlamy firmę krok po kroku
Wyobraźmy sobie spółkę ALFA.
Przychody: 10 mln zł
Zysk netto: 1 mln zł
Na pierwszy rzut oka wygląda dobrze.
Teraz zaglądamy do bilansu.
Gotówka: 300 000 zł
Należności od klientów: 3 mln zł
Zapasy: 2 mln zł
Zadłużenie: 4 mln zł
Pojawiają się pierwsze pytania.
Dlaczego należności są tak wysokie?
Czy klienci zaczęli płacić później?
Czy 2 mln zł zapasów rzeczywiście szybko się sprzedaje?
Jak duże jest obciążenie zadłużeniem?
Zaglądamy więc do przepływów pieniężnych.
−500 000 zł
I teraz obraz przedsiębiorstwa wygląda zupełnie inaczej.
Firma wykazuje milion złotych zysku netto, ale podstawowa działalność w naszym przykładzie pochłonęła 500 000 zł gotówki.
Ale jest to bardzo dobry powód, żeby zacząć szukać odpowiedzi na pytanie: dlaczego zysk nie zamienia się w gotówkę?
Co może powodować różnicę między zyskiem a gotówką?
Dlatego różnica pomiędzy zyskiem a przepływami nie musi być od razu czymś złym.
Trzeba jednak rozumieć, z czego wynika.
Najczęstszy błąd początkującego inwestora
To zdecydowanie za szybki wniosek.
Wzrost zysku jest ważną informacją, ale powinien być początkiem analizy, a nie jej końcem.
Następnie warto sprawdzić:
Prosty sposób na zapamiętanie
Wyobraź sobie, że analizujesz sytuację finansową człowieka.
Pyta:
„Ile zarabiasz i ile wydajesz?”
Pyta:
„Co posiadasz i ile masz długów?”
Pyta:
„Skąd przychodzą pieniądze i gdzie odpływają?”
Łączy wszystkie trzy odpowiedzi i dopiero wtedy ocenia sytuację.
Co sprawdzać w każdym sprawozdaniu?
| Sprawozdanie | Najważniejsze pytanie |
|---|---|
| Rachunek wyników | Czy firma zarabia i jak zmienia się jej rentowność? |
| Bilans | Co firma posiada, ile ma zobowiązań i jak jest finansowana? |
| Przepływy pieniężne | Czy firma generuje gotówkę i na co ją przeznacza? |
📌 PODSUMOWANIE
Inwestor nie musi być księgowym, żeby zacząć rozumieć sprawozdania finansowe.
Na początek najważniejsze jest zrozumienie roli trzech podstawowych dokumentów.
Rachunek wyników pokazuje przychody, koszty i wynik przedsiębiorstwa.
Bilans pokazuje majątek firmy oraz źródła jego finansowania.
Rachunek przepływów pieniężnych pokazuje rzeczywisty ruch gotówki.
Każdy z tych dokumentów pokazuje przedsiębiorstwo z innej strony.
I właśnie dlatego nie powinno się oceniać firmy tylko na podstawie jednego z nich.
📈 Rachunek wyników → czy firma zarabia?
⚖️ Bilans → co firma posiada i jak to finansuje?
💰 Rachunek przepływów pieniężnych → skąd firma ma gotówkę i na co ją wydaje?
Dopiero połączenie tych trzech elementów pozwala zobaczyć znacznie pełniejszy obraz przedsiębiorstwa.
Jedna liczba nigdy nie wystarczy
Firma może mieć wysoki zysk, ale ogromne zadłużenie.
Może posiadać duży majątek, ale niewiele gotówki.
Może szybko zwiększać sprzedaż, ale jednocześnie coraz dłużej czekać na pieniądze od klientów.
Może również dużo inwestować, przez co jej przepływy pieniężne będą wyglądały zupełnie inaczej niż sam wynik netto.
Próbuje zrozumieć, jak sprzedaż, zysk, majątek, zadłużenie i gotówka łączą się ze sobą.
I właśnie od zrozumienia rachunku wyników, bilansu oraz rachunku przepływów pieniężnych zaczyna się prawdziwe czytanie sprawozdań finansowych.