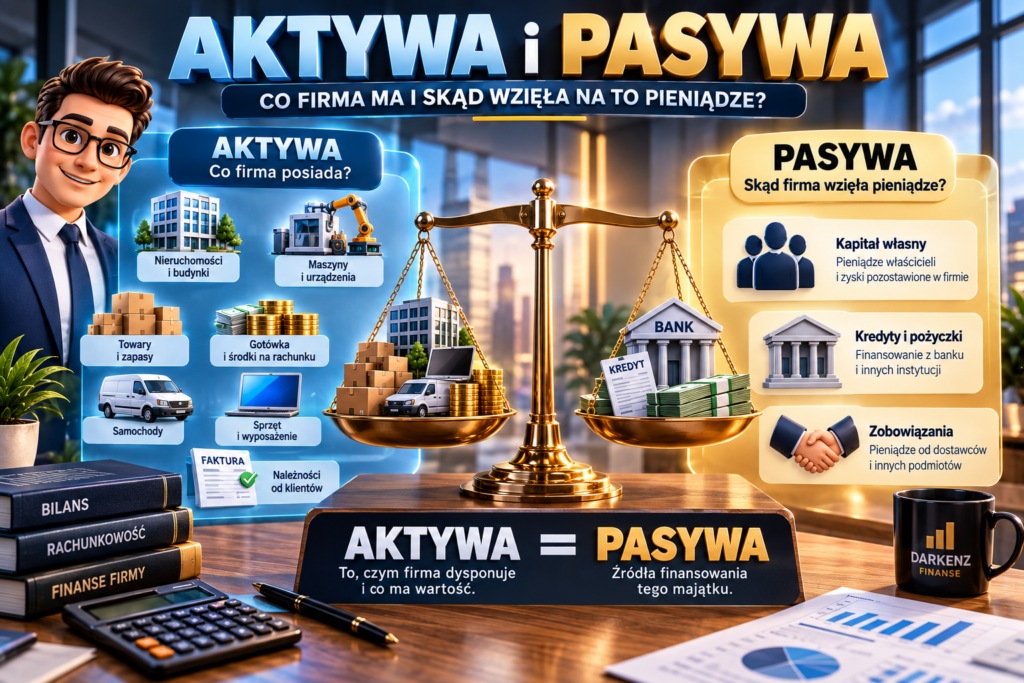
Aktywa i pasywa brzmią jak trudne pojęcia z podręcznika do księgowości. W rzeczywistości stoją za nimi dwie bardzo proste rzeczy.
Aktywa pokazują, co firma posiada i kontroluje.
Pasywa pokazują źródła finansowania tego majątku.
Jeżeli zrozumiesz tę jedną zależność, zrozumienie bilansu przedsiębiorstwa stanie się znacznie łatwiejsze.
1. Zacznijmy od bardzo prostego przykładu
Wyobraź sobie, że chcesz kupić rower za 4 000 zł.
Masz własne oszczędności w wysokości 2 500 zł, a pozostałe 1 500 zł pożyczasz.
🚲 Rower: 4 000 zł
Ale skąd wzięły się pieniądze?
💰 Twoje pieniądze: 2 500 zł
🏦 Pożyczone pieniądze: 1 500 zł
I właśnie na podobnej zasadzie możemy zacząć rozumieć bilans firmy.
AKTYWA
Co mamy?🚲 Rower
4 000 zł
PASYWA
Skąd pieniądze?💰 własne: 2 500 zł
🏦 pożyczone: 1 500 zł
Razem: 4 000 zł
Widzisz pierwszą ważną zależność:
W naszym uproszczonym przykładzie:
2. Czym są aktywa?
Aktywa to kontrolowane przez przedsiębiorstwo zasoby majątkowe, które mają określoną wartość i zgodnie z zasadami rachunkowości powinny przynieść firmie korzyści ekonomiczne w przyszłości.
Brzmi skomplikowanie?
To powiedzmy to znacznie prościej.
Aktywem może być na przykład:
- budynek firmy,
- samochód,
- maszyna produkcyjna,
- komputer,
- towary znajdujące się w magazynie,
- pieniądze na rachunku bankowym,
- gotówka w kasie,
- należności od klientów.
3. Przykład – mały sklep komputerowy
Wyobraźmy sobie firmę prowadzącą sklep z komputerami.
Firma posiada lokal, sprzęt, towary w magazynie oraz pieniądze. Klienci są jej również winni część pieniędzy za wcześniejsze zakupy.
| Aktywo | Wartość |
|---|---|
| 🏢 Lokal | 300 000 zł |
| 🚗 Samochód | 50 000 zł |
| 💻 Komputery i wyposażenie | 20 000 zł |
| 📦 Towary w magazynie | 80 000 zł |
| 💳 Pieniądze w banku | 30 000 zł |
| 🧾 Należności od klientów | 20 000 zł |
| RAZEM AKTYWA | 500 000 zł |
Firma kontroluje więc aktywa o wartości 500 000 zł.
4. Ale co z pieniędzmi, które klient jest winien firmie?
To często zaskakuje początkujących.
Jeżeli firma sprzedała klientowi towar za 10 000 zł, ale klient zapłaci dopiero za miesiąc, przedsiębiorstwo nie ma jeszcze tych pieniędzy na rachunku.
Ma jednak należność.
10 000 zł
Klient zapłaci za 30 dni.
Firma posiada więc należność od klienta.
Taka należność może być aktywem przedsiębiorstwa, jeżeli spełnia odpowiednie warunki.
5. Aktywa trwałe i aktywa obrotowe
Aktywa dzielimy na różne grupy. Jednym z najważniejszych podziałów jest podział na aktywa trwałe oraz aktywa obrotowe.
Aktywa trwałe
To składniki majątku związane z firmą przez dłuższy czas, zgodnie z zasadami ich klasyfikacji.
Przykłady:
- 🏢 budynki,
- 🏭 maszyny,
- 🚚 samochody,
- 💻 określone urządzenia i wyposażenie,
- niektóre wartości niematerialne i prawne,
- długoterminowe aktywa finansowe.
Aktywa obrotowe
To między innymi składniki związane z bieżącą działalnością firmy i krótszym okresem wykorzystania lub rozliczenia.
Przykłady:
- 📦 towary,
- 🧱 materiały,
- 🧾 krótkoterminowe należności,
- 💰 gotówka,
- 💳 środki na rachunku bankowym.
AKTYWA TRWAŁE
🏢 Budynki🏭 Maszyny
🚗 Samochody
💻 Sprzęt
📜 Niektóre prawa
AKTYWA OBROTOWE
📦 Zapasy🧾 Należności
💰 Gotówka
💳 Środki w banku
6. Czym są pasywa?
Teraz przechodzimy do drugiej strony.
Pasywa bardzo często są błędnie rozumiane jako „długi firmy”.
To nieprawda.
Pokazują, skąd pochodzi kapitał, którym sfinansowano majątek przedsiębiorstwa.
Pieniądze mogą pochodzić przede wszystkim:
- od właścicieli firmy,
- z wypracowanych i pozostawionych w firmie zysków,
- z kredytów i pożyczek,
- z zobowiązań wobec innych podmiotów.
7. Dwie podstawowe części pasywów
W dużym uproszczeniu możemy podzielić pasywa na:
KAPITAŁ WŁASNY
💰 Pieniądze właścicieli📈 Zyski pozostawione w firmie
ZOBOWIĄZANIA
🏦 Kredyty💵 Pożyczki
🧾 Zobowiązania wobec dostawców
8. Przykład – skąd firma wzięła 500 000 zł?
Wcześniej nasz sklep posiadał aktywa o wartości 500 000 zł.
Teraz sprawdzamy, skąd pochodzi finansowanie.
| Pasywa | Wartość |
|---|---|
| 💰 Kapitał właściciela | 300 000 zł |
| 📈 Zysk pozostawiony w firmie | 50 000 zł |
| 🏦 Kredyt bankowy | 100 000 zł |
| 🧾 Zobowiązania wobec dostawców | 50 000 zł |
| RAZEM PASYWA | 500 000 zł |
I znowu otrzymujemy:
9. Najważniejszy schemat całego artykułu
300 000 zł
100 000 zł
Właśnie dlatego aktywa i pasywa są dwiema stronami tej samej historii.
„Co firma posiada i kontroluje?”
PASYWA odpowiadają na pytanie:
„Skąd pochodzi finansowanie tego majątku?”
10. Zbudujmy pierwszy prosty bilans
Połączmy teraz wszystko w całość.
| AKTYWA | Kwota | PASYWA | Kwota |
|---|---|---|---|
| Lokal | 300 000 zł | Kapitał właściciela | 300 000 zł |
| Samochód | 50 000 zł | Zysk pozostawiony | 50 000 zł |
| Wyposażenie | 20 000 zł | Kredyt | 100 000 zł |
| Towary | 80 000 zł | Zobowiązania | 50 000 zł |
| Gotówka | 30 000 zł | ||
| Należności | 20 000 zł | ||
| RAZEM | 500 000 zł | RAZEM | 500 000 zł |
Lewa strona pokazuje majątek, a prawa pokazuje źródła jego finansowania.
11. Co się stanie, gdy firma weźmie kredyt?
Załóżmy, że firma bierze kredyt w wysokości 100 000 zł, a pieniądze trafiają na jej rachunek.
Co się zmieni?
AKTYWA
💳 Pieniądze w banku+100 000 zł
PASYWA
🏦 Kredyt bankowy+100 000 zł
Obie strony wzrosły o tę samą kwotę.
12. A co jeśli za pieniądze z kredytu kupimy maszynę?
Teraz firma bierze 100 000 zł znajdujące się na rachunku i kupuje maszynę.
Czy pasywa się zmieniły?
Nie. Kredyt nadal trzeba spłacić.
Zmienił się natomiast rodzaj aktywów.
💳 Gotówka: 100 000 zł
PO ZAKUPIE:
🏭 Maszyna: 100 000 zł
Firma zamieniła jedno aktywo na inne.
13. Czy kredyt jest aktywem?
Nie.
To bardzo częsty błąd początkujących.
Pieniądze otrzymane z kredytu mogą zwiększyć aktywa, ale sam obowiązek zwrotu kredytu jest zobowiązaniem wykazywanym po stronie pasywów.
14. Czy pasywa są czymś złym?
Nie.
Słowo „pasywa” czasem brzmi tak, jakby oznaczało problemy albo długi. Tymczasem po stronie pasywów znajduje się również kapitał własny.
Poza tym sam kredyt również nie musi być czymś złym.
Jeżeli firma pożyczy 1 mln zł i dzięki temu kupi maszynę, która pozwoli zwiększyć produkcję i zyski, zadłużenie może mieć ekonomiczne uzasadnienie.
Problem zaczyna się wtedy, gdy firma ma zbyt dużo zobowiązań w stosunku do swojej zdolności do ich obsługi.
15. Aktywa też nie zawsze oznaczają coś dobrego
Duża wartość aktywów nie oznacza automatycznie, że firma znajduje się w świetnej sytuacji.
Wyobraź sobie sklep posiadający towary warte według ksiąg 5 mln zł.
Jeżeli są to stare produkty, których nikt nie chce kupić, ich rzeczywista wartość ekonomiczna może być problemem.
Podobnie należności mogą wyglądać dobrze w bilansie, ale część klientów może mieć trudności z zapłatą.
Ważna jest również ich jakość.
16. Przykład z życia inwestora
Załóżmy, że analizujesz dwie spółki.
| Firma A | Firma B | |
|---|---|---|
| Aktywa | 10 mln zł | 10 mln zł |
| Kapitał własny | 8 mln zł | 2 mln zł |
| Zobowiązania | 2 mln zł | 8 mln zł |
Obie firmy mają dokładnie tyle samo aktywów: 10 mln zł.
Ale sposób finansowania jest zupełnie inny.
FIRMA A
Aktywa: 10 mln złKapitał własny:
8 mln zł
Zobowiązania:
2 mln zł
FIRMA B
Aktywa: 10 mln złKapitał własny:
2 mln zł
Zobowiązania:
8 mln zł
To nie oznacza automatycznie, że Firma B jest złą inwestycją. Pokazuje jednak, że jej struktura finansowania jest zupełnie inna i wymaga dokładniejszego zbadania zadłużenia.
17. Dlaczego aktywa zawsze równają się pasywom?
Bo każdy składnik majątku firmy musi mieć jakieś źródło finansowania.
Pieniądze mogły pochodzić od właścicieli, z działalności przedsiębiorstwa albo z finansowania obcego.
Dlatego podstawowa zależność bilansowa brzmi:
To jedna z najważniejszych zależności w całej rachunkowości.
18. Sprawdź, czy już rozumiesz
🏢 Budynek – 400 000 zł
🏭 Maszyny – 200 000 zł
📦 Towary – 100 000 zł
💰 Gotówkę – 50 000 zł
🧾 Należności – 50 000 zł
Ile wynoszą aktywa?
400 000 + 200 000 + 100 000 + 50 000 + 50 000
= 800 000 zł
Jeżeli kapitał własny wynosi 500 000 zł, to ile muszą wynosić zobowiązania w naszym uproszczonym przykładzie?
Czyli:
19. Najprostszy sposób, żeby to zapamiętać
AKTYWA
CO FIRMA MA?🏢 Budynki
🏭 Maszyny
🚗 Samochody
📦 Towary
💰 Gotówka
🧾 Należności
PASYWA
SKĄD WZIĘŁA NA TO PIENIĄDZE?👤 Właściciele
📈 Wypracowany kapitał
🏦 Kredyty
💵 Pożyczki
🧾 Zobowiązania
Podsumowanie – zapamiętaj 7 rzeczy
- Aktywa pokazują zasoby majątkowe kontrolowane przez firmę.
- Aktywami mogą być między innymi budynki, maszyny, zapasy, pieniądze i należności.
- Pasywa pokazują źródła finansowania aktywów.
- Pasywa obejmują między innymi kapitał własny oraz zobowiązania.
- Pasywa nie oznaczają po prostu „długów”.
- Kredyt zwiększający stan gotówki powoduje jednocześnie powstanie zobowiązania.
- Podstawowa zależność bilansowa to:
Jeżeli zapamiętasz tylko jedno zdanie z całego artykułu: aktywa pokazują, czym firma dysponuje, a pasywa pokazują źródła finansowania tego majątku.
Źródła i materiały
Materiał został przygotowany w celach edukacyjnych. Pojęcia zostały przedstawione w uproszczony sposób, aby ułatwić zrozumienie podstaw rachunkowości.
- Ustawa z dnia 29 września 1994 r. o rachunkowości – podstawowy akt prawny regulujący zasady rachunkowości w Polsce.
- Ministerstwo Finansów – oficjalne informacje dotyczące rachunkowości i sprawozdawczości finansowej.
- Komitet Standardów Rachunkowości – Krajowe Standardy Rachunkowości i stanowiska dotyczące stosowania zasad rachunkowości.
- Międzynarodowe Standardy Sprawozdawczości Finansowej (MSSF/IFRS) – standardy sprawozdawczości stosowane przez określone jednostki, w tym wiele spółek rynku kapitałowego.
Uwaga: przykładowe kwoty i przedsiębiorstwa użyte w artykule są fikcyjne i służą wyłącznie wyjaśnieniu zasad.