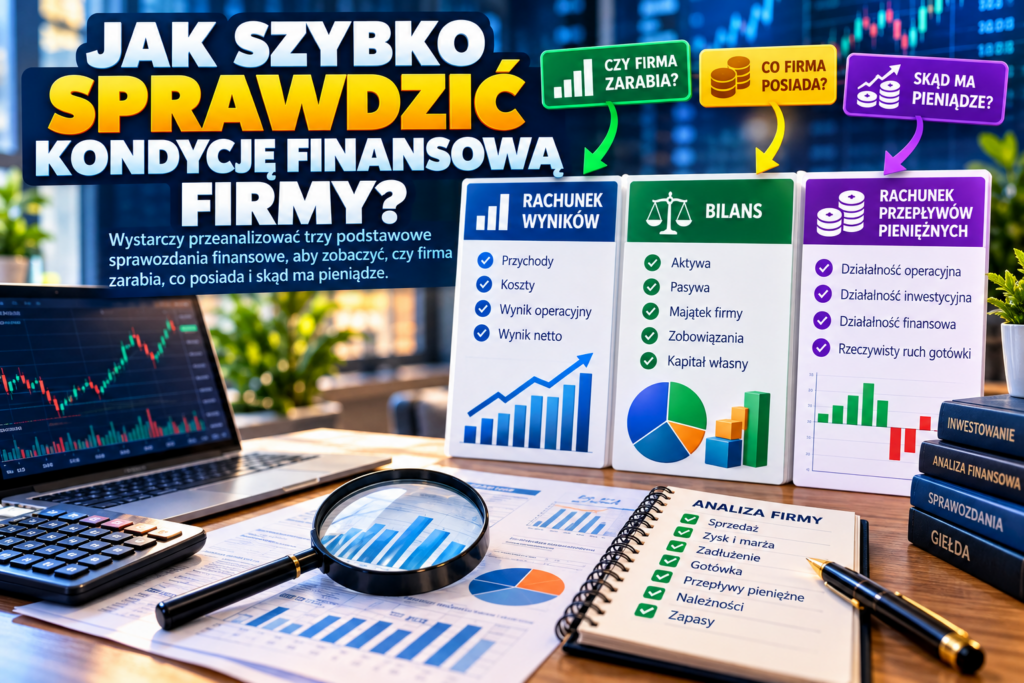
Jak szybko sprawdzić kondycję finansową firmy?
Wyobraźmy sobie, że znaleźliśmy ciekawą spółkę na giełdzie.
Kurs wygląda atrakcyjnie. Firma jest znana. W internecie pojawiają się pozytywne informacje, a zarząd zapowiada dalszy rozwój.
Czy to wystarczy, żeby uznać przedsiębiorstwo za zdrowe finansowo?
Nie.
Zanim zaczniemy zastanawiać się, czy akcje są tanie czy drogie, warto najpierw odpowiedzieć na znacznie prostsze pytanie:
Czy sama firma jest w dobrej kondycji finansowej?
Do pierwszej, szybkiej oceny nie potrzebujemy kilkudziesięciu skomplikowanych wskaźników.
Na początek sprawdźmy kilka podstawowych rzeczy: sprzedaż, zysk, marże, zadłużenie, gotówkę, przepływy pieniężne, należności i zapasy.
1 Zacznij od sprzedaży
Pierwsze pytanie jest bardzo proste:
Sprawdź przychody z kilku kolejnych lat.
| Rok | Przychody |
|---|---|
| 2023 | 100 mln zł |
| 2024 | 108 mln zł |
| 2025 | 120 mln zł |
| 2026 | 135 mln zł |
Na pierwszy rzut oka wygląda dobrze.
Firma systematycznie zwiększa sprzedaż.
Przychody rosną przez kilka kolejnych okresów, a wzrost nie wynika wyłącznie z jednorazowego zdarzenia.
Sprzedaż przez kilka lat spada albo nagle mocno się załamuje. Wtedy warto sprawdzić, dlaczego.
Sam wzrost sprzedaży jednak nie wystarczy.
Firma może sprzedawać coraz więcej i jednocześnie zarabiać coraz mniej.
2 Sprawdź, czy razem ze sprzedażą rośnie zysk
Teraz dokładamy drugą liczbę:
zysk netto.
| Rok | Przychody | Zysk netto |
|---|---|---|
| 2023 | 100 mln zł | 8 mln zł |
| 2024 | 108 mln zł | 9 mln zł |
| 2025 | 120 mln zł | 11 mln zł |
| 2026 | 135 mln zł | 14 mln zł |
W tym przypadku rośnie zarówno sprzedaż, jak i zysk.
To znacznie ciekawsza sytuacja niż sam wzrost przychodów.
Zawsze warto sprawdzić, czy wzrost zysku pochodzi z podstawowej działalności firmy, czy np. ze sprzedaży nieruchomości albo innego jednorazowego zdarzenia.
3 Sprawdź marżę – ile ze sprzedaży naprawdę zostaje?
Dwie firmy mogą mieć ogromną sprzedaż, ale zupełnie inną rentowność.
Dlatego warto policzyć marżę netto.
Załóżmy:
Przychody: 100 mln zł
Zysk netto: 10 mln zł
Oznacza to w uproszczeniu, że na każde 100 zł przychodów przypada 10 zł zysku netto.
Firma może poprawiać efektywność, ceny lub strukturę sprzedaży.
Koszty mogą rosnąć szybciej niż przychody albo firma może znajdować się pod presją cenową.
Nie istnieje jedna „idealna” marża dla wszystkich przedsiębiorstw.
Sklep, bank, producent przemysłowy i firma technologiczna działają w zupełnie innych warunkach.
Dlatego marże najlepiej porównywać z wcześniejszymi wynikami tej samej firmy oraz z podobnymi przedsiębiorstwami z tej samej branży.
4 Zobacz, ile firma ma długu
Firma może szybko rosnąć i osiągać dobre zyski, ale jednocześnie finansować rozwój ogromnym zadłużeniem.
Sam dług nie jest czymś złym.
Kredyt może pomóc przedsiębiorstwu zbudować fabrykę, kupić maszyny, przejąć konkurenta albo rozwinąć działalność.
Problem zaczyna się wtedy, gdy zobowiązania stają się zbyt dużym ciężarem.
Firma generuje wystarczające wyniki i gotówkę, aby obsługiwać swoje zobowiązania.
Dług szybko rośnie, odsetki pochłaniają coraz większą część wyników, a gotówki jest niewiele.
Lepiej zapytać: „Czy firma jest w stanie bezpiecznie ten dług obsługiwać?”
5 Sprawdź gotówkę
Teraz zaglądamy do bilansu i szukamy środków pieniężnych.
Gotówka daje firmie bezpieczeństwo.
Może być potrzebna między innymi na:
✓ podatki,
✓ dostawców,
✓ raty kredytów i leasingów,
✓ inwestycje,
✓ nieprzewidziane problemy.
Duża ilość gotówki nie oznacza automatycznie, że firma jest świetna.
Ale bardzo niski poziom gotówki przy wysokich zobowiązaniach może zwiększać ryzyko.
6 Najważniejsze: czy biznes generuje gotówkę?
To jeden z punktów, którego początkujący inwestorzy często nie sprawdzają.
Firma może pokazywać zysk netto, ale zysk księgowy nie jest tym samym co gotówka.
Dlatego warto zajrzeć do rachunku przepływów pieniężnych i sprawdzić przede wszystkim przepływy z działalności operacyjnej.
Podstawowa działalność firmy dostarcza gotówki.
Podstawowa działalność w danym okresie pochłania gotówkę. Trzeba sprawdzić przyczynę.
Jednorazowy ujemny przepływ nie musi oznaczać katastrofy.
Ale jeżeli firma przez dłuższy czas wykazuje zyski, a jednocześnie stale ma problemy z generowaniem gotówki z działalności operacyjnej, warto przyjrzeć się jej dokładniej.
7 Sprawdź należności – czy klienci naprawdę płacą?
Załóżmy, że firma sprzedała produkty za 10 mln zł.
Brzmi świetnie.
Ale część klientów jeszcze nie zapłaciła.
Kwoty, które klienci są winni przedsiębiorstwu, znajdują się między innymi w należnościach.
+10%
+40%
Taka sytuacja nie musi automatycznie oznaczać problemu, ale powinna zwrócić uwagę inwestora.
Dlaczego należności rosną znacznie szybciej niż sprzedaż?
Czy firma daje klientom dłuższe terminy płatności?
Czy część klientów zaczyna płacić z opóźnieniem?
8 Sprawdź zapasy
Zapasy to między innymi towary, materiały i produkty znajdujące się w przedsiębiorstwie.
Firma potrzebuje zapasów, aby prowadzić działalność.
Problem może pojawić się wtedy, gdy zapasy zaczynają rosnąć znacznie szybciej niż sprzedaż.
Sprzedaż rośnie o 5%.
Zapasy rosną o 45%.
Dlaczego?
Możliwe, że firma przygotowuje się do zwiększonego popytu.
Ale możliwe również, że produkty sprzedają się wolniej niż zakładano.
Dlatego gwałtowny wzrost zapasów jest sygnałem, który warto wyjaśnić.
9 Sprawdź zobowiązania krótkoterminowe
Nie wystarczy wiedzieć, ile firma ma długu.
Ważne jest również kiedy musi go spłacić.
Przedsiębiorstwo może mieć dużo majątku, ale jeżeli w najbliższych miesiącach musi zapłacić ogromne zobowiązania, a posiada niewiele płynnych środków, może pojawić się problem.
• gotówki jest mało,
• zobowiązania krótkoterminowe są wysokie,
• klienci płacą późno,
• przepływy operacyjne są słabe.
Kilka takich sygnałów występujących jednocześnie jest znacznie ważniejsze niż pojedyncza słabsza liczba.
10 Porównaj kilka lat – nigdy tylko jeden
Jedna z najważniejszych zasad szybkiej analizy brzmi:
Firma może mieć wyjątkowo dobry albo wyjątkowo słaby pojedynczy okres.
Znacznie więcej mówi trend.
| Rok | Przychody | Zysk | Gotówka operacyjna |
|---|---|---|---|
| 2023 | 100 mln | 7 mln | 8 mln |
| 2024 | 110 mln | 8 mln | 9 mln |
| 2025 | 123 mln | 10 mln | 11 mln |
| 2026 | 138 mln | 12 mln | 13 mln |
W takim przykładzie widzimy znacznie więcej niż po spojrzeniu wyłącznie na 2026 rok.
Rosną przychody, zysk oraz przepływy operacyjne.
To nie daje gwarancji przyszłych wyników, ale pokazuje dotychczasowy kierunek zmian.
Szybki test kondycji firmy – 8 pytań
Jeżeli chcesz szybko prześwietlić spółkę, zacznij od tych pytań:
Sprawdź kilka ostatnich lat.
I czy pochodzi przede wszystkim z normalnej działalności?
Sprawdź, czy firma nie zarabia coraz mniej na każdej złotówce sprzedaży.
Sprawdź jego poziom, zmianę i zdolność firmy do jego obsługi.
Porównaj gotówkę, bieżące aktywa i krótkoterminowe zobowiązania.
Porównaj przepływy operacyjne z wynikiem firmy.
Porównaj ich wzrost ze wzrostem sprzedaży.
Jeżeli tak, poszukaj przyczyny.
Przykład – szybka analiza firmy ALFA
Mamy następujące dane:
| Pozycja | 2025 | 2026 |
|---|---|---|
| Przychody | 200 mln zł | 230 mln zł |
| Zysk netto | 15 mln zł | 20 mln zł |
| Gotówka operacyjna | 17 mln zł | 22 mln zł |
| Gotówka | 25 mln zł | 30 mln zł |
| Zadłużenie | 60 mln zł | 62 mln zł |
| Należności | 30 mln zł | 33 mln zł |
| Zapasy | 25 mln zł | 27 mln zł |
Co możemy powiedzieć po szybkim spojrzeniu?
✓ przychody rosną,
✓ zysk netto rośnie,
✓ przepływy operacyjne są dodatnie i rosną,
✓ gotówka wzrosła,
✓ należności i zapasy nie rosną w tym przykładzie szybciej niż sprzedaż.
Zadłużenie wzrosło z 60 do 62 mln zł, więc również warto je przeanalizować, ale na podstawie samych przedstawionych danych nie widać gwałtownego skoku.
Na podstawie tych kilku liczb kondycja firmy wygląda interesująco, ale to dopiero pierwszy filtr, a nie pełna analiza inwestycyjna.
A teraz firma BETA
| Pozycja | 2025 | 2026 |
|---|---|---|
| Przychody | 200 mln zł | 230 mln zł |
| Zysk netto | 15 mln zł | 18 mln zł |
| Gotówka operacyjna | 12 mln zł | −8 mln zł |
| Gotówka | 25 mln zł | 9 mln zł |
| Zadłużenie | 60 mln zł | 105 mln zł |
| Należności | 30 mln zł | 65 mln zł |
| Zapasy | 25 mln zł | 48 mln zł |
Na pierwszy rzut oka firma BETA również wyglądała dobrze.
Sprzedaż wzrosła.
Zysk również wzrósł.
Ale kiedy zajrzeliśmy głębiej, pojawiło się kilka sygnałów ostrzegawczych.
• przepływy operacyjne spadły poniżej zera,
• ilość gotówki mocno się zmniejszyła,
• zadłużenie szybko wzrosło,
• należności zwiększyły się znacznie szybciej niż sprzedaż,
• zapasy również mocno wzrosły.
To nie oznacza automatycznie, że firma BETA jest złą inwestycją albo że ma poważne problemy.
Oznacza natomiast, że musimy znaleźć przyczynę tych zmian przed podjęciem decyzji.
System świateł – prosty sposób dla początkującego
Podczas pierwszej analizy możesz wykorzystać bardzo prosty system.
Pojedyncza „czerwona lampka” nie przesądza o złej kondycji firmy. Znacznie ważniejsze jest to, czy kilka problemów występuje jednocześnie i czy utrzymują się przez kolejne okresy.
Nie porównuj wszystkich firm tak samo
To bardzo ważne.
Banku nie analizujemy dokładnie tak samo jak producenta mebli.
Sklep detaliczny może mieć inną strukturę zapasów i marż niż producent oprogramowania.
Firma energetyczna może naturalnie posiadać znacznie większe zadłużenie i aktywa trwałe niż mała spółka usługowa.
firma ↔ jej wcześniejsze wyniki
oraz
firma ↔ podobne przedsiębiorstwa z tej samej branży.
Najczęstszy błąd – patrzenie tylko na zysk
Nie wiemy tego.
Musimy jeszcze sprawdzić, co dzieje się z gotówką, zadłużeniem, należnościami, zapasami i przepływami pieniężnymi.
Firma może mieć duży zysk i jednocześnie:
• gwałtownie zwiększać zadłużenie,
• długo czekać na pieniądze od klientów,
• gromadzić niesprzedane zapasy,
• mieć coraz większe problemy z bieżącymi płatnościami.
Dlatego zysk jest bardzo ważny, ale nie powinien być jedyną liczbą używaną do oceny przedsiębiorstwa.
📌 PODSUMOWANIE
Szybka analiza kondycji finansowej firmy nie musi oznaczać czytania całego raportu od pierwszej do ostatniej strony.
Na początek warto odpowiedzieć na kilka podstawowych pytań.
1. Czy rośnie sprzedaż?
2. Czy razem ze sprzedażą rośnie zysk?
3. Czy marże są stabilne?
4. Czy zadłużenie pozostaje pod kontrolą?
5. Czy firma ma wystarczającą płynność i gotówkę?
6. Czy podstawowa działalność generuje gotówkę?
7. Czy należności nie rosną podejrzanie szybko?
8. Czy zapasy rozwijają się w rozsądnym tempie?
Jeżeli większość odpowiedzi wygląda dobrze, firma może zasługiwać na dokładniejszą analizę.
Jeżeli natomiast jednocześnie pogarszają się zysk, gotówka, zadłużenie, należności i przepływy pieniężne, warto zachować znacznie większą ostrożność.
📈 Sprzedaż mówi, czy firma rośnie.
💰 Zysk i marże pokazują, czy na działalności zarabia.
🏦 Zadłużenie pokazuje część ryzyka finansowego.
💵 Gotówka i przepływy pokazują, czy biznes dostarcza realnych pieniędzy.
🧾 Należności i zapasy mogą pokazać problemy, których nie widać jeszcze w samym zysku.
Nie szukaj jednej idealnej liczby. Szukaj spójnego obrazu całej firmy.