10 pojęć, które powinien znać każdy inwestor
Kiedy ktoś po raz pierwszy zaczyna interesować się giełdą, może odnieść wrażenie, że inwestowanie wymaga znajomości setek skomplikowanych wskaźników i pojęć.
Raporty finansowe pełne są liczb, skrótów i terminów, takich jak P/E, ROE, cash flow, marża czy kapitał własny.
Na początku nie trzeba jednak znać wszystkiego.
Znacznie ważniejsze jest dobre zrozumienie kilku podstawowych pojęć, które pozwalają odpowiedzieć na najważniejsze pytania:
Czy firma rośnie? Czy zarabia? Czy generuje gotówkę? Czy ma dużo długu? I czy cena jej akcji ma jakikolwiek związek z osiąganymi wynikami?
Poznajmy więc 10 pojęć, które tworzą solidne podstawy do dalszej nauki analizy spółek.
1 Akcja – kawałek przedsiębiorstwa
Akcja to papier wartościowy reprezentujący udział w spółce akcyjnej.
Kupując akcje spółki giełdowej, inwestor nie kupuje jedynie symbolu widocznego w aplikacji maklerskiej.
Nabywa udział w przedsiębiorstwie.
Oczywiście w przypadku dużych giełdowych spółek pojedynczy inwestor posiada zazwyczaj bardzo niewielką część całej firmy.
Załóżmy, że spółka wyemitowała 1 000 000 akcji.
Inwestor posiada 10 000 akcji.
W naszym uproszczonym przykładzie inwestor posiada więc 1% wszystkich akcji spółki.
Cena akcji może codziennie zmieniać się na giełdzie.
Wpływają na nią między innymi wyniki przedsiębiorstwa, oczekiwania dotyczące przyszłości, sytuacja gospodarcza, stopy procentowe, wiadomości ze spółki oraz zwykła relacja popytu i podaży.
Kupując akcje, warto myśleć nie tylko o wykresie ceny, ale przede wszystkim o przedsiębiorstwie znajdującym się za tym wykresem.
2 Dywidenda – część zysku dla akcjonariusza
Spółka, która osiąga zyski, może przeznaczyć część wypracowanych środków na wypłatę dla akcjonariuszy.
Taką wypłatę nazywamy dywidendą.
Nie każda firma wypłaca dywidendę.
Część przedsiębiorstw woli pozostawić pieniądze w spółce i wykorzystać je na rozwój, inwestycje, przejęcia albo zmniejszenie zadłużenia.
Spółka wypłaca:
3 zł dywidendy na jedną akcję.
Inwestor posiada 200 akcji.
Kwota 600 zł jest wartością dywidendy brutto przed uwzględnieniem odpowiednich podatków.
Stopa dywidendy
Inwestor może również sprawdzić, jak wysokość dywidendy wygląda w stosunku do ceny akcji.
Jeżeli akcja kosztuje 60 zł, a dywidenda wynosi 3 zł:
Bardzo wysoka stopa dywidendy nie zawsze oznacza świetną okazję. Czasami wynika z mocnego spadku ceny akcji albo może być trudna do utrzymania w przyszłości.
Nie pytaj tylko: „Ile wynosi dywidenda?”. Sprawdź również, czy firma generuje wyniki i gotówkę pozwalające ją utrzymać.
3 Zysk netto – co ostatecznie zostało firmie?
Zysk netto jest jednym z najczęściej obserwowanych wyników przedsiębiorstwa.
W dużym uproszczeniu pokazuje, ile zostało firmie po uwzględnieniu przychodów, kosztów, kosztów finansowych, podatków i pozostałych elementów wpływających na wynik.
Firma osiągnęła:
Przychody: 10 mln zł
Łączne koszty i obciążenia w naszym przykładzie: 9 mln zł
Zysk netto jest bardzo ważny, ale nie powinien być analizowany samodzielnie.
Warto sprawdzić, czy jest powtarzalny i czy nie został mocno zmieniony przez zdarzenia jednorazowe.
Dobry inwestor pyta nie tylko „ile firma zarobiła?”, ale również „skąd ten zysk się wziął?”.
4 Przychody – ile firma sprzedaje?
Przychody pokazują między innymi wartość sprzedaży produktów, towarów lub usług przedsiębiorstwa.
To jedna z pierwszych liczb, na którą warto spojrzeć podczas analizy wyników.
Firma miała w poprzednim roku przychody:
100 mln zł.
Rok później osiągnęła:
120 mln zł.
Wzrost wyniósł:
Firma zwiększyła więc przychody o 20%.
To może być dobry sygnał, ale sam wzrost sprzedaży nie oznacza jeszcze, że przedsiębiorstwo zarabia więcej.
Przychody pokazują skalę sprzedaży. Zysk pokazuje, ile z tej działalności ostatecznie zostało.
5 Marża – ile zostaje z każdej złotówki sprzedaży?
Marża pomaga ocenić rentowność działalności przedsiębiorstwa.
Istnieje kilka rodzajów marż. Na początek łatwo zrozumieć ideę na przykładzie marży netto.
Firma osiągnęła:
Przychody: 100 mln zł
Zysk netto: 8 mln zł
W uproszczeniu oznacza to, że na każde 100 zł przychodów przypada 8 zł zysku netto.
Marże najlepiej porównywać z wcześniejszymi wynikami tej samej firmy oraz z podobnymi przedsiębiorstwami z tej samej branży.
6 P/E – ile płacimy za zysk firmy?
P/E, czyli wskaźnik ceny do zysku, jest jednym z najbardziej znanych wskaźników giełdowych.
W uproszczeniu pokazuje relację ceny akcji do zysku przypadającego na jedną akcję.
Cena jednej akcji:
50 zł
Zysk przypadający na akcję:
5 zł
Czy P/E równe 10 oznacza, że akcja jest tania?
Nie możemy tego stwierdzić wyłącznie na podstawie tej jednej liczby.
Jedna branża może być wyceniana przez rynek znacznie wyżej od innej. Duże znaczenie mają również perspektywy wzrostu, jakość przedsiębiorstwa, ryzyko i aktualny poziom zysków.
Niskie P/E nie zawsze oznacza okazję. Czasami rynek wycenia firmę nisko, ponieważ spodziewa się pogorszenia jej wyników.
P/E jest punktem wyjścia do analizy wyceny, a nie automatycznym sygnałem „kup” lub „sprzedaj”.
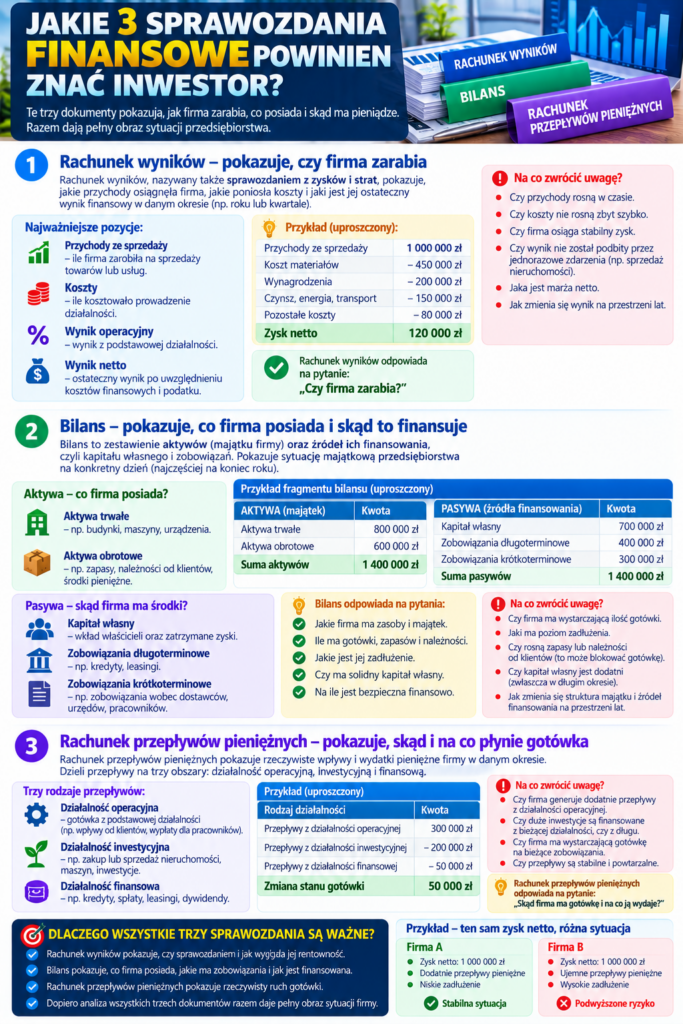
7 Bilans – co firma posiada i jak to finansuje?
Bilans pokazuje sytuację majątkową przedsiębiorstwa na określony dzień.
Ma dwie podstawowe strony:
• gotówka,
• należności,
• zapasy,
• maszyny,
• budynki,
• inne składniki majątku.
• kapitał własny,
• kredyty,
• zobowiązania wobec dostawców,
• inne zobowiązania.
Bilans pozwala zobaczyć rzeczy, których nie pokaże nam sam zysk netto.
Firma może być rentowna, ale jednocześnie mieć bardzo wysokie zadłużenie albo niewiele gotówki.
Rachunek wyników pokazuje, jak firma radziła sobie w danym okresie. Bilans pomaga zobaczyć, co posiada i jak wygląda jej sytuacja majątkowo-finansowa w konkretnym momencie.
8 Przepływy pieniężne – gdzie naprawdę płynie gotówka?
To jedno z najważniejszych pojęć dla inwestora.
Firma może wykazywać zysk, a jednocześnie mieć problemy z gotówką.
Dlatego analizujemy rachunek przepływów pieniężnych, czyli cash flow.
Przepływy dzielimy na trzy główne grupy.
| Rodzaj | Co pokazuje? |
|---|---|
| Operacyjne | Przepływy związane z podstawową działalnością firmy. |
| Inwestycyjne | Między innymi zakupy i sprzedaż aktywów oraz inwestycji. |
| Finansowe | Przepływy związane z finansowaniem, np. kredytami czy dywidendami. |
Dlaczego przepływy operacyjne są tak ważne?
Pokazują, jak podstawowa działalność przedsiębiorstwa przekłada się na przepływy pieniężne.
Firma pokazuje:
Zysk netto: 10 mln zł
Przepływy operacyjne: 12 mln zł
To zupełnie inna sytuacja niż firma, która ma:
Zysk netto: 10 mln zł
Przepływy operacyjne: −5 mln zł
Drugi przypadek nie oznacza automatycznie problemów, ale zdecydowanie wymaga wyjaśnienia.
Zysk jest bardzo ważny, ale inwestor powinien również sprawdzać, czy przedsiębiorstwo potrafi generować gotówkę.
9 ROE – jak efektywnie firma wykorzystuje kapitał właścicieli?
ROE oznacza zwrot z kapitału własnego.
W uproszczeniu pomaga ocenić, jak efektywnie przedsiębiorstwo wykorzystuje kapitał własny do generowania zysku.
Zysk netto:
10 mln zł
Kapitał własny:
100 mln zł
ROE wynosi więc w naszym uproszczonym przykładzie 10%.
Czy im wyższe ROE, tym lepiej?
Nie zawsze.
Na poziom ROE może wpływać między innymi struktura finansowania przedsiębiorstwa. Dlatego bardzo wysokiego ROE nie powinno się oceniać bez spojrzenia na bilans i zadłużenie.
ROE pomaga ocenić efektywność wykorzystania kapitału własnego, ale zawsze analizuj je razem z zadłużeniem, stabilnością wyników i specyfiką branży.
10 Zadłużenie – ile firma jest winna innym?
Wiele przedsiębiorstw korzysta z finansowania zewnętrznego.
Mogą to być kredyty, obligacje, leasingi i inne zobowiązania.
Sam fakt posiadania długu nie oznacza, że firma znajduje się w złej sytuacji.
Dług może finansować rozwój przedsiębiorstwa.
Firma może za pożyczone pieniądze wybudować fabrykę, kupić maszyny albo przejąć konkurenta.
Problem zaczyna się wtedy, gdy zadłużenie staje się zbyt duże w stosunku do możliwości przedsiębiorstwa.
Dług netto / EBITDA
Jednym ze wskaźników wykorzystywanych do oceny zadłużenia jest relacja długu netto do EBITDA.
Nie należy traktować jej jako jedynego miernika bezpieczeństwa, ale może być przydatna przy porównywaniu przedsiębiorstwa w czasie i z podobnymi firmami.
Dług netto:
200 mln zł
EBITDA:
50 mln zł
Wskaźnik dług netto / EBITDA wynosi 4,0.
Akceptowalny poziom zadłużenia zależy między innymi od branży, stabilności biznesu, kosztu finansowania oraz zdolności przedsiębiorstwa do generowania gotówki.
Nie pytaj tylko „ile długu ma firma?”. Ważniejsze pytanie brzmi: „Czy firma jest w stanie bezpiecznie ten dług obsługiwać?”
Jak te 10 pojęć łączy się ze sobą?
Najważniejsze jest to, że żadnego z tych pojęć nie należy analizować całkowicie w oderwaniu od pozostałych.
Wyobraźmy sobie spółkę, której wyniki wyglądają następująco:
| Pozycja | Poprzedni rok | Obecny rok |
|---|---|---|
| Przychody | 500 mln zł | 600 mln zł |
| Zysk netto | 30 mln zł | 45 mln zł |
| Marża netto | 6% | 7,5% |
| Przepływy operacyjne | 35 mln zł | 50 mln zł |
| Dług netto | 100 mln zł | 90 mln zł |
Co widzimy?
Dopiero połączenie kilku informacji zaczyna tworzyć prawdziwy obraz przedsiębiorstwa.
Nie szukaj jednej magicznej liczby
Początkujący inwestor często chce znaleźć jeden wskaźnik, który odpowie mu na pytanie:
Taki wskaźnik nie istnieje.
Niskie P/E nie gwarantuje dobrej inwestycji.
Wysoka dywidenda nie gwarantuje bezpieczeństwa.
Wysokie ROE nie oznacza automatycznie świetnej firmy.
Rosnący zysk nie daje pewności, że sytuacja finansowa przedsiębiorstwa jest zdrowa.
Każda liczba jest tylko fragmentem większej układanki.
Sprawdza, czy różne elementy finansów przedsiębiorstwa tworzą razem logiczny i spójny obraz.
Szybka ściąga dla początkującego inwestora
| Pojęcie | Najprostsze pytanie |
|---|---|
| Akcja | Jaką część spółki reprezentuje? |
| Dywidenda | Czy spółka dzieli się zyskiem z akcjonariuszami? |
| Zysk netto | Ile ostatecznie firma zarobiła? |
| Przychody | Jak duża jest sprzedaż? |
| Marża | Ile z przychodów zamienia się w wynik? |
| P/E | Jak cena akcji wygląda w stosunku do zysku? |
| Bilans | Co firma posiada i jak to finansuje? |
| Przepływy pieniężne | Skąd przychodzi i gdzie odpływa gotówka? |
| ROE | Jak efektywnie wykorzystywany jest kapitał własny? |
| Zadłużenie | Czy poziom długu jest bezpieczny dla firmy? |
📌 PODSUMOWANIE
Inwestowanie nie zaczyna się od przewidywania, czy jutro akcje wzrosną o 2%.
Zaczyna się od zrozumienia, co właściwie kupujemy.
Akcja daje nam udział w spółce.
Przychody pokazują skalę sprzedaży.
Zysk netto pokazuje wynik przedsiębiorstwa po uwzględnieniu kosztów i pozostałych obciążeń.
Marża pomaga ocenić rentowność.
Dywidenda może być sposobem dzielenia się zyskiem z akcjonariuszami.
P/E pomaga spojrzeć na cenę akcji w relacji do zysku.
Bilans pokazuje majątek oraz źródła jego finansowania.
Przepływy pieniężne pomagają zobaczyć rzeczywisty ruch gotówki.
ROE pomaga ocenić efektywność wykorzystania kapitału własnego.
A zadłużenie pomaga zrozumieć część ryzyka finansowego przedsiębiorstwa.
📈 Nie kupuj akcji tylko dlatego, że ich cena rośnie.
💰 Nie kupuj spółki tylko dlatego, że wypłaca wysoką dywidendę.
📊 Nie oceniaj przedsiębiorstwa tylko na podstawie jednego wskaźnika.
🏦 Patrz jednocześnie na sprzedaż, zysk, rentowność, gotówkę, majątek i zadłużenie.
Im lepiej rozumiesz przedsiębiorstwo, tym mniej Twoja decyzja inwestycyjna opiera się na zgadywaniu.
czytaj dalej i