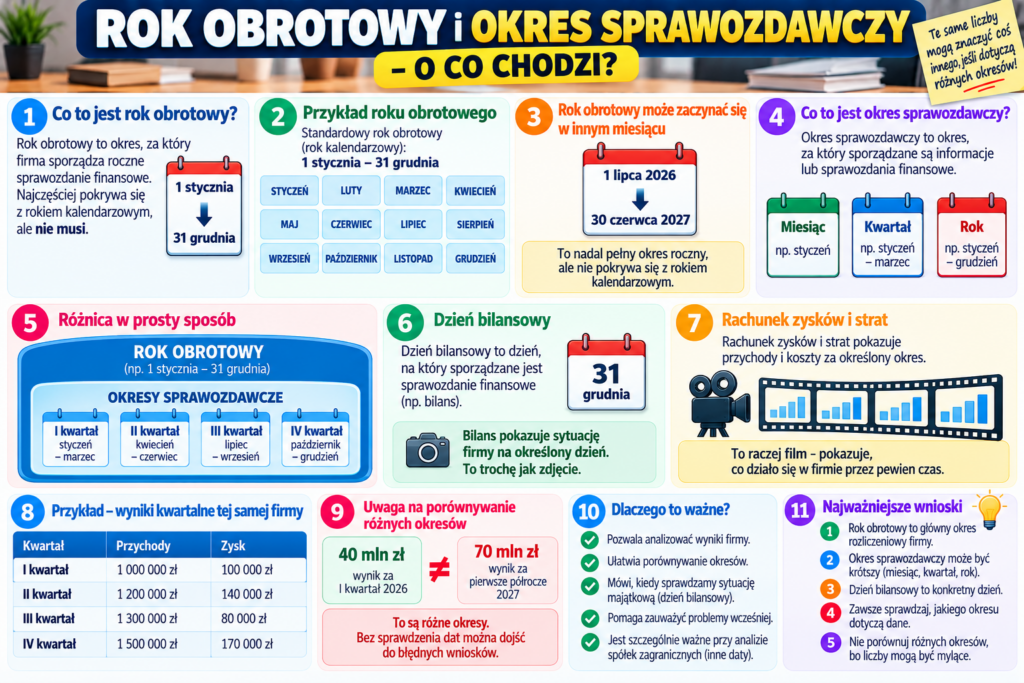
Rok obrotowy i okres sprawozdawczy – o co chodzi?
Firma działa bez przerwy.
Każdego dnia sprzedaje towary, otrzymuje faktury, wypłaca wynagrodzenia, kupuje materiały i płaci swoje zobowiązania.
Gdybyśmy jednak chcieli oceniać jej wyniki bez podziału na konkretne okresy, szybko zrobiłby się bałagan.
Dlatego działalność przedsiębiorstwa dzielimy na określone przedziały czasu.
I tutaj pojawiają się dwa ważne pojęcia:
rok obrotowy oraz okres sprawozdawczy.
1 Zacznijmy od prostego przykładu
Wyobraźmy sobie piekarnię Ani.
Piekarnia działa przez cały rok.
Codziennie coś się w niej dzieje.
📦 kupowane są materiały,
👷 pracownicy otrzymują wynagrodzenia,
💡 firma płaci za energię,
🏦 spłaca raty kredytu,
💰 otrzymuje pieniądze od klientów.
Ania chce jednak wiedzieć:
Ile firma zarobiła w styczniu?
Jak wyglądał pierwszy kwartał?
I jaki był wynik całego roku?
Żeby na te pytania odpowiedzieć, trzeba podzielić działalność firmy na odpowiednie okresy.
2 Co to jest rok obrotowy?
Rok obrotowy to okres, za który przedsiębiorstwo między innymi sporządza roczne sprawozdanie finansowe.
W wielu firmach rok obrotowy pokrywa się ze zwykłym rokiem kalendarzowym.
Jeżeli przedsiębiorstwo stosuje taki rok obrotowy, jego roczne wyniki obejmują działalność od początku stycznia do końca grudnia.
3 Rok obrotowy nie zawsze musi zaczynać się 1 stycznia
To bardzo ważne.
Rok obrotowy nie zawsze musi pokrywać się z rokiem kalendarzowym.
W określonych przypadkach przedsiębiorstwo może stosować rok obrotowy rozpoczynający się w innym miesiącu.
Rok obrotowy firmy może obejmować okres:
1 lipca 2026 → 30 czerwca 2027
Nadal mamy pełny okres roczny, ale nie pokrywa się on z rokiem kalendarzowym.
1 stycznia
↓
31 grudnia
1 lipca
↓
30 czerwca następnego roku
4 Po co firmie rok obrotowy?
Firma działa przez wiele lat.
Musimy więc w pewnym miejscu postawić umowną granicę i powiedzieć:
Dzięki temu możemy określić między innymi:
📉 jakie poniosła koszty,
💰 jaki osiągnęła wynik finansowy,
🏭 jakim majątkiem dysponuje,
🏦 jakie posiada zobowiązania,
💵 jak wyglądały jej przepływy pieniężne.
Możemy również porównywać wyniki z wcześniejszymi okresami.
5 A czym jest okres sprawozdawczy?
Teraz dochodzimy do drugiego ważnego pojęcia.
Okres sprawozdawczy to okres, za który sporządzane jest sprawozdanie finansowe w odpowiednim zakresie.
Może nim być między innymi miesiąc, kwartał lub rok – zależnie od obowiązków i rodzaju sporządzanych informacji.
np. styczeń
np. styczeń–marzec
np. styczeń–grudzień
Jeżeli wymagają tego odpowiednie zasady lub potrzeby sprawozdawcze.
6 Rok obrotowy a okres sprawozdawczy – najprostsza różnica
Najłatwiej wyobrazić sobie duże pudełko i mniejsze pudełka znajdujące się w jego środku.
↓
MOŻE OBEJMOWAĆ KRÓTSZE OKRESY SPRAWOZDAWCZE
Załóżmy, że rok obrotowy firmy trwa od 1 stycznia do 31 grudnia.
Możemy w nim wyróżnić cztery kwartały:
| Okres | Obejmuje |
|---|---|
| I kwartał | styczeń – marzec |
| II kwartał | kwiecień – czerwiec |
| III kwartał | lipiec – wrzesień |
| IV kwartał | październik – grudzień |
7 Dlaczego nie wystarczy sprawdzić wyniku tylko raz w roku?
Wyobraźmy sobie, że Ania sprawdza wyniki swojej piekarni wyłącznie 31 grudnia.
Przez cały rok nie analizuje dokładnie, co dzieje się z przedsiębiorstwem.
Tymczasem już w marcu mogą zacząć rosnąć koszty.
W czerwcu może spaść sprzedaż.
W sierpniu mogą pojawić się problemy z gotówką.
A w październiku firma może mieć coraz większe zobowiązania.
Dlatego firmy analizują swoje wyniki również w krótszych okresach.
8 Przykład – cztery kwartały tej samej firmy
Firma osiągnęła następujące wyniki:
| Kwartał | Przychody | Zysk |
|---|---|---|
| I kwartał | 1 000 000 zł | 100 000 zł |
| II kwartał | 1 200 000 zł | 140 000 zł |
| III kwartał | 1 300 000 zł | 80 000 zł |
| IV kwartał | 1 500 000 zł | 170 000 zł |
Już na pierwszy rzut oka widzimy ciekawą rzecz.
W III kwartale sprzedaż wzrosła, ale zysk spadł.
Dlaczego przychody wzrosły, a zysk spadł?
Czy wzrosły koszty?
Spadła marża?
Pojawiło się jednorazowe obciążenie?
Firma zwiększyła wydatki na rozwój?
Gdybyśmy patrzyli wyłącznie na wynik całego roku, moglibyśmy nie zauważyć tego od razu.
9 Co to jest dzień bilansowy?
Z rokiem obrotowym związane jest jeszcze jedno ważne pojęcie:
Najprościej mówiąc, jest to dzień, na który jednostka sporządza sprawozdanie finansowe.
Jeżeli rok obrotowy pokrywa się z rokiem kalendarzowym, rocznym dniem bilansowym jest zwykle:
Można powiedzieć, że bilans wykonuje wtedy pewnego rodzaju finansowe „zdjęcie” przedsiębiorstwa.
💵 ile firma posiada środków pieniężnych,
📦 ile posiada zapasów,
🧾 jakie ma należności,
🏭 jaki posiada majątek,
🏦 ile wynoszą jej zobowiązania.
10 Bilans to zdjęcie, a rachunek zysków i strat przypomina film
To bardzo dobry sposób na zapamiętanie różnicy.
Pokazuje sytuację firmy na określony dzień.
To trochę jak zdjęcie wykonane aparatem.
Przykład:
stan na 31 grudnia.
Pokazuje przychody i koszty za określony okres.
Przypomina więc bardziej film pokazujący, co działo się przez pewien czas.
Przykład:
od 1 stycznia do 31 grudnia.
📸 Bilans → „Jak wygląda firma w tym konkretnym dniu?”
🎬 Rachunek zysków i strat → „Co wydarzyło się w firmie w ciągu tego okresu?”
11 Dlaczego inwestora interesują kwartały?
Inwestor nie chce czekać cały rok, żeby dowiedzieć się, co dzieje się w przedsiębiorstwie.
Chce obserwować zmiany wcześniej.
Dlatego informacje okresowe są bardzo ważne przy analizowaniu spółek.
📈 tempo wzrostu przychodów,
💰 zmianę zysków,
📊 marże,
🏦 zadłużenie,
💵 przepływy pieniężne,
📦 poziom zapasów,
🧾 należności i zobowiązania.
12 Uwaga na porównywanie różnych okresów
To bardzo ważna zasada dla inwestora.
Nie zawsze sensowne jest proste porównanie dowolnych dwóch okresów.
Wyobraźmy sobie firmę handlową, która największą sprzedaż osiąga przed Bożym Narodzeniem.
I kwartał: 50 mln zł sprzedaży
IV kwartał: 120 mln zł sprzedaży
Czy oznacza to, że firma nagle stała się ponad dwa razy lepsza?
Niekoniecznie.
Jej działalność może być po prostu sezonowa.
I kwartał 2027 vs I kwartał 2026
zamiast wyłącznie:
I kwartał 2027 vs IV kwartał 2026.
13 Dlaczego trzeba czytać daty w sprawozdaniu?
Załóżmy, że widzimy informację:
Sama liczba nie wystarczy.
Musimy wiedzieć:
❓ Kwartalny?
❓ Półroczny?
❓ Roczny?
❓ Czy jest to wynik za taki sam okres jak liczba, z którą go porównujemy?
Bez tej informacji łatwo wyciągnąć błędne wnioski.
14 Przykład błędnego porównania
Wyobraźmy sobie dwie liczby:
Zysk: 40 mln zł
Zysk: 70 mln zł
Na pierwszy rzut oka wygląda świetnie.
Zysk wzrósł z 40 do 70 mln zł.
Ale teraz dodajmy brakującą informację.
70 mln zł – wynik za pierwsze półrocze 2027.
Takie liczby dotyczą różnych długości okresów.
Bez sprawdzenia dat można więc dojść do całkowicie błędnego wniosku.
15 Rok obrotowy ma znaczenie przy analizie spółek zagranicznych
To szczególnie ważne, jeżeli inwestor analizuje przedsiębiorstwa z różnych krajów.
Nie wszystkie firmy kończą rok obrotowy 31 grudnia.
Dlatego dwa raporty oznaczone jako „roczne” nie muszą obejmować dokładnie tych samych miesięcy.
📅 kiedy rozpoczyna się ich rok obrotowy,
📅 kiedy się kończy,
📊 jakiego dokładnie okresu dotyczą prezentowane wyniki.
16 Przychody i koszty muszą być przypisane do właściwego okresu
To prowadzi nas do bardzo ważnej zasady rachunkowości.
Nie wystarczy patrzeć wyłącznie na dzień, w którym pieniądze wpłynęły lub wypłynęły.
Trzeba również ustalić, jakiego okresu dotyczą określone przychody i koszty.
Pracownik pracuje przez cały grudzień.
Wynagrodzenie otrzymuje w styczniu.
Sam przelew następuje więc w nowym roku, ale praca została wykonana w grudniu.
To pokazuje, dlaczego podział działalności na okresy jest tak istotny.
17 Jeden rok firmy krok po kroku
Rozpoczyna się rok obrotowy przedsiębiorstwa – w naszym przykładzie pokrywający się z kalendarzowym.
Firma prowadzi działalność. Kończy się I kwartał.
Kończy się kolejny kwartał i pierwsze półrocze.
Firma może analizować wyniki kolejnego okresu.
Kończy się ostatnia część roku.
Kończy się rok obrotowy przyjęty w naszym przykładzie i jest to roczny dzień bilansowy.
18 Najczęstsze błędy początkujących
Nie zawsze. Może nie pokrywać się z rokiem kalendarzowym.
❌ „Okres sprawozdawczy i rok obrotowy zawsze oznaczają dokładnie to samo”.
Nie. Okres sprawozdawczy może być krótszy.
❌ „Każdy kwartał można bezpośrednio porównywać z poprzednim”.
Trzeba uważać między innymi na sezonowość działalności.
❌ „Wystarczy spojrzeć na zysk i nie trzeba sprawdzać okresu”.
Bez informacji o okresie sama liczba może być myląca.
❌ „Bilans pokazuje cały rok działalności”.
Bilans pokazuje sytuację majątkową i finansową na określony dzień.
19 Co powinien sprawdzić inwestor?
✔ Jakiego okresu dotyczą dane?
✔ Kiedy rozpoczyna i kończy się rok obrotowy?
✔ Czy porównujesz takie same okresy?
✔ Czy działalność firmy jest sezonowa?
✔ Czy patrzysz na dane kwartalne, półroczne czy roczne?
✔ Czy wynik dotyczy pojedynczego okresu, czy jest wartością narastającą?
✔ Na jaki dzień został sporządzony bilans?
📌 PODSUMOWANIE
Rok obrotowy to okres wykorzystywany przez przedsiębiorstwo do rozliczeń i sporządzania rocznego sprawozdania finansowego.
Często pokrywa się z rokiem kalendarzowym, ale nie musi.
Okres sprawozdawczy to okres, za który sporządzane są określone informacje lub sprawozdania finansowe.
Może obejmować między innymi miesiąc, kwartał lub cały rok.
Dzień bilansowy to dzień, na który sporządzane jest sprawozdanie finansowe.
ROK OBROTOWY = GŁÓWNY OKRES ROZLICZENIOWY FIRMY
OKRES SPRAWOZDAWCZY = CZAS, ZA KTÓRY POKAZUJEMY DANE
DZIEŃ BILANSOWY = KONKRETNY DZIEŃ, NA KTÓRY PATRZYMY NA STAN FIRMY
Wyobraź sobie serial o firmie.
📅 ROK OBROTOWY
to cały sezon serialu.
📊 OKRES SPRAWOZDAWCZY
to wybrany fragment sezonu, który właśnie analizujemy.
📸 DZIEŃ BILANSOWY
to zdjęcie firmy wykonane w konkretnym momencie.
A inwestor?
Zawsze powinien najpierw sprawdzić daty, a dopiero później porównywać liczby.
Bo zysk 50 mln zł może wyglądać świetnie…
dopóki nie okaże się, że porównujemy sześć miesięcy z trzema. 😉