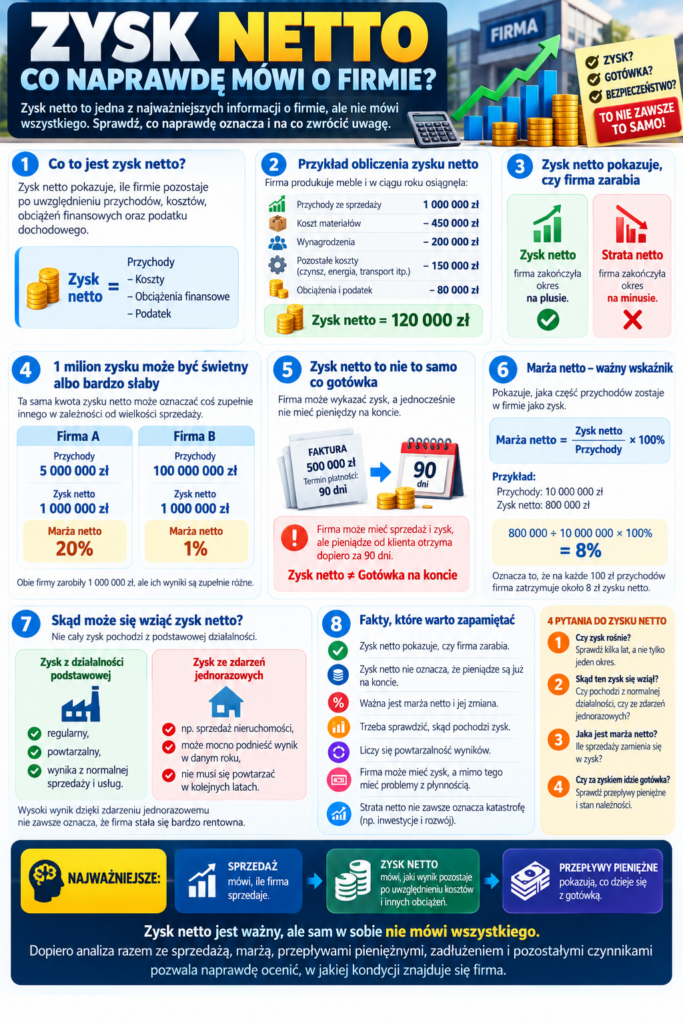
Zysk netto – co naprawdę mówi o firmie?
Firma podaje wyniki finansowe.
Sprzedaż: 10 milionów złotych.
Zysk netto: 800 tysięcy złotych.
Pierwsza reakcja?
„Świetnie. Firma zarobiła 800 tysięcy”.
I rzeczywiście – zysk netto jest jedną z najważniejszych informacji o wyniku przedsiębiorstwa.
Ale trzeba uważać. Zysk netto nie oznacza, że firma ma 800 tysięcy złotych więcej na koncie. Nie mówi też sam w sobie, czy firma jest bezpieczna finansowo, czy szybko się rozwija ani czy za rok nadal będzie zarabiała.
1. Co to właściwie jest zysk netto?
Najprościej: zysk netto pokazuje, ile pozostaje firmie po uwzględnieniu przychodów i odpowiednich kosztów, obciążeń finansowych oraz podatku dochodowego.
Prawdziwy rachunek wyników jest bardziej rozbudowany, ale na początek taki schemat bardzo dobrze pokazuje zasadę.
💡 Przykład – firma produkująca meble
| Pozycja | Kwota |
|---|---|
| Przychody ze sprzedaży | 1 000 000 zł |
| Koszt materiałów | − 450 000 zł |
| Wynagrodzenia | − 200 000 zł |
| Czynsz, energia, transport itd. | − 150 000 zł |
| Pozostałe obciążenia i podatek | − 80 000 zł |
➡ Zysk netto = 120 000 zł
2. Zysk netto pokazuje, czy firma zarabia
To jego podstawowa funkcja.
Jeżeli przedsiębiorstwo osiąga zysk netto, oznacza to, że w danym okresie jego przychody przewyższyły obciążające wynik koszty i inne pozycje.
Firma zakończyła dany okres na plusie.
Firma zakończyła dany okres na minusie.
3. Milion zysku może być świetny albo bardzo słaby
Wyobraźmy sobie dwie firmy. Obie osiągnęły dokładnie taki sam zysk netto – 1 milion złotych.
Przychody: 5 mln zł
Zysk netto: 1 mln zł
Przychody: 100 mln zł
Zysk netto: 1 mln zł
Firma A zatrzymuje w postaci zysku netto około 20 zł z każdych 100 zł przychodów.
Firma B – tylko około 1 zł.
4. Marża netto – ważny towarzysz zysku
Do porównywania zysku z wielkością działalności firmy przydaje się marża netto.
Przychody: 10 000 000 zł
Zysk netto: 800 000 zł
800 000 ÷ 10 000 000 × 100% = 8%
Oznacza to, że na każde 100 zł przychodów przypada około 8 zł zysku netto.
Trzeba jednak pamiętać, że typowe marże różnią się między branżami. Innej rentowności oczekujemy od sklepu, innej od producenta, banku czy firmy technologicznej.
Dlatego najlepiej porównywać przedsiębiorstwa prowadzące podobną działalność.
5. Czy większy zysk zawsze oznacza lepszą firmę?
Nie.
zysku netto
zysku netto
Zysk wzrósł o 60%. Na pierwszy rzut oka wygląda znakomicie.
Ale po dokładniejszym sprawdzeniu okazuje się, że firma sprzedała budynek i dzięki tej transakcji wykazała jednorazowo 4 mln zł dodatkowego wyniku.
Czy podstawowy biznes naprawdę stał się lepszy, czy wynik został podbity przez jednorazowe zdarzenie?
6. Zysk z działalności czy zdarzenie jednorazowe?
Wyobraźmy sobie restaurację, która przez cały rok radziła sobie słabo.
Właściciel sprzedał jednak należącą do firmy nieruchomość z dużym zyskiem.
Wynik netto całej firmy może wyglądać bardzo dobrze.
Czy oznacza to, że sama restauracja nagle stała się świetnym biznesem?
Nie.
Nieruchomość można sprzedać tylko raz. Dlatego szczególnie wartościowy jest zysk, który przedsiębiorstwo potrafi generować regularnie dzięki swojej podstawowej działalności.
7. Zysk netto to nie gotówka
To jedna z najważniejszych rzeczy do zapamiętania.
Firma może wykazać 1 000 000 zł zysku netto i wcale nie oznacza to, że jej konto bankowe zwiększyło się o milion złotych.
📄 Przykład
Firma sprzedała klientowi towary za:
Towar został wydany, a sprzedaż odpowiednio ujęta.
Problem w tym, że klient otrzymał:
Firma może więc wykazywać przychód i wynik, chociaż pieniędzy od klienta jeszcze nie otrzymała.
Sprzedaż jest.
Wynik może być.
Pieniędzy od klienta jeszcze nie ma.
8. Amortyzacja pokazuje kolejną różnicę
Firma kupiła urządzenie za 120 000 zł.
Maszyna będzie wykorzystywana przez wiele lat.
Jeżeli spełnia odpowiednie warunki, jej wartość może być rozliczana stopniowo poprzez amortyzację.
Wartość maszyny: 120 000 zł
Roczna amortyzacja: 20 000 zł
Amortyzacja zmniejsza wynik księgowy danego roku, ale firma nie płaci każdego roku kolejnych 20 000 zł sprzedawcy tej samej maszyny.
Gotówka mogła wypłynąć wcześniej.
9. Firma ma zysk. Czy może mimo tego upaść?
Tak.
Załóżmy, że firma wykazuje:
Jednocześnie posiada:
• wysokie zapasy,
• duże raty kredytów,
• leasingi,
• krótkie terminy płatności wobec dostawców.
Klienci zaczynają płacić z opóźnieniem.
Firma ma zysk, ale zaczyna brakować jej gotówki.
Przychodzi termin wypłat. Następnie podatki, dostawcy, leasing i rata kredytu.
Mówi, czy biznes zarabia.
Mówi, czy firma ma czym płacić.
10. Czy strata netto zawsze oznacza katastrofę?
Również nie.
Młoda firma może szybko się rozwijać, zatrudniać specjalistów, inwestować w technologię, budować sieć sprzedaży i wchodzić na nowe rynki.
W danym roku może wykazać:
Czy oznacza to automatycznie, że firma jest zła?
Nie da się tego stwierdzić wyłącznie na podstawie jednej liczby.
✓ dlaczego powstała strata,
✓ czy przychody rosną,
✓ czy działalność zmierza w stronę rentowności,
✓ ile firma posiada gotówki,
✓ jak duże jest zadłużenie,
✓ czy inwestycje mają szansę przynieść przyszłe korzyści.
Wieloletnie straty mogą być poważnym sygnałem ostrzegawczym, ale jeden ujemny wynik nie daje jeszcze pełnego obrazu przedsiębiorstwa.
11. Liczy się nie tylko zysk, ale jego kierunek
Załóżmy, że zysk firmy wygląda następująco:
2024: 4 mln zł
2025: 6 mln zł
2026: 8 mln zł
Widzimy wyraźny trend wzrostowy.
A teraz druga firma:
2024: 10 mln zł
2025: 7 mln zł
2026: 4 mln zł
Druga firma nadal osiąga zysk. Ale jego kierunek powinien zwrócić naszą uwagę.
12. Ważna jest powtarzalność wyników
2023 – 10 mln zł
2024 – 11 mln zł
2025 – 12 mln zł
2026 – 13 mln zł
Stabilny wzrost
2023 – 2 mln zł
2024 – 20 mln zł
2025 – strata 4 mln zł
2026 – 15 mln zł
Duża zmienność
Spółka B może być dobrym przedsiębiorstwem, ale jej wyniki są znacznie mniej przewidywalne.
Powtarzalny zysk łatwiej wykorzystać do finansowania rozwoju, spłacania zadłużenia, budowania rezerw czy wypłacania dywidend.
13. Zysk netto a dywidenda
To szczególnie ważne dla inwestorów dywidendowych.
Firma zarobiła 100 mln zł.
Czy może po prostu wypłacić akcjonariuszom całe 100 mln zł?
Nie musi tego zrobić. Firma może potrzebować pieniędzy na:
⚙️ maszyny
🤝 przejęcia innych przedsiębiorstw
🏦 spłatę zadłużenia
💰 kapitał obrotowy
🛡️ rezerwę bezpieczeństwa
Dlatego wysoki zysk netto nie oznacza automatycznie wysokiej dywidendy.
14. Zysk rośnie szybciej niż sprzedaż – ciekawy sygnał
Przychody: 100 mln zł
Zysk netto: 5 mln zł
Przychody: 110 mln zł
Zysk netto: 8 mln zł
🚀 Zysk wzrósł aż o 60%
Firma mogła poprawić marże, podnieść ceny, ograniczyć koszty, zwiększyć efektywność albo sprzedawać bardziej rentowne produkty.
To wymaga dalszego sprawdzenia, ale jest bardzo ciekawym sygnałem.
15. A co, jeśli sprzedaż rośnie, ale zysk spada?
Przychody: 100 mln zł
Zysk netto: 10 mln zł
Przychody: 130 mln zł
Zysk netto: 5 mln zł
Możliwe przyczyny:
• wzrost cen materiałów,
• rosnące wynagrodzenia,
• droższa energia,
• presja konkurencji,
• obniżenie cen produktów,
• wzrost kosztów finansowania,
• jednorazowe obciążenia.
To sytuacja, której inwestor powinien przyjrzeć się dokładniej.
16. Cztery pytania do zysku netto
Kiedy w raporcie zobaczysz:
nie zatrzymuj analizy w tym miejscu.
Porównaj kilka lat, a nie tylko jeden okres.
Czy pochodzi z normalnej działalności, czy ze zdarzeń jednorazowych?
Sprawdź, ile sprzedaży rzeczywiście zamienia się w zysk.
Sprawdź przepływy pieniężne i należności.
17. Prosty przykład analizy spółki
Załóżmy, że analizujemy spółkę ALFA.
| Rok | Przychody | Zysk netto | Marża netto |
|---|---|---|---|
| 2024 | 500 mln zł | 20 mln zł | 4,0% |
| 2025 | 550 mln zł | 25 mln zł | ok. 4,5% |
| 2026 | 610 mln zł | 32 mln zł | ok. 5,2% |
✓ rosną przychody,
✓ rośnie zysk netto,
✓ poprawia się marża netto.
Firma nie tylko zwiększa sprzedaż. Na każde 100 zł przychodów pozostaje jej również więcej zysku niż wcześniej.
Ale analiza nadal nie jest zakończona.
W następnej kolejności warto sprawdzić przepływy pieniężne, zadłużenie, zdarzenia jednorazowe, nakłady inwestycyjne oraz perspektywy działalności.
18. Prosty sposób na zapamiętanie
Wyobraź sobie firmę jak gospodarstwo domowe.
Informacja:
sama w sobie niewiele mówi.
Jeżeli wszystkie koszty i pozostałe obciążenia wyniosły 99 000 zł, sytuacja wygląda zupełnie inaczej niż wtedy, gdy wyniosły 60 000 zł.
A nawet jeżeli wynik wygląda dobrze, nadal może pojawić się problem, jeśli większość należnych pieniędzy nie została jeszcze zapłacona.
Trzeba wiedzieć ile z tego zostaje, skąd bierze się zysk i czy za wynikiem rzeczywiście idą pieniądze.
📌 PODSUMOWANIE
Zysk netto jest jedną z najważniejszych liczb w analizie przedsiębiorstwa.
Pokazuje końcowy wynik firmy za określony okres po uwzględnieniu odpowiednich przychodów, kosztów, obciążeń finansowych i podatku.
Ale sam zysk netto nie daje pełnego obrazu.
Firma może mieć wysoki zysk, ale jednocześnie:
• mieć mało gotówki,
• być mocno zadłużona,
• długo czekać na pieniądze od klientów,
• osiągnąć część wyniku dzięki zdarzeniu jednorazowemu,
• mieć spadające marże,
• potrzebować dużych pieniędzy na inwestycje.
Dlatego zamiast pytać wyłącznie:
„Ile firma zarobiła?”
warto również zapytać:
✓ Czy zysk rośnie?
✓ Czy jest powtarzalny?
✓ Skąd pochodzi?
✓ Jaka jest marża?
✓ Czy firma generuje gotówkę?
✓ Jak wygląda zadłużenie?
Mówi, ile firma sprzedaje.
Mówi, jaki wynik pozostaje po uwzględnieniu kosztów i innych obciążeń.
Pokazują, co rzeczywiście dzieje się z gotówką.
Pokazuje, jak dużym ciężarem dla firmy są jej zobowiązania finansowe.
Zysk netto jest ważny, ale sam w sobie nie mówi wszystkiego.
Dopiero połączenie sprzedaży, marży, zysku, gotówki i zadłużenia pokazuje znacznie pełniejszy obraz kondycji przedsiębiorstwa.