Równanie bilansowe
Aktywa = kapitał własny + zobowiązania. Aktywa pokazują, w co firma ulokowała środki; pasywa – jak zostało to sfinansowane. To dwie perspektywy tego samego majątku.
Aktywa trwałe i obrotowe
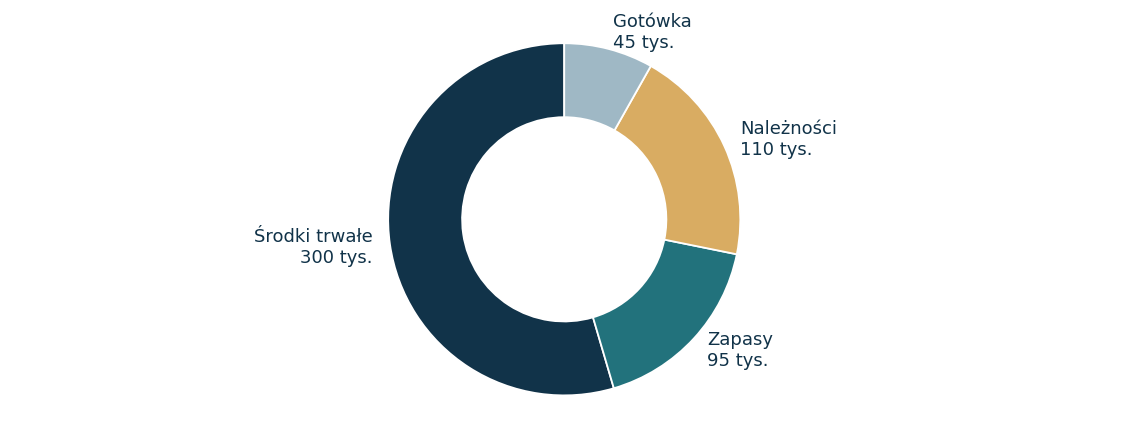
Aktywa trwałe to składniki wykorzystywane zwykle długoterminowo, np. maszyny i budynki. Aktywa obrotowe to zapasy, należności i gotówka. Podział pomaga ocenić szybkość zamiany majątku na pieniądze.
| Aktywa ALFA 2025 | Wartość (zł) |
|---|---|
| Środki trwałe netto | 300 000 |
| Zapasy | 95 000 |
| Należności | 110 000 |
| Gotówka | 45 000 |
| Aktywa razem | 550 000 |
Pasywa – własne i obce źródła
Kapitał własny to w uproszczeniu różnica między aktywami a zobowiązaniami. Kredyty i długi wobec dostawców są finansowaniem obcym. Wysokie zadłużenie nie zawsze oznacza kłopoty, ale podnosi ryzyko refinansowania i koszt odsetek.
| Pasywa ALFA 2025 | Wartość (zł) |
|---|---|
| Kapitał własny | 225 000 |
| Kredyt długoterminowy | 150 000 |
| Kredyt krótkoterminowy | 60 000 |
| Zobowiązania handlowe | 115 000 |
| Pasywa razem | 550 000 |
Kontrola bilansu
Suma aktywów ALFA wynosi 300 000 + 95 000 + 110 000 + 45 000 = 550 000 zł. Suma kapitału i zobowiązań to 225 000 + 150 000 + 60 000 + 115 000 = 550 000 zł. Różnica wynosi zero.
Na co patrzy analityk?
Czy gotówka i należności wystarczają na krótkoterminowe zobowiązania? Czy zapasy nie rosną szybciej od sprzedaży? Jak zmienia się udział kapitału własnego? Przy porównaniach sprawdź też informacje o wycenie środków trwałych i odpisach.
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.