Jak powstaje wynik?
Firma sprzedaje produkty lub usługi i ponosi koszty. Po odjęciu kosztów sprzedaży otrzymujemy wynik brutto na sprzedaży. Następnie odejmujemy koszty działalności, finansowania i podatek.
Układ pozycji i nazewnictwo mogą różnić się w zależności od wybranego wariantu RZiS, zasad rachunkowości oraz rodzaju jednostki.
RZiS – przykład firmy ALFA 2025
Poniżej celowo uproszczona struktura szkoleniowa (nie gotowy ustawowy formularz sprawozdania).
| Pozycja | Kwota (zł) |
|---|---|
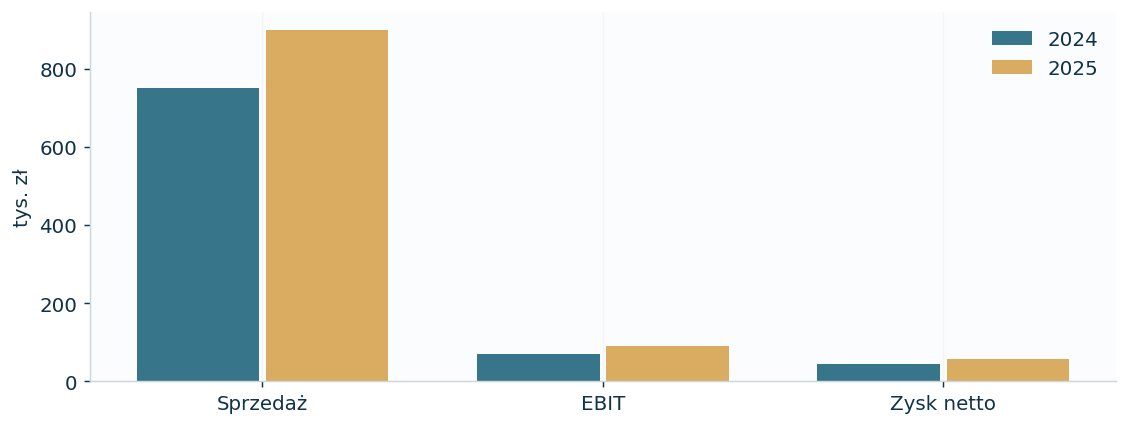
| Sprzedaż | 900 000 |
| Koszt sprzedaży | 570 000 |
| Wynagrodzenia | 150 000 |
| Amortyzacja | 50 000 |
| Pozostałe koszty operacyjne | 40 000 |
| EBIT | 90 000 |
| Odsetki | 20 000 |
| Podatek | 14 000 |
| Zysk netto | 56 000 |
Marża i rentowność
Marża netto to zysk netto podzielony przez przychody. Dla ALFA: 56 000 / 900 000 ≈ 6,22%. Oznacza to, że z każdych 100 zł sprzedaży w rachunku wyników pozostaje ok. 6,22 zł zysku netto.
Warto porównać dynamikę sprzedaży, kosztów i zysku na przestrzeni kilku lat – sama wysoka sprzedaż nie gwarantuje dobrej sytuacji.
Amortyzacja a wypływ gotówki
Amortyzacja obniża wynik księgowy, ale jej naliczenie samo w sobie nie powoduje przelewu. Wydanie pieniędzy na maszynę zwykle następuje w innym momencie. Dlatego w analizie rentowności i płynności trzeba sięgnąć także po cash flow.
Pułapka analityczna
Uważaj na jednorazowe zdarzenia, sezonowość i zmianę metody ujmowania przychodów. Wynik jednego roku może zawierać zdarzenia, które nie powtórzą się w kolejnym.
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.