National Grid to jedna z największych firm infrastruktury energetycznej w Wielkiej Brytanii. Jej działalność można wyjaśnić bardzo prosto: firma odpowiada za sieci, dzięki którym energia może dotrzeć tam, gdzie jest potrzebna. Posiada i rozwija m.in. sieć przesyłową wysokiego napięcia w Anglii i Walii, sieci dystrybucyjne w Wielkiej Brytanii, a także prowadzi dużą działalność energetyczną w USA, szczególnie w Nowym Jorku i Massachusetts.
To nie jest więc spółka podobna do Microsoftu czy Coca-Coli. National Grid zarabia przede wszystkim na infrastrukturze niezbędnej do funkcjonowania gospodarki. Prąd jest potrzebny niezależnie od tego, czy gospodarka akurat szybko rośnie, czy przechodzi słabszy okres. To jedna z przyczyn, dla których firmy energetyczne są często interesujące dla inwestorów nastawionych na stabilność i dywidendy.
Wyniki finansowe są mocne
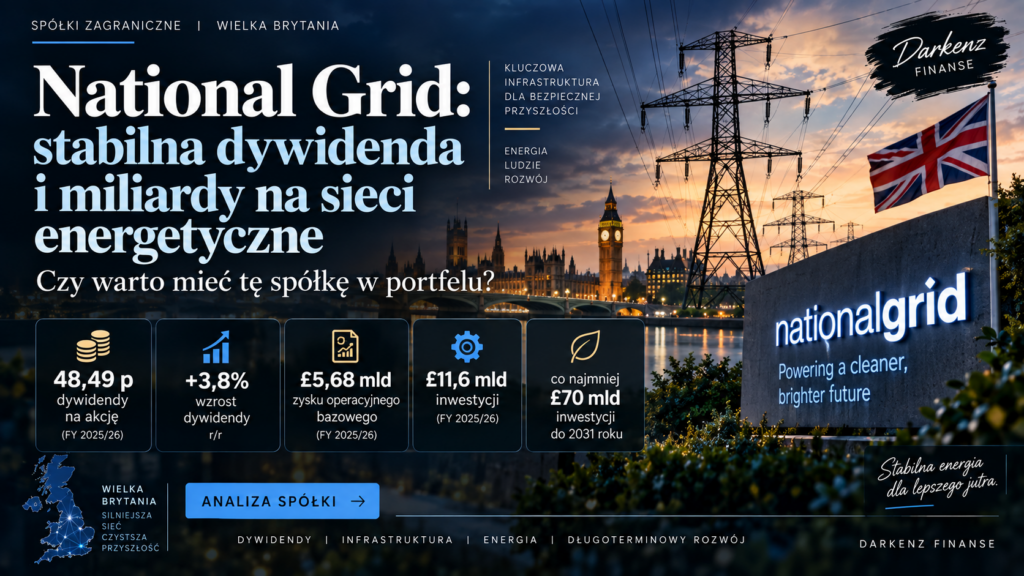
Rok finansowy 2025/26 był dla National Grid udany. Bazowy zysk operacyjny wyniósł około 5,68 mld funtów, wobec 5,22 mld rok wcześniej. Zysk przypadający na jedną akcję wzrósł o ponad 8%, do 78 pensów.
Jeszcze ciekawsze są inwestycje. National Grid przeznaczył w ciągu roku około 11,6 mld funtów na rozwój infrastruktury – ponad 21% więcej niż rok wcześniej.
Dlaczego firma wydaje aż tyle pieniędzy?
Sieci energetyczne muszą być rozbudowywane. Powstają farmy wiatrowe i słoneczne, rośnie liczba samochodów elektrycznych, pomp ciepła, centrów danych oraz infrastruktury związanej ze sztuczną inteligencją. Cała ta energia musi zostać przesłana z miejsca produkcji do odbiorców. Bez odpowiednio dużej sieci zwyczajnie się nie da.
£70 miliardów inwestycji
I tutaj zaczyna się najciekawsza część historii National Grid.
Spółka zamierza zainwestować co najmniej 70 mld funtów w ciągu pięciu lat do marca 2031 roku. To największy program inwestycyjny w jej historii.
Około £31 mld ma trafić w brytyjską sieć przesyłową, około £9 mld w brytyjską dystrybucję energii, około £17 mld w działalność w stanie Nowy Jork, około £12 mld w Nowej Anglii, a około £1 mld w National Grid Ventures.
To ogromne kwoty, ale dla akcjonariusza ważniejsze jest pytanie: czy te inwestycje przełożą się na większe zyski?
National Grid zakłada wzrost wartości swoich aktywów o około 10% rocznie, natomiast bazowy zysk na akcję ma w kolejnych latach rosnąć średnio o około 8–10% rocznie. To są cele spółki, a nie gwarancja osiągnięcia takich wyników.
Dywidenda – jeden z największych atutów
National Grid może być szczególnie interesujący dla inwestora dywidendowego.
Za rok 2025/26 całkowita dywidenda wyniosła 48,49 pensa na akcję, czyli o 3,8% więcej niż rok wcześniej.
Co ważniejsze, polityka spółki zakłada dalsze stopniowe zwiększanie dywidendy mniej więcej zgodnie z brytyjską inflacją CPIH.
Nie oznacza to oczywiście, że dywidenda jest zagwarantowana. Jeżeli sytuacja finansowa firmy mocno by się pogorszyła, zarząd może zmienić politykę. Jednak National Grid wyraźnie traktuje dywidendę jako ważną część swojej oferty dla akcjonariuszy.
Dlaczego przyszłość może sprzyjać National Grid?
Największą zaletą spółki jest to, że działa w miejscu, którego gospodarka nie może po prostu ominąć.
Możemy zmienić producenta samochodu, telefonu albo napoju. Znacznie trudniej zastąpić sieć energetyczną.
Jednocześnie zapotrzebowanie na energię elektryczną może rosnąć. Elektryfikacja transportu i ogrzewania, rozwój odnawialnych źródeł energii oraz centra danych wymagają nowych przyłączy i większych możliwości przesyłu energii. National Grid znajduje się więc praktycznie w środku tej wielkiej przebudowy infrastruktury.
Ale są też ryzyka
National Grid nie jest inwestycją pozbawioną wad.
Największym problemem jest właśnie ogromny program inwestycyjny. £70 mld trzeba skądś wziąć. Rozbudowa infrastruktury wymaga dużego finansowania, dlatego poziom zadłużenia i koszty odsetek będą bardzo ważne.
Drugim ryzykiem są stopy procentowe. Firma infrastrukturalna korzystająca z dużego zadłużenia może mocniej odczuwać drogie finansowanie.
Trzecim elementem są regulacje. National Grid nie może całkowicie dowolnie ustalać cen swoich usług. Duża część działalności jest regulowana przez odpowiednie instytucje, dlatego decyzje regulatorów mają bezpośredni wpływ na możliwości zarabiania spółki.
Dla polskiego inwestora dochodzi jeszcze ryzyko walutowe. Akcje notowane są w funtach, więc wynik inwestycji liczony w złotych zależy również od kursu GBP/PLN.
Co to oznacza dla inwestora?
National Grid raczej nie jest spółką, od której oczekiwałbym nagle kilkusetprocentowego wzrostu kursu. Jej największa siła leży gdzie indziej.
To połączenie infrastruktury energetycznej, regularnej dywidendy i dużego programu rozwoju.
Jeżeli plan inwestycyjny zostanie dobrze wykonany, spółka może w kolejnych latach zwiększać wartość swoich aktywów i zyski, jednocześnie wypłacając akcjonariuszom rosnącą dywidendę.
Dlatego National Grid może pasować przede wszystkim do inwestora, który myśli długoterminowo i bardziej ceni regularny dochód oraz przewidywalny biznes niż pogoń za najbardziej spektakularnymi wzrostami.
Ocena Darkenz Finanse
Stabilność biznesu: ★★★★★
Dywidenda: ★★★★☆
Perspektywy rozwoju: ★★★★☆
Ryzyko: ★★★☆☆
Potencjał długoterminowy: ★★★★☆
Wniosek: National Grid wygląda ciekawie jako spółka defensywno-dywidendowa. Największym atutem jest ogromne znaczenie sieci energetycznych i plan inwestycji na kolejne lata. Najważniejszym elementem do pilnowania będzie natomiast to, ile będzie kosztowało sfinansowanie tak wielkiego programu rozwoju i jak będzie zachowywało się zadłużenie.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji kupna ani sprzedaży akcji.
Źródła: oficjalne wyniki National Grid za 2025/26, Annual Report 2025/26 oraz materiały dla inwestorów.
National Grid – centrum inwestora