Rentowność – czy sprzedaż daje zysk?
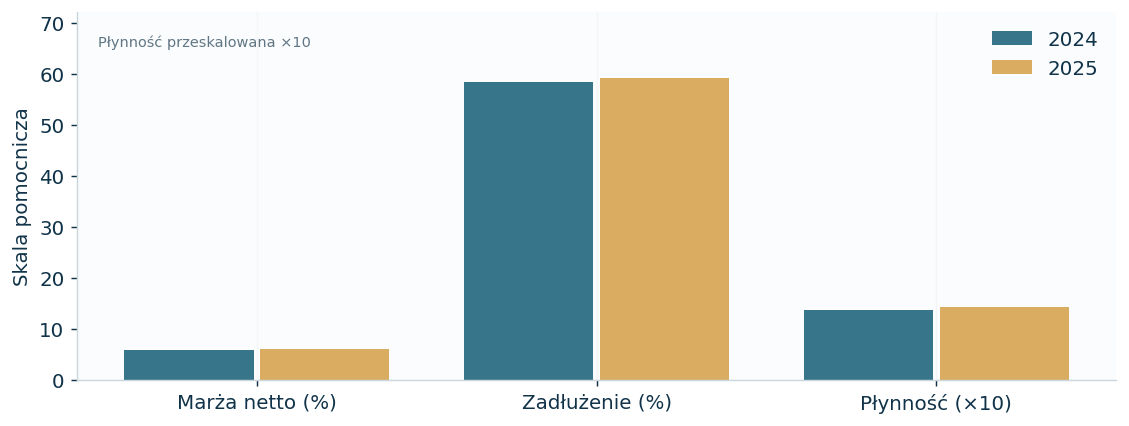
Marża netto = zysk netto / przychody. Dla ALFA w 2025 r. to 56 000 / 900 000 ≈ 6,22%. Wyższa rentowność nie zawsze oznacza mniejsze ryzyko – należy sprawdzić stabilność i źródło zysku.
Płynność – czy firma zapłaci terminowo?
Wskaźnik płynności bieżącej = aktywa obrotowe / zobowiązania krótkoterminowe. Dla ALFA: (95 000 + 110 000 + 45 000) / (60 000 + 115 000) = 1,43.
Wartość powyżej 1 sugeruje, że aktywa obrotowe przekraczają krótkoterminowe zobowiązania, lecz nie przesądza o płynności – zapasy i należności trzeba jeszcze zamienić w gotówkę.
Zadłużenie – na ile firma polega na wierzycielach?
W uproszczeniu udział zobowiązań w aktywach = zobowiązania / aktywa. Dla ALFA: (150 000 + 60 000 + 115 000) / 550 000 ≈ 59,1%. Taką liczbę interpretuj w kontekście branży, terminów spłaty i kosztu finansowania.
Rotacja należności
Szacunkowa liczba dni inkasa = należności handlowe / przychody × 365. Dla ALFA to 110 000 / 900 000 × 365 ≈ 44,6 dnia. Dokładniejsze analizy korzystają często ze średniego stanu należności i odpowiednio dobranej sprzedaży.
Porównanie wskaźników
Pojedynczy odczyt niewiele mówi. Sprawdź trendy rok do roku, sezonowość oraz porównywalne firmy z tej samej branży. Za szybkim wzrostem sprzedaży mogą nie nadążać należności i zapasy.
| Wskaźnik | 2024 | 2025 |
|---|---|---|
| Marża netto | 6,0% | 6,22% |
| Płynność bieżąca | 1,38 | 1,43 |
| Zadłużenie / aktywa | 58,3% | 59,1% |
| Cykl należności | 43,8 dni | 44,6 dni |
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.