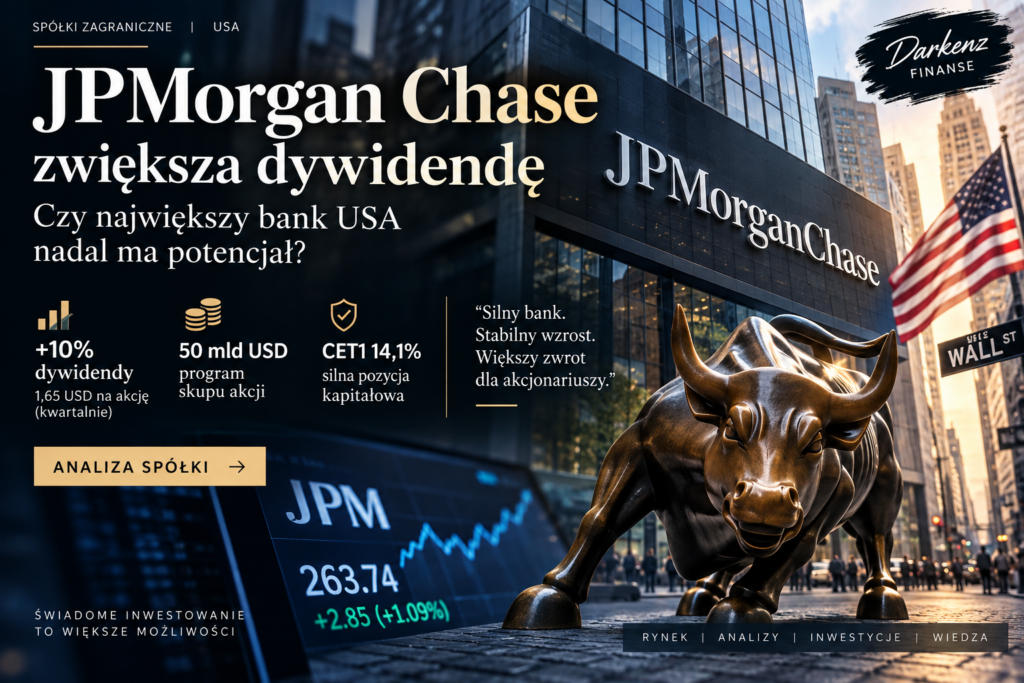
JPMorgan Chase pozostaje jednym z finansowo najmocniejszych banków świata. Najnowsze wyniki za II kwartał 2026 r. pokazują bardzo wysoką rentowność, wzrost działalności kredytowej i depozytowej oraz solidną pozycję kapitałową. Jednocześnie bank zdecydował się mocniej dzielić kapitałem z akcjonariuszami.
Wyniki JPMorgan robią wrażenie
W II kwartale 2026 r. JPMorgan osiągnął 21,2 mld USD zysku netto oraz 57,3 mld USD przychodów. Zysk na akcję wyniósł 7,70 USD. Trzeba jednak uważać na sam nagłówek: wynik zawierał m.in. 4,6 mld USD zysku związanego z akcjami Visa oraz około 1 mld USD zysków na określonych inwestycjach kapitałowych. Po wyłączeniu istotnych zdarzeń zysk netto wynosił 16,9 mld USD, a EPS 6,14 USD.
To ważne dla naszej analizy — nie będziemy na Darkenz Finanse bezmyślnie patrzeć na rekordowy wynik. Interesuje nas przede wszystkim to, ile bank zarabia w swojej normalnej działalności.
Biznes nadal rośnie
Średni portfel kredytów zwiększył się o 10% rok do roku, natomiast średnie depozyty wzrosły o 7%. Bank zanotował również bardzo mocne wyniki działalności inwestycyjnej. Opłaty z bankowości inwestycyjnej wzrosły o 30% r/r, a przychody segmentu Markets o 35%.
Szczególnie mocny był handel akcjami — przychody Equity Markets zwiększyły się aż o 86% r/r. W Asset & Wealth Management aktywa pod zarządzaniem osiągnęły 5,1 bln USD, o 18% więcej niż rok wcześniej.
Większa dywidenda
15 września zarząd JPMorgan zatwierdził kwartalną dywidendę w wysokości:
1,65 USD na akcję
wobec wcześniejszych 1,50 USD.
Oznacza to podwyżkę o 10%. Dywidenda zostanie wypłacona 31 października 2026 r. akcjonariuszom posiadającym akcje na koniec dnia 6 października 2026 r.
Przy utrzymaniu 1,65 USD przez cztery kwartały daje to 6,60 USD dywidendy na akcję rocznie.
Do tego skup akcji za 50 mld USD
JPMorgan ma również zatwierdzony nowy program skupu własnych akcji o wartości do 50 mld USD, obowiązujący od 1 lipca 2026 r. Nie oznacza to, że całe 50 mld USD zostanie automatycznie wydane — tempo i wielkość zakupów zależą od decyzji zarządu i sytuacji rynkowej.
Dla akcjonariusza połączenie rosnącej dywidendy + potencjalnego buybacku jest interesujące, ponieważ bank może zwracać nadwyżki kapitału na dwa sposoby.
Czy bank jest bezpieczny kapitałowo?
Na koniec II kwartału wskaźnik CET1 wynosił 14,1% według podejścia standardowego. Dla porównania wymagany poziom wraz z odpowiednimi buforami wynosi obecnie 11,5%.
JPMorgan posiadał ponadto około 1,5 bln USD gotówki i papierów wartościowych możliwych do szybkiego upłynnienia.
To daje bankowi sporą poduszkę kapitałową.
Ryzyka, o których nie można zapominać
Mocne wyniki nie oznaczają braku ryzyka. Koszty kredytowe w II kwartale wyniosły 2,5 mld USD, w tym 2,4 mld USD odpisanych należności. Jednocześnie koszty działalności wzrosły, m.in. przez zatrudnienie, wynagrodzenia oraz większą skalę biznesu.
Dla inwestora ważne będą również przyszłe stopy procentowe, jakość portfela kredytowego, kondycja amerykańskiego konsumenta oraz ewentualne pogorszenie koniunktury.
Wniosek Darkenz Finanse
Fundamentalnie JPMorgan wchodzi w drugą połowę 2026 r. w bardzo dobrej kondycji. Bank generuje ogromne zyski, rozwija kluczowe segmenty, posiada kapitał powyżej wymogów regulacyjnych, podnosi dywidendę i ma duży program skupu akcji.
Nie oznacza to jednak automatycznie, że akcje są obecnie tanie. Dobra spółka i dobra cena zakupu to dwie różne rzeczy.
Dlatego w kolejnym kroku warto zrobić rzecz jeszcze ciekawszą: wycenę JPMorgan — aktualny kurs, P/E, P/BV, stopę dywidendy i porównanie z Bank of America, Citigroup oraz Wells Fargo. Dopiero wtedy spróbujemy odpowiedzieć: KUP / OBSERWUJ / DROGO.
Źródła danych: oficjalne Investor Relations JPMorgan Chase oraz raport 10-Q złożony w SEC.