Rachunek przepływów pieniężnych (cash flow)
Trzy rodzaje przepływów
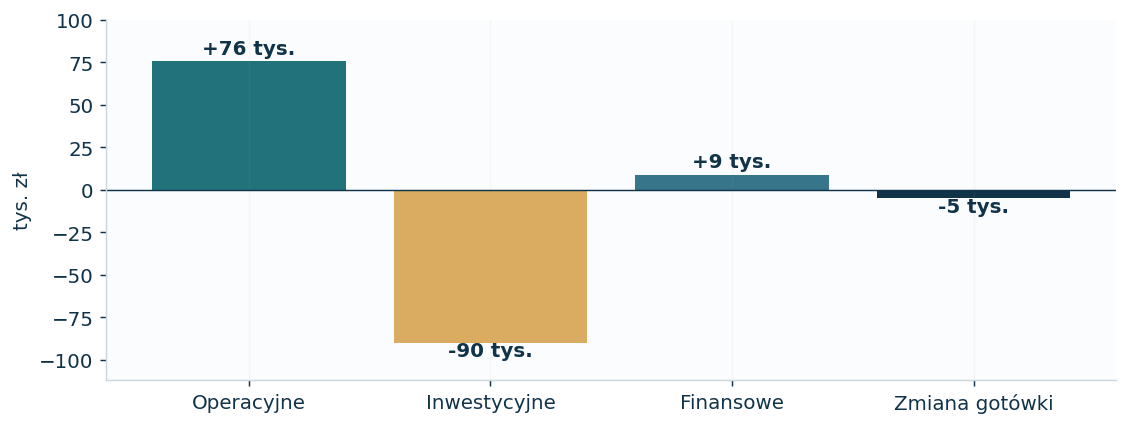
Operacyjne dotyczą podstawowej działalności; inwestycyjne – m.in. zakupów i sprzedaży środków trwałych; finansowe – kredytów, wpłat właścicieli czy dywidend. Razem tłumaczą zmianę gotówki.
Cash flow ALFA – metoda pośrednia
W metodzie pośredniej wychodzi się od wyniku finansowego i koryguje go o pozycje niegotówkowe oraz zmiany kapitału obrotowego.
| Pozycja 2025 | Wpływ (zł) |
|---|---|
| Zysk netto | +56 000 |
| Amortyzacja | +50 000 |
| Przyrost zapasów | −15 000 |
| Przyrost należności | −20 000 |
| Przyrost zobowiązań handlowych | +5 000 |
| Operacyjne | +76 000 |
| Zakup środków trwałych | −90 000 |
| Inwestycyjne | −90 000 |
| Kredyty netto i dywidenda | +9 000 |
| Finansowe | +9 000 |
| Zmiana gotówki | −5 000 |
Dlaczego zapasy i należności obniżają cash flow?
Jeśli rosną należności, firma zaksięgowała sprzedaż, ale niekoniecznie otrzymała pieniądze. Jeżeli rosną zapasy, gotówka została zamrożona w towarach i materiałach. Wzrost zobowiązań handlowych może przejściowo wspierać płynność.
Sprawdzenie przepływów z bilansem
Na początku roku ALFA miała 50 000 zł, a na koniec 45 000 zł. Spadek o 5 000 zł wynika z sumy: +76 000 −90 000 +9 000 = −5 000 zł.
Jak interpretować gotówkę?
Dodatni cash flow operacyjny to ważny sygnał, lecz zaciąganie nowych kredytów może chwilowo podnieść gotówkę mimo problemów. Sprawdź jakość wpływów, potrzeby inwestycyjne oraz harmonogram spłaty zobowiązań.
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.