Zestawienie zmian w kapitale własnym
Co składa się na zmiany kapitału?
Najczęściej są to wynik finansowy, podział zysku, dopłaty właścicieli, emisja udziałów, wypłacona dywidenda oraz inne zdarzenia księgowe dotyczące kapitałów. Szczegóły zależą od formy jednostki i stosowanych zasad rachunkowości.
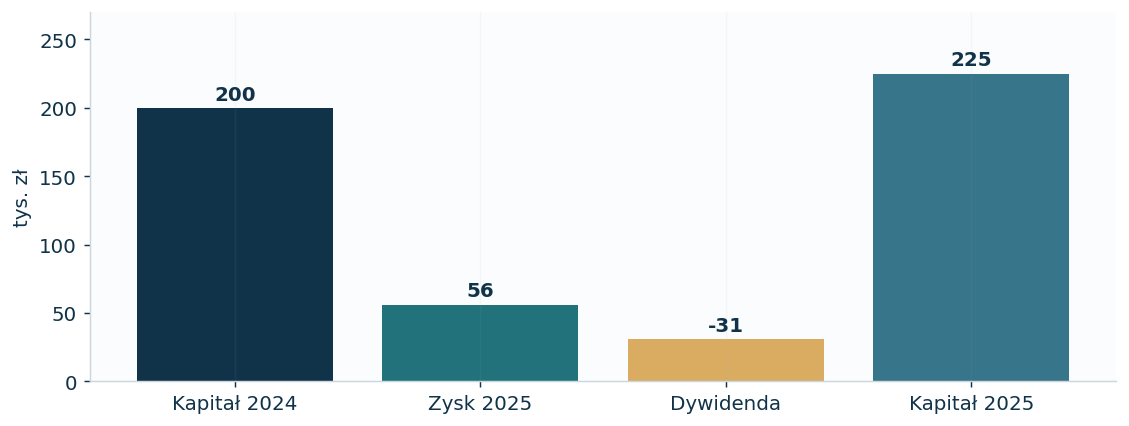
Prosty most kapitału ALFA
Zakładamy, że w firmie ALFA nie było w 2025 roku dopłat, wykupu udziałów ani innych zmian kapitału poza zyskiem i dywidendą.
| Zdarzenie | Wpływ (zł) |
|---|---|
| Kapitał własny na 31.12.2024 | 200 000 |
| Zysk netto w 2025 | +56 000 |
| Dywidenda wypłacona właścicielom | −31 000 |
| Kapitał własny na 31.12.2025 | 225 000 |
Po co analitykowi ta informacja?
Duża część zysku może zostać wypłacona właścicielom albo pozostawiona w firmie. W pierwszym przypadku kapitał własny rośnie wolniej, w drugim – szybciej. Ale sama wysokość kapitału nie mówi jeszcze, czy firma ma wystarczająco dużo gotówki.
Zysk zatrzymany a dywidenda
Zysk zatrzymany to część zysku, która zostaje w przedsiębiorstwie. Jego księgowe ujęcie nie oznacza, że odpowiednia kwota nadal leży na rachunku bankowym – może finansować zapasy, należności lub majątek trwały.
Uwaga na zdarzenia pozostałe
Przy rzeczywistym raporcie sprawdź również zmiany z aktualizacji wyceny, korekty błędów lat poprzednich oraz inne elementy kapitału. Uproszczone równanie zysku i dywidendy nie wystarczy przy każdej spółce.
Przelicz wyniki samodzielnie w Excelu
Otwórz bilans, RZiS, cash flow i wskaźniki. Zmieniaj niebieskie liczby w danych wejściowych i sprawdź odpowiedzi.
- Ustawa o rachunkowości, tekst jednolity Dz.U. 2026 poz. 522
- Ministerstwo Finansów – e-Sprawozdania Finansowe
- Ministerstwo Finansów – dokumenty składane do KRS
Stan prawny opracowania: listopad 2026 r. Kwoty firmy ALFA są fikcyjne. Materiał edukacyjny, nie zastępuje księgowości indywidualnej jednostki.